Finanzas personales
Antes de invertir hay que tener la casa en orden: un presupuesto que se cumpla, un fondo de emergencia y las deudas caras bajo control. Aquí tienes cómo hacerlo con las cuentas hechas para España.
Y cuando ya ahorras: dónde aparcar el dinero que vas a necesitar pronto, si amortizar la hipoteca o invertir, y cuánto necesitas de verdad para jubilarte.
Empieza por aquí
En este orden, de lo básico a lo más completo.
 Paso 1
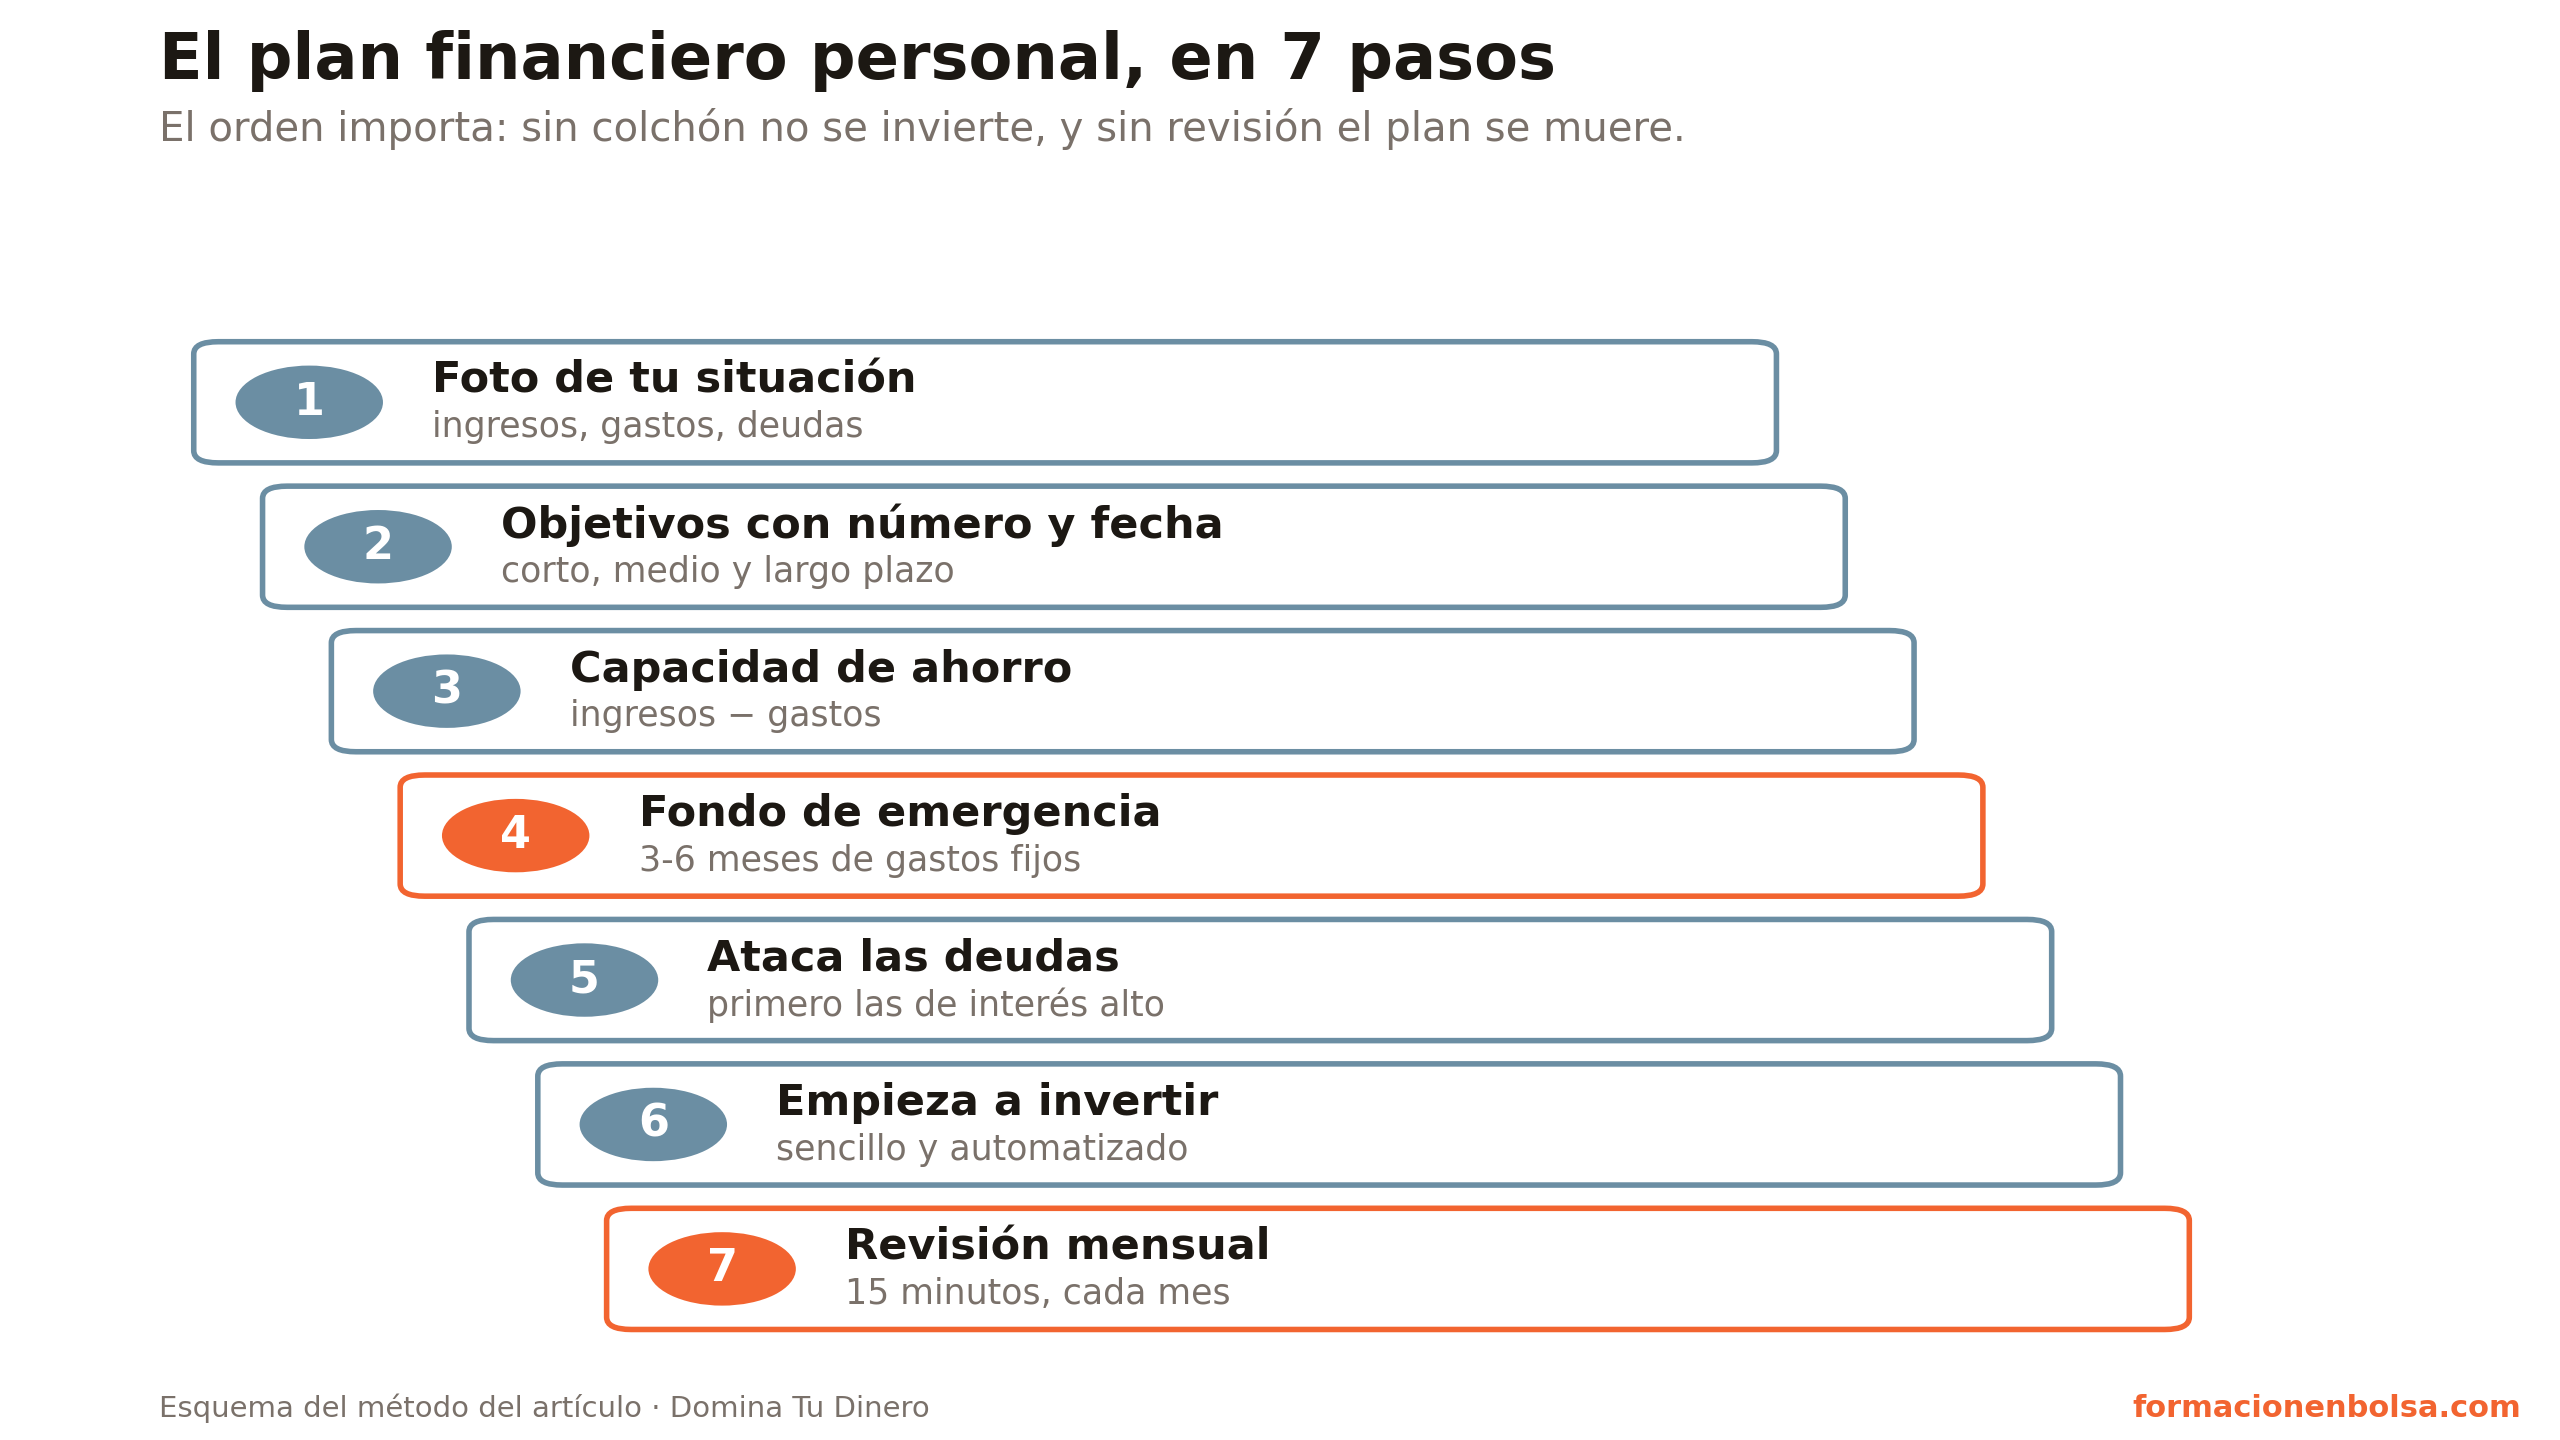
Cómo hacer un plan financiero personal en 7 pasos
Cómo hacer un plan financiero personal en 7 pasos: la foto de tus números, el fondo de emergencia, las deudas y la revisión mensual de 15 minutos.
 Paso 2
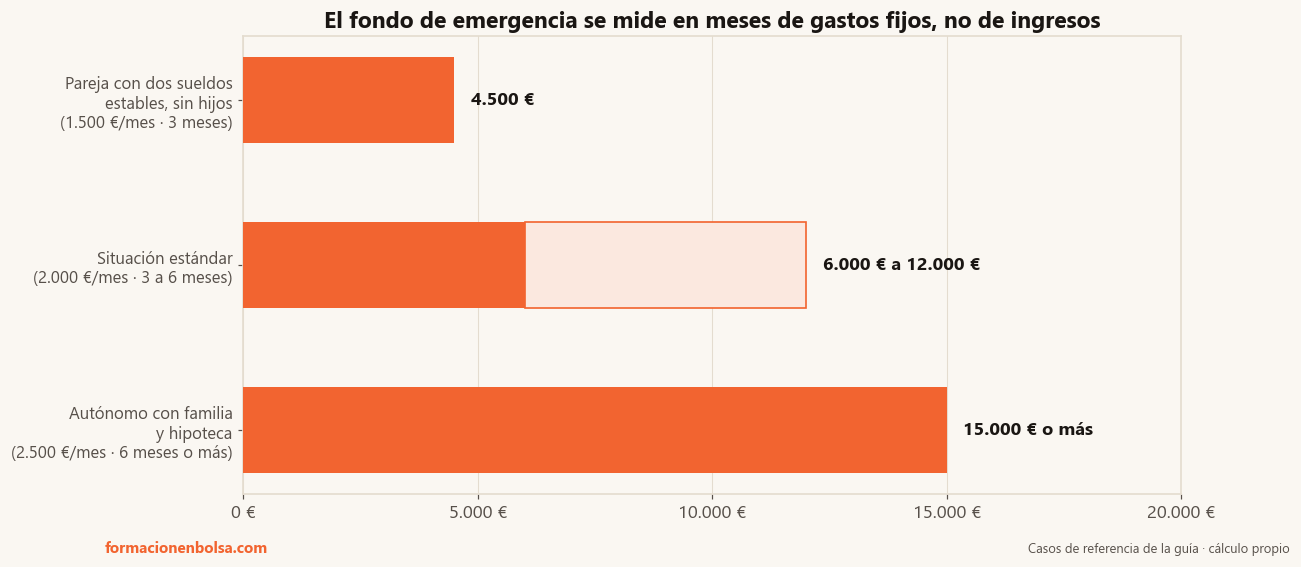
Fondo de emergencia: el cimiento aburrido que sostiene todo lo demás
Cuánto necesitas en tu fondo de emergencia (3 a 6 meses de gastos fijos, no de ingresos), dónde guardarlo para que sea líquido y no pierda valor, y cómo montarlo desde cero.
 Paso 3
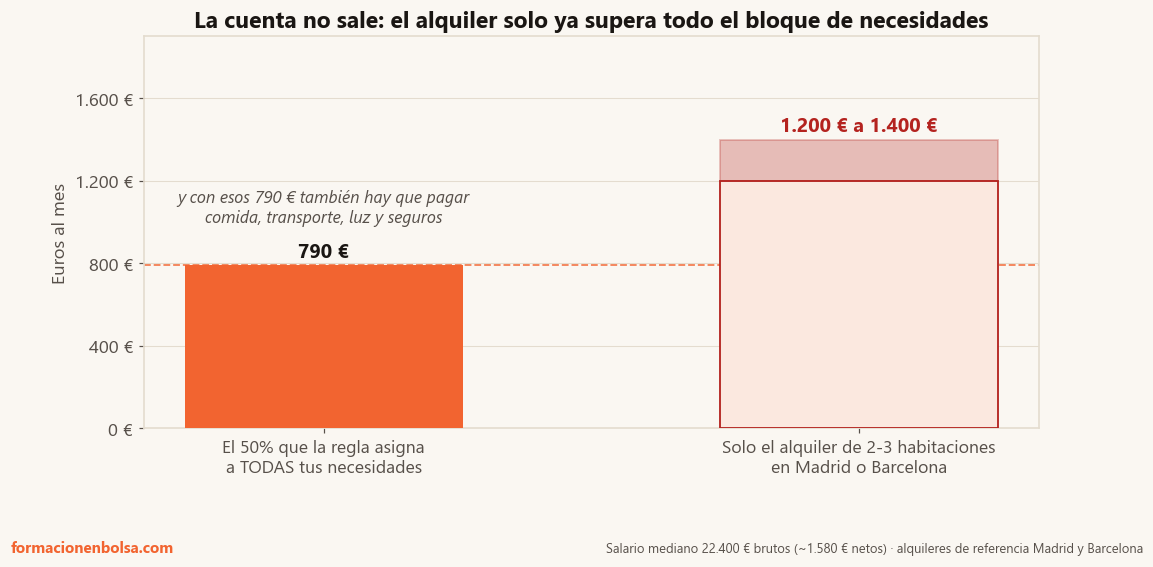
La regla 50/30/20: por qué en España te sale mal la cuenta
Qué es la regla 50/30/20, por qué no encaja con los sueldos españoles y qué porcentajes usar según cobres 1.500, 2.500 o 3.500 € netos al mes.
 Paso 4
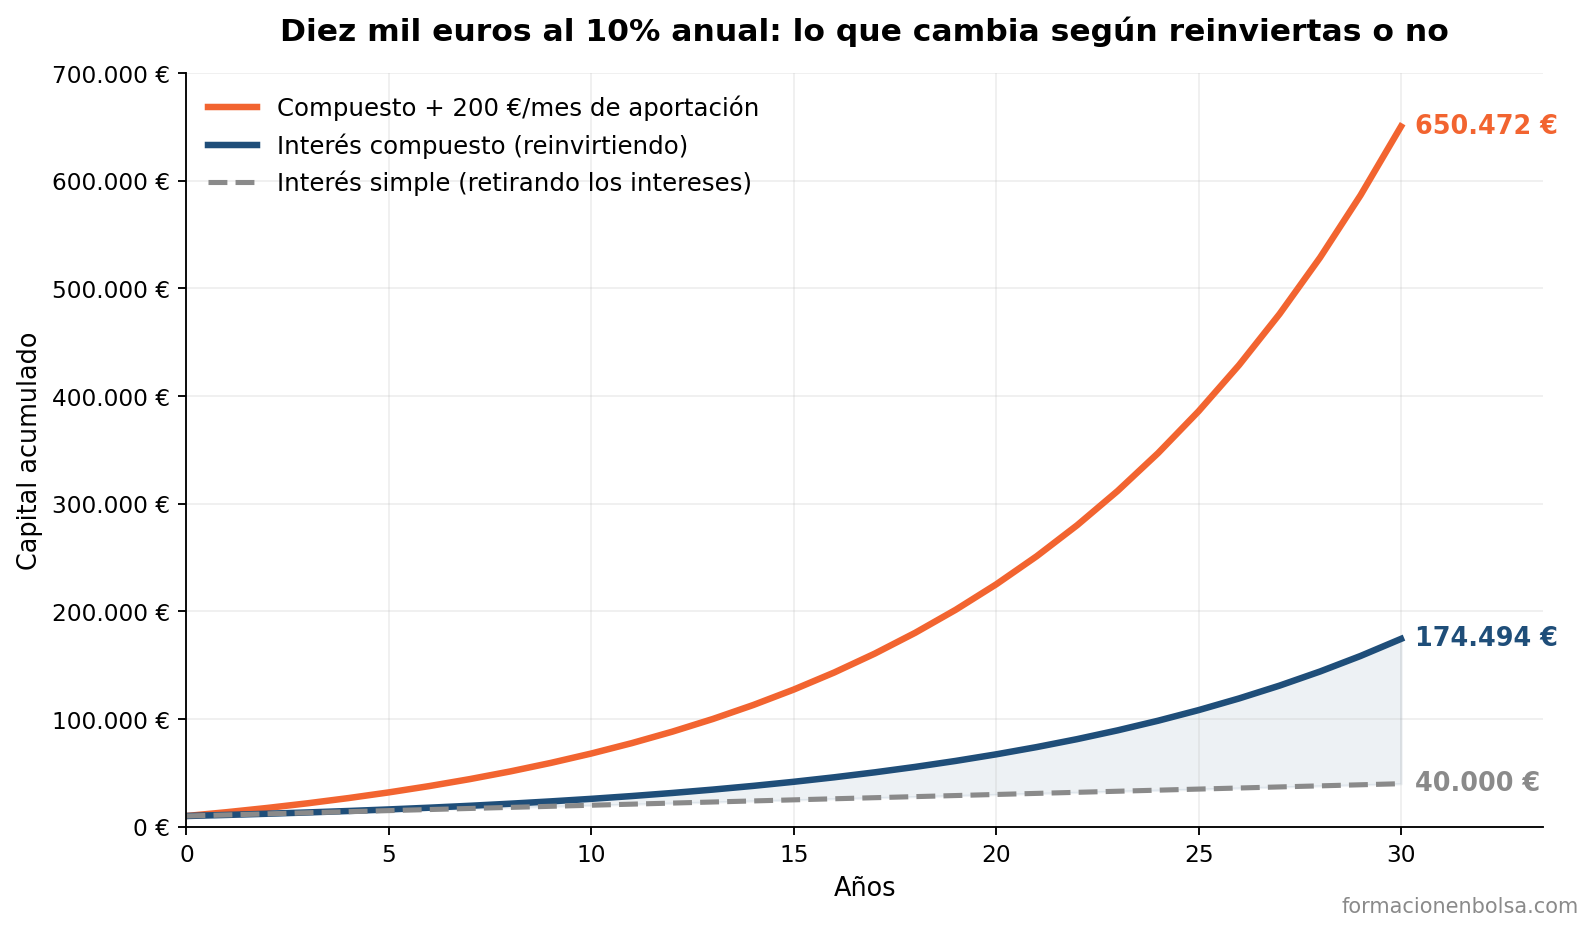
La importancia del interés compuesto (con la cuenta hecha a 30 años)
Qué es el interés compuesto, cómo se calcula y qué diferencia hay entre reinvertir y no reinvertir: 10.000 € al 10% durante 30 años, con los números.
 Paso 5
Cuánto necesitas para jubilarte: el número que nadie te calcula
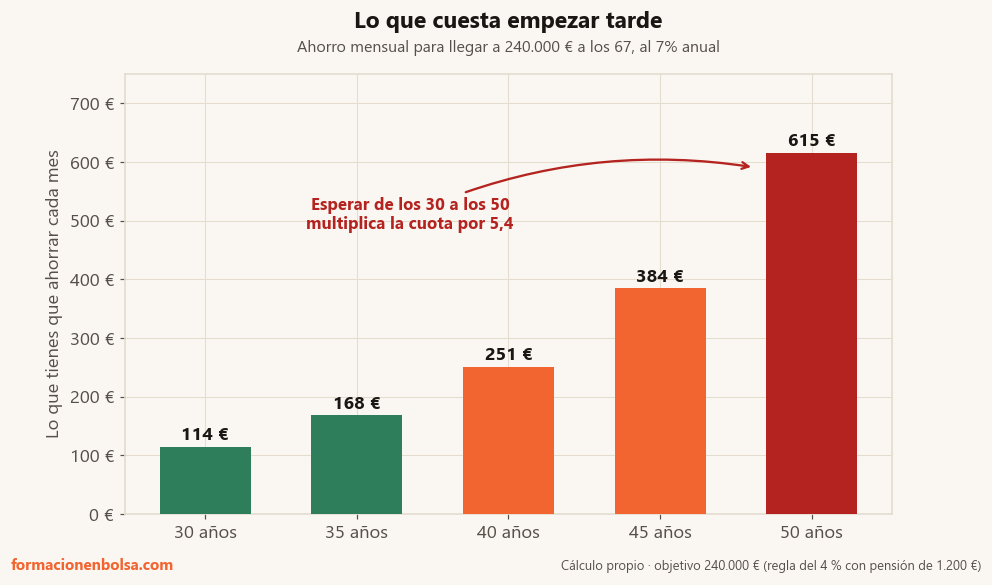
Cuánto necesitas para jubilarte según la regla del 4%: multiplica tus gastos anuales por 25. Con la pensión pública el número baja de 600.000 € a 240.000 €.
Ahorro, presupuesto y deudas
Invertir con poco dinero: la excusa que te está costando 85.000 €
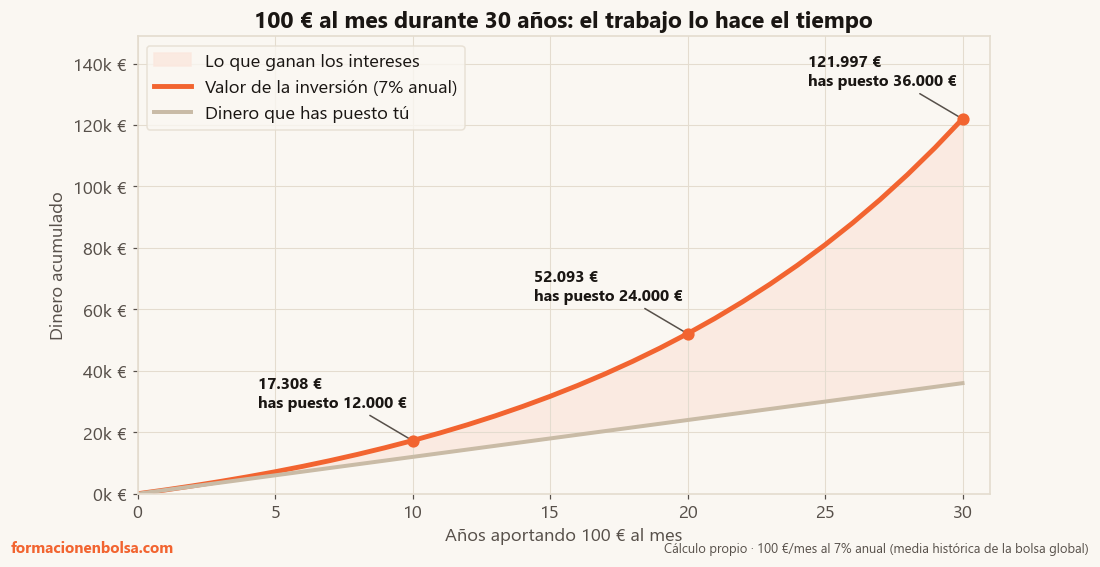
Cómo invertir con poco dinero: 5 opciones reales desde 1 € (fondos indexados, ETFs, roboadvisors, monetarios y planes de pensiones) y qué acumulas con 100 € al mes.
El método bola de nieve: cómo salir de deudas cuando los números no cuadran
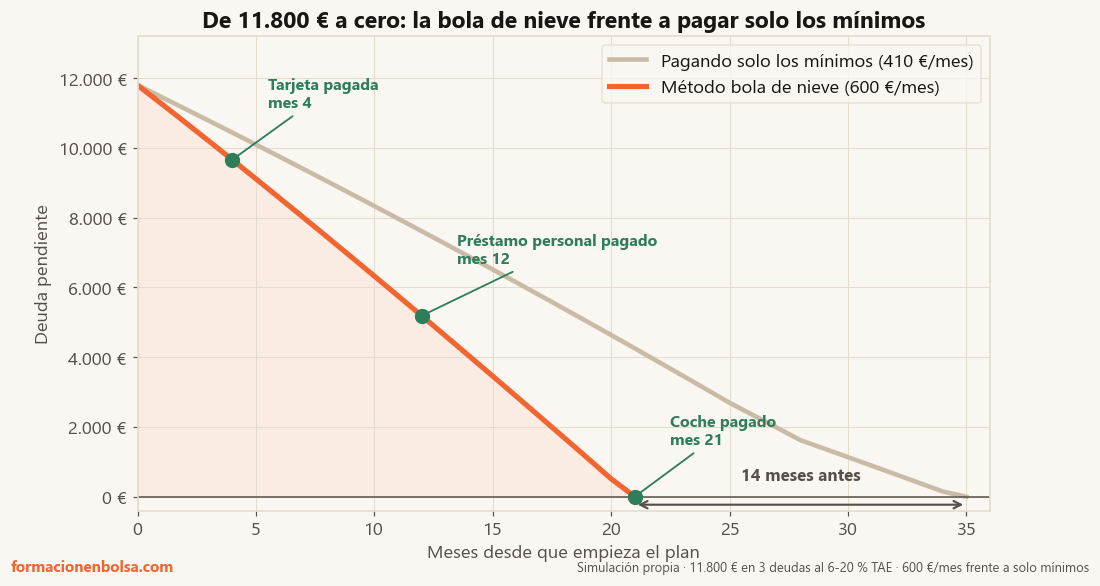
Qué es el método bola de nieve para pagar deudas y cómo aplicarlo paso a paso. Ejemplo real con números: de 11.800 € a cero en 21 meses y los 3 errores que lo arruinan.
La regla 50/30/20: por qué en España te sale mal la cuenta
Qué es la regla 50/30/20, por qué no encaja con los sueldos españoles y qué porcentajes usar según cobres 1.500, 2.500 o 3.500 € netos al mes.
Fondo de emergencia: el cimiento aburrido que sostiene todo lo demás
Cuánto necesitas en tu fondo de emergencia (3 a 6 meses de gastos fijos, no de ingresos), dónde guardarlo para que sea líquido y no pierda valor, y cómo montarlo desde cero.
Cómo hacer un plan financiero personal en 7 pasos
Cómo hacer un plan financiero personal en 7 pasos: la foto de tus números, el fondo de emergencia, las deudas y la revisión mensual de 15 minutos.

Ahorro e inversión: en qué se diferencian y por qué necesitas los dos
En qué se diferencian ahorrar e invertir, para qué dinero sirve cada uno y en qué orden van, con el dato del INE: 10.000 € de 2015 compran hoy lo que 7.809 €.
La importancia del interés compuesto (con la cuenta hecha a 30 años)
Qué es el interés compuesto, cómo se calcula y qué diferencia hay entre reinvertir y no reinvertir: 10.000 € al 10% durante 30 años, con los números.
Dónde poner el dinero a corto plazo
Fondos monetarios o Letras del Tesoro: la diferencia son 16,50 € al año
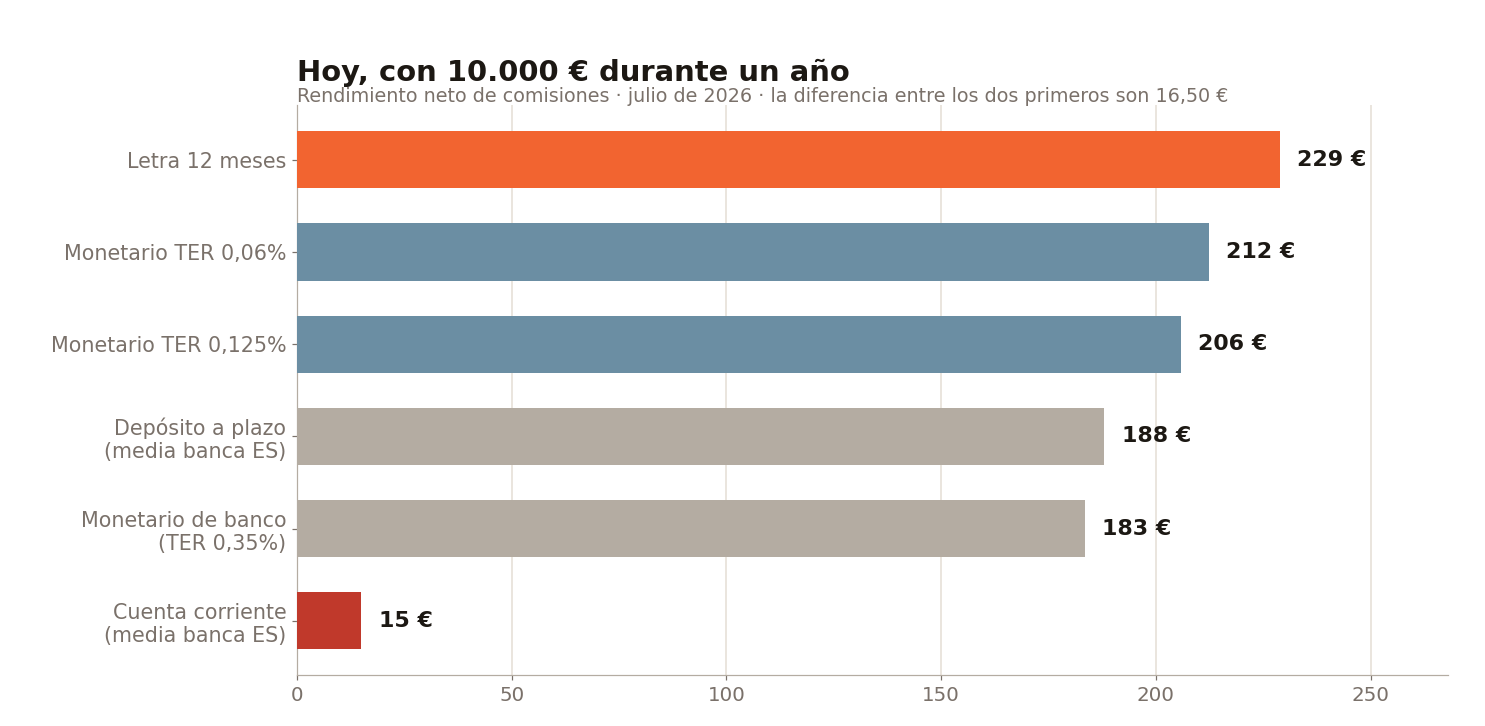
Fondos monetarios o Letras del Tesoro en 2026: la Letra a 12 meses rinde 16,50 € más al año por cada 10.000 €, pero el colchón va al monetario. La cuenta completa.

Inversión a corto plazo: dónde poner el dinero a menos de un año
Dónde invertir a corto plazo en España: letras del Tesoro, depósitos, fondos monetarios y cuenta remunerada, con su liquidez, su riesgo y qué esperar.

Cómo comprar Letras del Tesoro paso a paso
Cómo comprar Letras del Tesoro por internet en el Banco de España, paso a paso y sin comisiones: cuánto pagan hoy, cómo tributan y qué riesgos tienen.
Hipoteca, jubilación e impuestos
Cuánto necesitas para jubilarte: el número que nadie te calcula
Cuánto necesitas para jubilarte según la regla del 4%: multiplica tus gastos anuales por 25. Con la pensión pública el número baja de 600.000 € a 240.000 €.
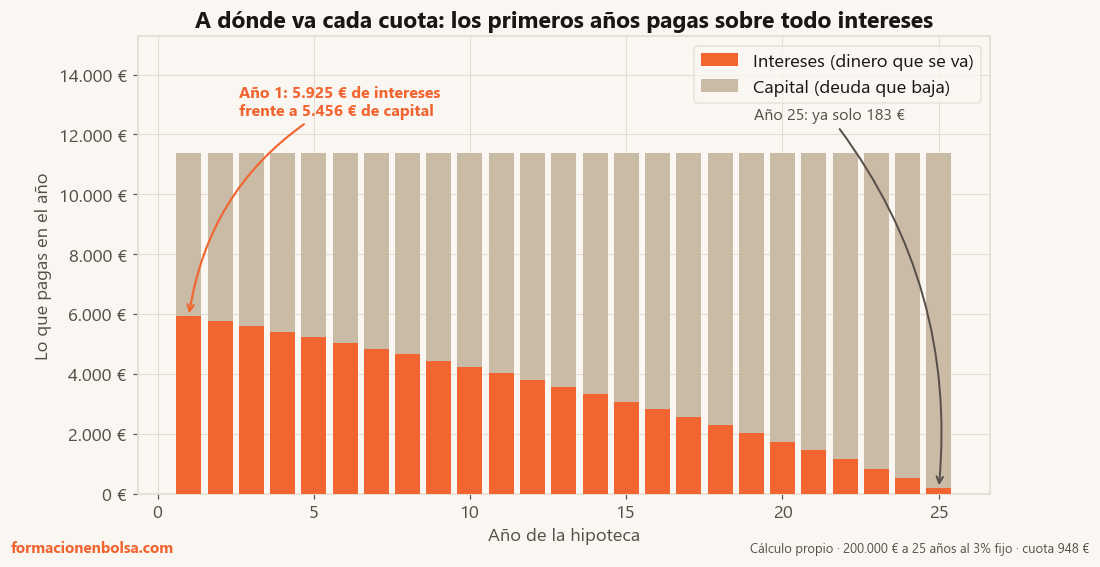
Amortizar hipoteca o invertir: la cuenta que decide
Amortizar hipoteca o invertir: cuándo compensa cada opción, por qué reducir plazo ahorra más que reducir cuota (10.900 €) y 3 formas de acortar tu hipoteca.
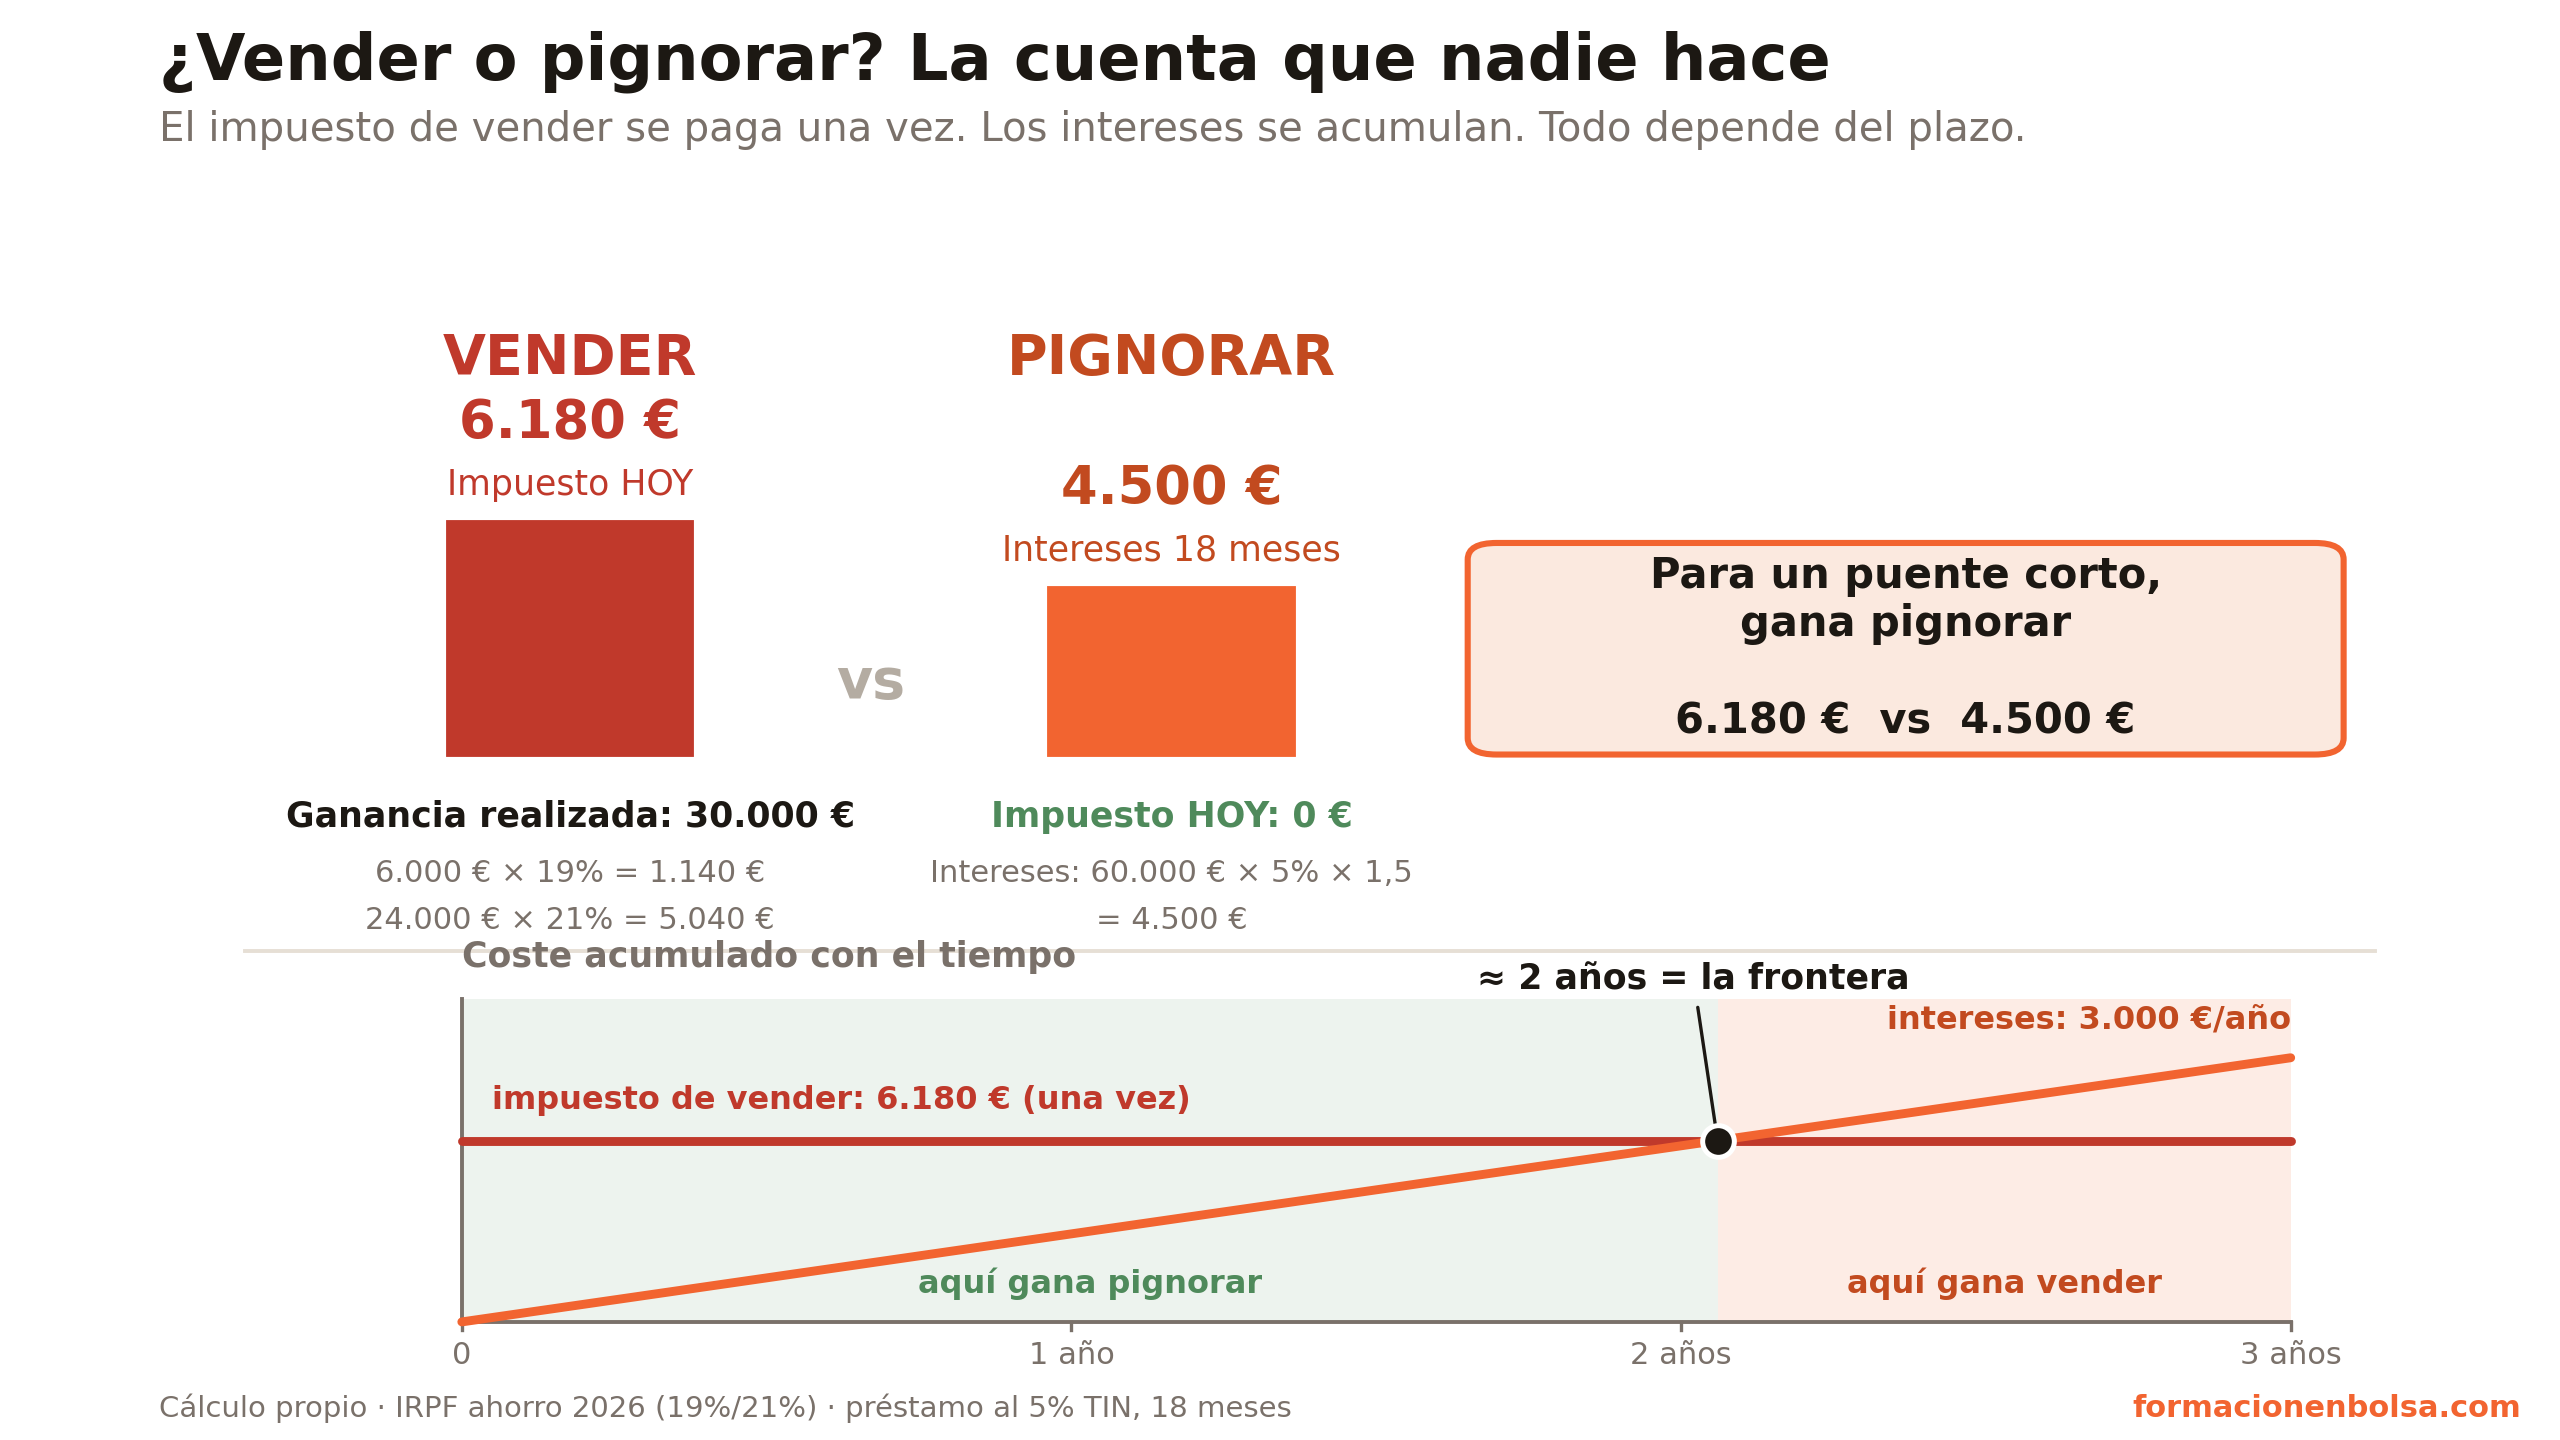
Pignorar fondos indexados: la cuenta que nadie te pone
Qué es pignorar fondos indexados (el crédito lombardo), cuándo compensa frente a vender y a qué caída te ejecuta el banco. La cuenta completa con números: la frontera de los 2 años y el colchón que te salva.
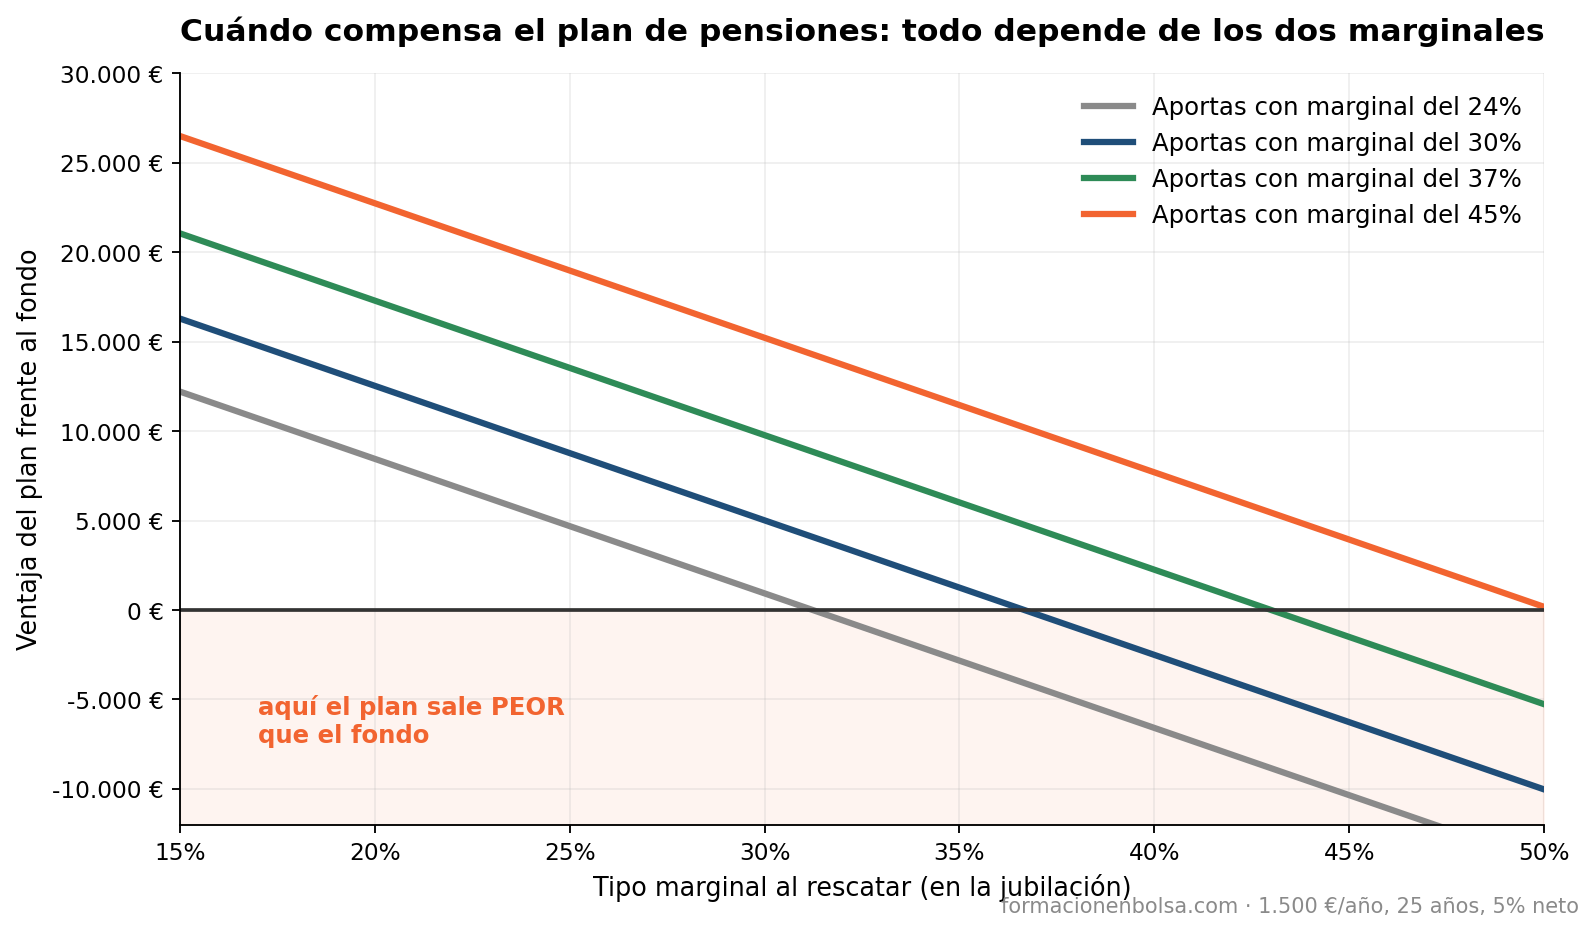
Plan de pensiones vs fondo de inversión: la comparativa con el límite de 1.500 €
Plan de pensiones o fondo de inversión: qué cambia desde que el límite de aportación es de 1.500 € al año, y el punto exacto en el que el plan deja de compensar.