Amortizar hipoteca o invertir: la cuenta que decide
La respuesta corta: depende de la distancia entre el tipo de tu hipoteca y la rentabilidad que esperas invirtiendo, pero antes de esa cuenta hay dos condiciones que mandan sobre todo lo demás (fondo de emergencia y deudas caras). Si tu hipoteca está al 1,5% y esperas un 7% anual invirtiendo a largo plazo, cada euro que metes en amortizar te “cuesta” un 5,5% bruto, cerca de un 4,5% tras impuestos (lo que ahorras amortizando no tributa; lo que ganas invirtiendo, sí). Si tu hipoteca está al 3% o por encima, la balanza se equilibra y amortizar empieza a tener mucho sentido.
Y hay un detalle que casi nadie calcula: si decides amortizar, la casilla que marcas en el banco cambia mucho los intereses que te ahorras. Con 3.000 € extra al año durante 10 años, reducir cuota te ahorra unos 9.700 € en intereses; reducir plazo, unos 20.600 € y terminas 4,4 años antes. No es que un euro rinda más que otro: con las dos opciones cada euro amortizado rinde tu tipo, y reducir plazo ahorra más porque tu dinero se queda más tiempo dentro.
En esta guía te pongo la cuenta completa: cuánto te cuesta de verdad tu hipoteca, las tres estrategias para acortarla con números concretos y los tres casos en los que amortizar es la peor decisión que puedes tomar.
Cuánto te cuesta realmente tu hipoteca
Antes de decidir nada, necesitas ver un número que probablemente no te enseñaron cuando firmaste. Pongamos una hipoteca bastante habitual en España:
| Concepto | Dato |
|---|---|
| Capital | 200.000 € |
| Plazo | 25 años (300 cuotas mensuales) |
| Tipo de interés | 3% fijo |
| Cuota mensual | 948 € |
Parece razonable para una familia con dos sueldos. Pero haz la multiplicación: 948 € x 300 meses = 284.527 €.
Has leído bien. Por una casa de 200.000 € vas a pagar casi 285.000 €. La diferencia son 84.527 € en intereses: es como regalarle un coche de gama alta al banco. Y no es un caso extremo; en muchas hipotecas se acaba pagando entre un 40% y un 70% más del precio del piso solo en intereses.
Lo peor no es la cifra final, sino cómo se reparten esos intereses en el tiempo.
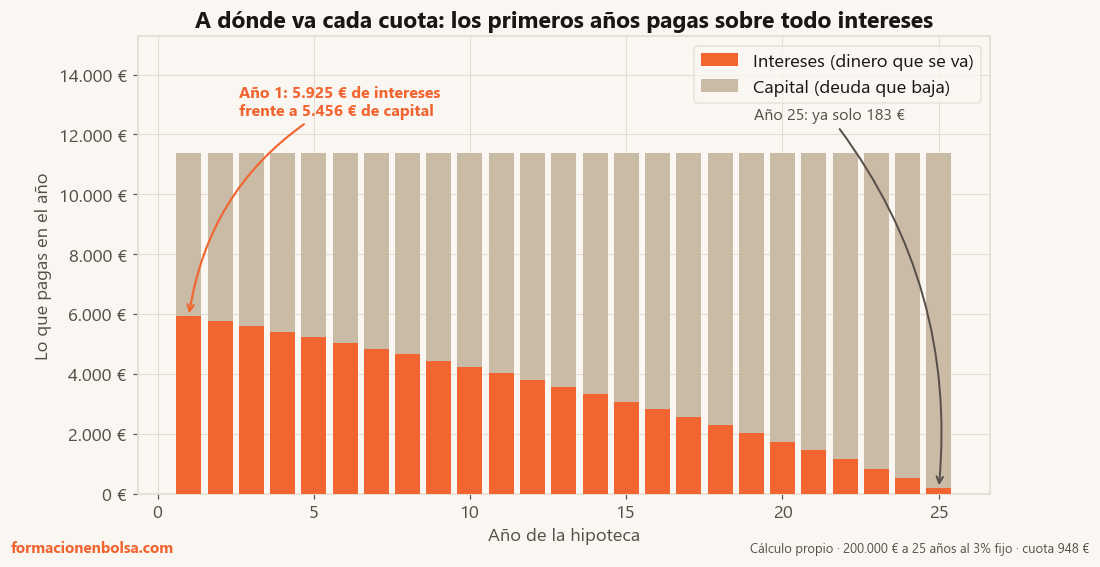 La parte naranja es dinero que se va. Al principio es más de la mitad de la cuota; al final, casi nada.
Por qué los primeros años son los más caros
| Año | Capital pagado | Intereses pagados | Deuda pendiente |
|---|---|---|---|
| 1 | 5.456 € | 5.925 € | 194.544 € |
| 5 | 28.989 € | 27.916 € | 171.011 € |
| 10 | 62.663 € | 51.148 € | 137.337 € |
| 15 | 101.780 € | 68.936 € | 98.220 € |
| 20 | 147.218 € | 80.403 € | 52.782 € |
| 25 | 200.000 € | 84.527 € | 0 € |
Fíjate en el primer año: de los 11.376 € que pagas, más de la mitad (5.925 €) son intereses puros. No reducen tu deuda, van directos al banco.
De aquí sale la regla que ordena todo lo demás: cualquier estrategia para acortar hipoteca funciona mejor cuanto antes la apliques. Cada euro que adelantas al principio te ahorra más intereses que ese mismo euro adelantado 15 años después. Es el interés compuesto trabajando, sí, pero en tu contra.
Estrategia 1: amortización anticipada parcial
Es la más potente. Consiste en meter una cantidad extra cada año (o cada cierto tiempo) para reducir el capital pendiente. La comisión depende de tu contrato, pero la ley le pone techo (Ley 5/2019, artículo 23): en una hipoteca a tipo fijo, como mucho el 2% del capital que adelantas durante los 10 primeros años y el 1,5% después; en una variable, o el 0,15% los 5 primeros años o el 0,25% los 3 primeros (una de las dos, según el contrato), y después nada. Además, solo pueden cobrarla si tu amortización le hace perder dinero al banco, y nunca más de lo que pierde. En el ejemplo de abajo, que es una hipoteca fija, el máximo serían 60 € por cada aportación de 3.000 €: poco al lado de lo que te ahorras.
Un ejemplo concreto: cada año destinas 3.000 € extra a amortizar. Puede ser la paga extra de Navidad, la devolución de Hacienda o un ahorro que vas acumulando. Con ese dinero tienes dos opciones, y el banco te va a pedir que elijas:
- Opción A, reducir cuota. Sigues pagando 25 años, pero cada mes pagas un poco menos.
- Opción B, reducir plazo. Sigues pagando los mismos 948 € al mes, pero terminas antes.
La respuesta correcta es casi siempre reducir plazo. Y no es opinión, son números:
| Con 3.000 €/año durante 10 años (30.000 €) | Ahorro en intereses | Efecto en el plazo |
|---|---|---|
| Reducir cuota | ~9.700 € | Sigues 25 años |
| Reducir plazo | ~20.600 € | Terminas 4,4 años antes |
| Diferencia | 10.900 € | 4,4 años |
Diez mil novecientos euros más de intereses ahorrados con el mismo dinero. Pero no es dinero gratis: al reducir cuota, la diferencia te vuelve antes, mes a mes, en forma de cuota más baja.
¿Por qué pasa esto? Porque cada euro que amortizas rinde lo mismo, tu tipo, elijas lo que elijas; lo que cambia es cuándo te lo devuelve el banco. Al reducir cuota te lo devuelve poco a poco, con una cuota más baja cada mes; al reducir plazo, al final, en forma de años sin pagar. Como el dinero se queda más tiempo dentro, ahorras más intereses. Si la rebaja de cuota te la ibas a gastar, reduce plazo. Si la invirtieras al mismo tipo que tu hipoteca, las dos opciones acabarían prácticamente igual.
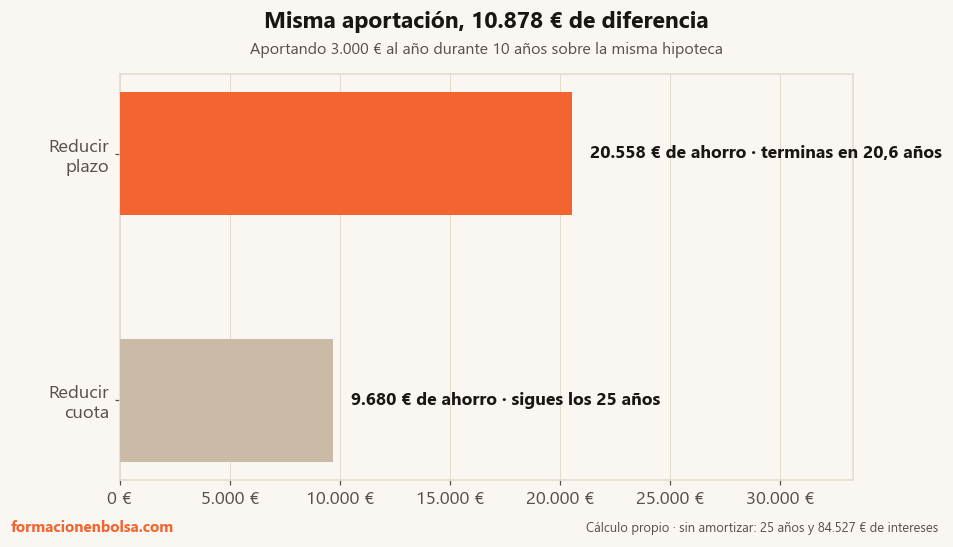 El mismo dinero aportado, más del doble de intereses ahorrados: al reducir plazo, el dinero se queda más tiempo dentro.
La única excepción: si estás pasando apuros económicos y necesitas aliviar la cuota mensual, ahí tiene todo el sentido reducir cuota para respirar. Pero si puedes mantener tu cuota actual y la rebaja te la ibas a gastar, reduce plazo.
Estrategia 2: el redondeo mensual
Esta es tan simple que parece que no puede funcionar. Y funciona.
Consiste en redondear tu cuota al alza: si tu cuota es 948 €, pagas 1.000 €. Esos 52 € extra al mes van directos a reducir capital. Son 52 €: un par de cenas fuera, un par de suscripciones que no usas. Nada que te cambie la vida mes a mes.
Pero a lo largo de la hipoteca el efecto es enorme. Esos 52 € mensuales (624 € al año) aplicados desde el principio a reducir plazo te ahorran 1,8 años de hipoteca y unos 6.900 € en intereses.
Repito: 52 € al mes que te ahorran 6.900 € y casi dos años de deuda.
| Redondeo desde una cuota de 948 € | Extra mensual | Efecto aproximado |
|---|---|---|
| A 1.000 € | 52 € | 1,8 años menos, ~6.900 € de ahorro |
| A 1.050 € | ~100 € | 3,4 años menos, ~12.600 € de ahorro |
| A 1.100 € | ~150 € | 4,8 años menos, ~17.500 € de ahorro |
El truco es la constancia. No es un esfuerzo puntual, es un hábito automático: configuras la transferencia y te olvidas. Tu yo de dentro de 20 años te lo agradecerá.
Un aviso práctico: habla con tu banco para confirmar que acepta pagos superiores a la cuota sin penalización. La mayoría lo permite, pero algunos exigen que la amortización se haga mediante un trámite específico y no simplemente pagando más cada mes.
Estrategia 3: revisar tus condiciones (sin poner un euro más)
Esta no te cuesta dinero. Solo que te sientes a mirar lo que firmaste y lo compares con lo que hay hoy en el mercado.
Si tu hipoteca es variable (Euríbor + diferencial). El Euríbor ha fluctuado brutalmente en los últimos años. Si firmaste con un diferencial alto (por encima del 1%), puede que te convenga negociar con tu banco para reducirlo: prefieren renegociar antes que perderte como cliente. Si tu banco no se mueve, tienes dos vías:
| Vía | Qué es | Coste y trámites |
|---|---|---|
| Novación | Cambias las condiciones con el mismo banco | Coste bajo, trámites más sencillos |
| Subrogación | Te llevas la hipoteca a otro banco con mejores condiciones (asume tu deuda) | Tasación, notaría y registro: calcula que compense |
Si tu hipoteca es fija y firmaste por encima del 3%. Compara con las ofertas actuales. Si la diferencia es de 0,5 puntos o más, una subrogación puede ahorrarte miles de euros. Eso sí, echa cuentas de los gastos (tasación, notaría, registro) antes de moverte.
Un ejemplo con números: con 150.000 € pendientes a 20 años, bajar del 3,5% al 2,5% baja tu cuota de 870 € a 795 €. Son 75 € menos al mes. Y aquí viene lo bueno: si en vez de quedarte esos 75 € los aplicas a reducir plazo (estrategia 3 combinada con la 1), puedes recortar unos 2 años de plazo.
La clave es que revises tus condiciones al menos una vez al año. El mercado cambia y el banco no te va a llamar para decirte que puedes pagar menos.
Los tres casos en los que amortizar es un error
Aquí es donde vuelve la pregunta del titular. Antes de meter un euro extra en la hipoteca, comprueba que no estás en ninguna de estas tres situaciones.
Y hay una cuarta vía que casi nadie considera cuando necesita liquidez y no quiere deshacer su cartera: pignorar fondos indexados, es decir, pedir un préstamo dejándolos como garantía. No vendes, así que no afloras plusvalías ni pagas impuestos por ellas. Tiene su letra pequeña, y ahí la tienes.
1. Tienes deudas más caras. Si arrastras un préstamo personal al 8% o deuda de tarjeta al 20%, paga eso primero. Siempre se ataca la deuda más cara antes. Tu hipoteca al 3% puede esperar; la tarjeta al 20%, no.
2. No tienes fondo de emergencia. Si mañana se rompe el coche o te quedas sin trabajo, necesitas un colchón: la regla general son 3 a 6 meses de gastos fijos. Si no lo tienes, construirlo es más urgente que amortizar, porque el dinero que metes en la hipoteca no lo puedes sacar fácilmente cuando lo necesitas. Si aún estás en esa fase, esta guía de ahorro e inversión te ordena el orden de prioridades.
3. La diferencia entre tu tipo y la rentabilidad esperada invirtiendo es grande. Si tu hipoteca está al 1,5% y puedes obtener un 7% de media invirtiendo a largo plazo, cada euro que metes en la hipoteca te “cuesta” un 5,5% de rentabilidad bruta, que se queda cerca de un 4,5% después de impuestos (lo que ahorras amortizando no tributa; lo que ganas invirtiendo, sí, cuando vendes). En ese caso, invertir la diferencia puede ser más inteligente que amortizar.
Pero ojo con el tercer punto, que es el que más se malinterpreta: eso solo se cumple si realmente inviertes ese dinero y si tienes estómago para aguantar la volatilidad por el camino. Si el dinero se te va a quedar dormido en la cuenta corriente, amortiza. Y si estás construyendo esa cartera, aquí tienes el terreno: por qué invertir en fondos indexados y cómo hacerlo en la práctica.
Y un caso aparte, si compraste tu vivienda antes de 2013 y sigues aplicando la deducción por vivienda habitual (el régimen transitorio): lo que pagas de hipoteca en el año, cuotas y también lo que amortizas de más, te devuelve un 15% en la declaración de la renta, con un tope de 9.040 € al año, y lo que pasa de ahí ni deduce ni se guarda para el año siguiente. Si tus cuotas no llegan a esa cifra, cada euro que amortices hasta completarla te devuelve 15 céntimos ese mismo año, y eso no te lo da ninguna inversión. A partir del tope, la cuenta vuelve a ser la de arriba. En la hipoteca del ejemplo (948 € al mes, 11.376 € al año) las cuotas ya pasan del tope, así que amortizar de más no deduce nada. Y si eliges reducir cuota y tus pagos del año bajan de 9.040 €, en los años siguientes deducirás menos.
Entonces, ¿amortizo o invierto?
Ordena la decisión así, de arriba abajo, y no saltes escalones:
| Paso | Comprobación | Si no lo cumples |
|---|---|---|
| 1 | ¿Tienes deuda más cara que la hipoteca? | Amortiza esa deuda primero |
| 2 | ¿Tienes 3-6 meses de gastos fijos en el colchón? | Construye el fondo de emergencia |
| 3 | ¿Tu tipo hipotecario está lejos del 7% esperado invirtiendo? | Si la brecha es grande, invertir gana |
| 4 | ¿Vas a invertir de verdad y aguantar la volatilidad? | Si no, amortiza |
| 5 | Si amortizas, ¿reduces plazo o cuota? | Plazo si la rebaja de cuota te la ibas a gastar; si la vas a invertir, es otra forma de repartir. Con apuros de tesorería, cuota |
No es una decisión de todo o nada, además. Puedes redondear la cuota (52 € al mes, estrategia 2) y a la vez invertir la paga extra, o revisar condiciones para bajar la cuota e invertir esos 75 € de diferencia. Lo que no funciona es no decidir: dejar el dinero muerto en la cuenta corriente es la única opción que pierde en las dos cuentas a la vez.
Cómo calcular tu caso concreto
Todos los números de esta guía salen de un ejemplo (200.000 € a 25 años al 3%). El tuyo será distinto: otro capital, otro tipo, otro plazo pendiente. Y lo que decide tu respuesta es tu combinación, no la del ejemplo.
Lo que necesitas simular, con tus datos:
- Cuántos intereses te quedan por pagar desde hoy hasta el final.
- Cuánto te ahorras amortizando X € al año, y la diferencia entre reducir plazo y reducir cuota.
- Cuántos años recortas redondeando la cuota al alza.
- Cuánto ganas subrogando, ya descontados tasación, notaría y registro.
En Domina Tu Dinero tienes una calculadora de hipoteca que simula cada una de estas estrategias con tus números reales, además del plan completo de finanzas personales e inversión paso a paso. Porque una cosa es leer ejemplos genéricos y otra muy distinta es ver el impacto exacto en tu hipoteca: échale un vistazo al curso completo.
Si lo que te interesa es el otro lado de la balanza (montar la cartera antes de decidir dónde va cada euro), empieza por aquí: plan financiero personal.
Fuente y método: cálculos sobre una hipoteca de referencia de 200.000 € a 25 años al 3% fijo (cuota de 948 €, 284.527 € totales, 84.527 € en intereses) y su cuadro de amortización año a año, recalculado mes a mes sobre el saldo vivo. Los escenarios de amortización parcial (3.000 €/año durante 10 años) y de redondeo mensual (52 €/mes) están calculados sobre esa misma hipoteca. El ejemplo de subrogación usa 150.000 € pendientes a 20 años pasando del 3,5% al 2,5%. Los topes de la comisión por amortización anticipada son los del artículo 23 de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario (texto consolidado del BOE, consultado el 6 de octubre de 2026). La rentabilidad del 7% anual es una referencia de largo plazo, no una garantía. El efecto de los impuestos está calculado con la escala del ahorro del IRPF de 2026 (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €), tributando la ganancia al vender, para importes de 3.000 a 30.000 € invertidos de 10 a 20 años: le quita al 7% entre 0,8 y 1,1 puntos. La deducción por vivienda habitual del régimen transitorio (7,5% estatal más 7,5% autonómico, con una base máxima de 9.040 € al año) es la que recoge el manual práctico de Renta de la Agencia Tributaria, consultado el 19 de octubre de 2026; en Cataluña hay un régimen especial con un porcentaje algo mayor. Última actualización: 20 de octubre de 2026, para corregir los topes legales de esa comisión, que en la versión anterior estaban mal, cuatro cifras de los ejemplos que no cuadraban con su propio cálculo, y para tener en cuenta los impuestos y la deducción por vivienda al comparar amortizar con invertir.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Amortizar o invertir depende de tu situación personal, tu horizonte y tu tolerancia al riesgo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Amortizar hipoteca o invertir? ¿Qué compensa más?
Depende de la diferencia entre tu tipo y la rentabilidad esperada. Si tu hipoteca está al 1,5% y esperas un 7% invirtiendo a largo plazo, la diferencia bruta es de 5,5 puntos. Pero lo que ahorras amortizando no paga impuestos y la ganancia de invertir sí: al vender, el IRPF del ahorro le quita a ese 7% alrededor de un punto, así que lo que de verdad dejas de ganar con cada euro amortizado se queda cerca de un 4,5%. Y solo cuenta si inviertes de verdad ese dinero y aguantas la volatilidad; si se queda en la cuenta corriente, amortiza.
¿Es mejor reducir cuota o reducir plazo al amortizar?
Reducir plazo, casi siempre. Con 3.000 € extra al año durante 10 años (30.000 € en total) reduciendo cuota te ahorras unos 9.700 € en intereses; reduciendo plazo, unos 20.600 € y terminas 4,4 años antes. Ahorras más porque el dinero se queda más tiempo dentro, no porque rinda más: cada euro amortizado rinde lo mismo, tu tipo. Si la rebaja de cuota te la ibas a gastar, reduce plazo. La excepción: si pasas apuros y necesitas aliviar la cuota mensual.
¿Cuánto pago de intereses en una hipoteca normal?
En una hipoteca de 200.000 € a 25 años al 3% fijo, la cuota es de 948 € y acabas pagando 284.527 €: 84.527 € solo en intereses. En muchas hipotecas se acaba pagando entre un 40% y un 70% más del precio del piso solo en intereses. El primer año, más de la mitad de lo que pagas (5.925 € de 11.376 €) son intereses puros.
¿Cuándo NO conviene amortizar la hipoteca anticipadamente?
En tres casos. Si tienes deudas más caras (un préstamo personal al 8% o tarjeta al 20%): siempre se ataca la deuda más cara primero. Si no tienes fondo de emergencia de 3 a 6 meses de gastos fijos: el dinero metido en la hipoteca no se saca fácilmente. Y si la diferencia entre tu tipo y la rentabilidad esperada invirtiendo es grande.
¿Sirve de algo redondear la cuota de la hipoteca al alza?
Mucho más de lo que parece. Pasar de 948 € a 1.000 € son 52 € al mes (624 € al año) que, aplicados desde el principio a reducir plazo, te ahorran 1,8 años de hipoteca y unos 6.900 € en intereses. Cada 50 € extra al mes recortan alrededor de año y medio en ese mismo ejemplo.
¿Qué comisión cobra el banco por amortizar antes de tiempo?
Depende de tu contrato, pero la ley le pone techo (Ley 5/2019, artículo 23). En una hipoteca a tipo fijo, como mucho el 2% del capital que devuelves antes de tiempo durante los 10 primeros años y el 1,5% después. En una variable, o el 0,15% durante los 5 primeros años o el 0,25% durante los 3 primeros (una de las dos, según el contrato), y después ninguna. En los dos casos solo pueden cobrarla si tu amortización le hace perder dinero al banco, y nunca más de lo que pierde. Confirma también con tu entidad si acepta pagos superiores a la cuota sin penalización, porque algunas exigen un trámite específico de amortización en lugar de simplemente pagar más cada mes.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.