¿Invertir poco a poco o todo de golpe? Lo que dicen 76 años de datos del S&P 500
Si desde 1950 te hubieras perdido solo los 10 mejores días de bolsa, la rentabilidad anual del S&P 500 habría bajado del 8,3 % al 7,1 %. Parece poco. Pero compuesto a lo largo de 76 años, esa diferencia deja tu capital final en menos de la mitad (el 43 %) del que habrías tenido sin tocar nada.
Ahora viene la pregunta que escucho constantemente: si comprar en caídas de bolsa funciona, ¿no sería mejor acumular dinero y solo invertir cuando el mercado baje? ¿Es mejor hacer aportaciones periódicas siempre o esperar el momento perfecto?
Lo hemos calculado con datos reales del S&P 500. Y hay un número concreto que cierra el debate.
El coste real de intentar esquivar las caídas de bolsa
El razonamiento del inversor que intenta hacer market timing parece lógico a primera vista: salirse cuando se ve peligro y volver a entrar cuando la tormenta se calme. Así se esquivan las caídas y se capturan las subidas. Perfecto en teoría.
Los datos lo destrozan.
Hemos analizado qué ocurre en el S&P 500 entre enero de 1950 y octubre de 2026 cuando te pierdes los mejores días:
| Escenario | Rentabilidad anualizada |
|---|---|
| Buy & hold sin tocar nada | 8,3% |
| Sin los 10 mejores días | 7,1% |
| Sin los 20 mejores días | 6,4% |
| Sin los 30 mejores días | 5,7% |
La diferencia entre 8,3% y 5,7% compuesta a 30 años es enorme. Pero lo más importante no es el número: es por qué ocurre.
De los 20 mejores días del mercado en esos 76 años, 19 ocurrieron durante mercados bajistas. Y de los 20 peores días, 15 también ocurrieron durante mercados bajistas. Los mejores y los peores días van juntos. No puedes esquivar unos sin perderte los otros.
Cuando intentas salirte «para no perder» y volver a entrar «cuando se calme», siempre llegas tarde a la recuperación. Y son exactamente esos primeros días de rebote los que concentran la mayor parte de la rentabilidad.
La conclusión es dura pero clara: la única estrategia que funciona de verdad es estar dentro del mercado.
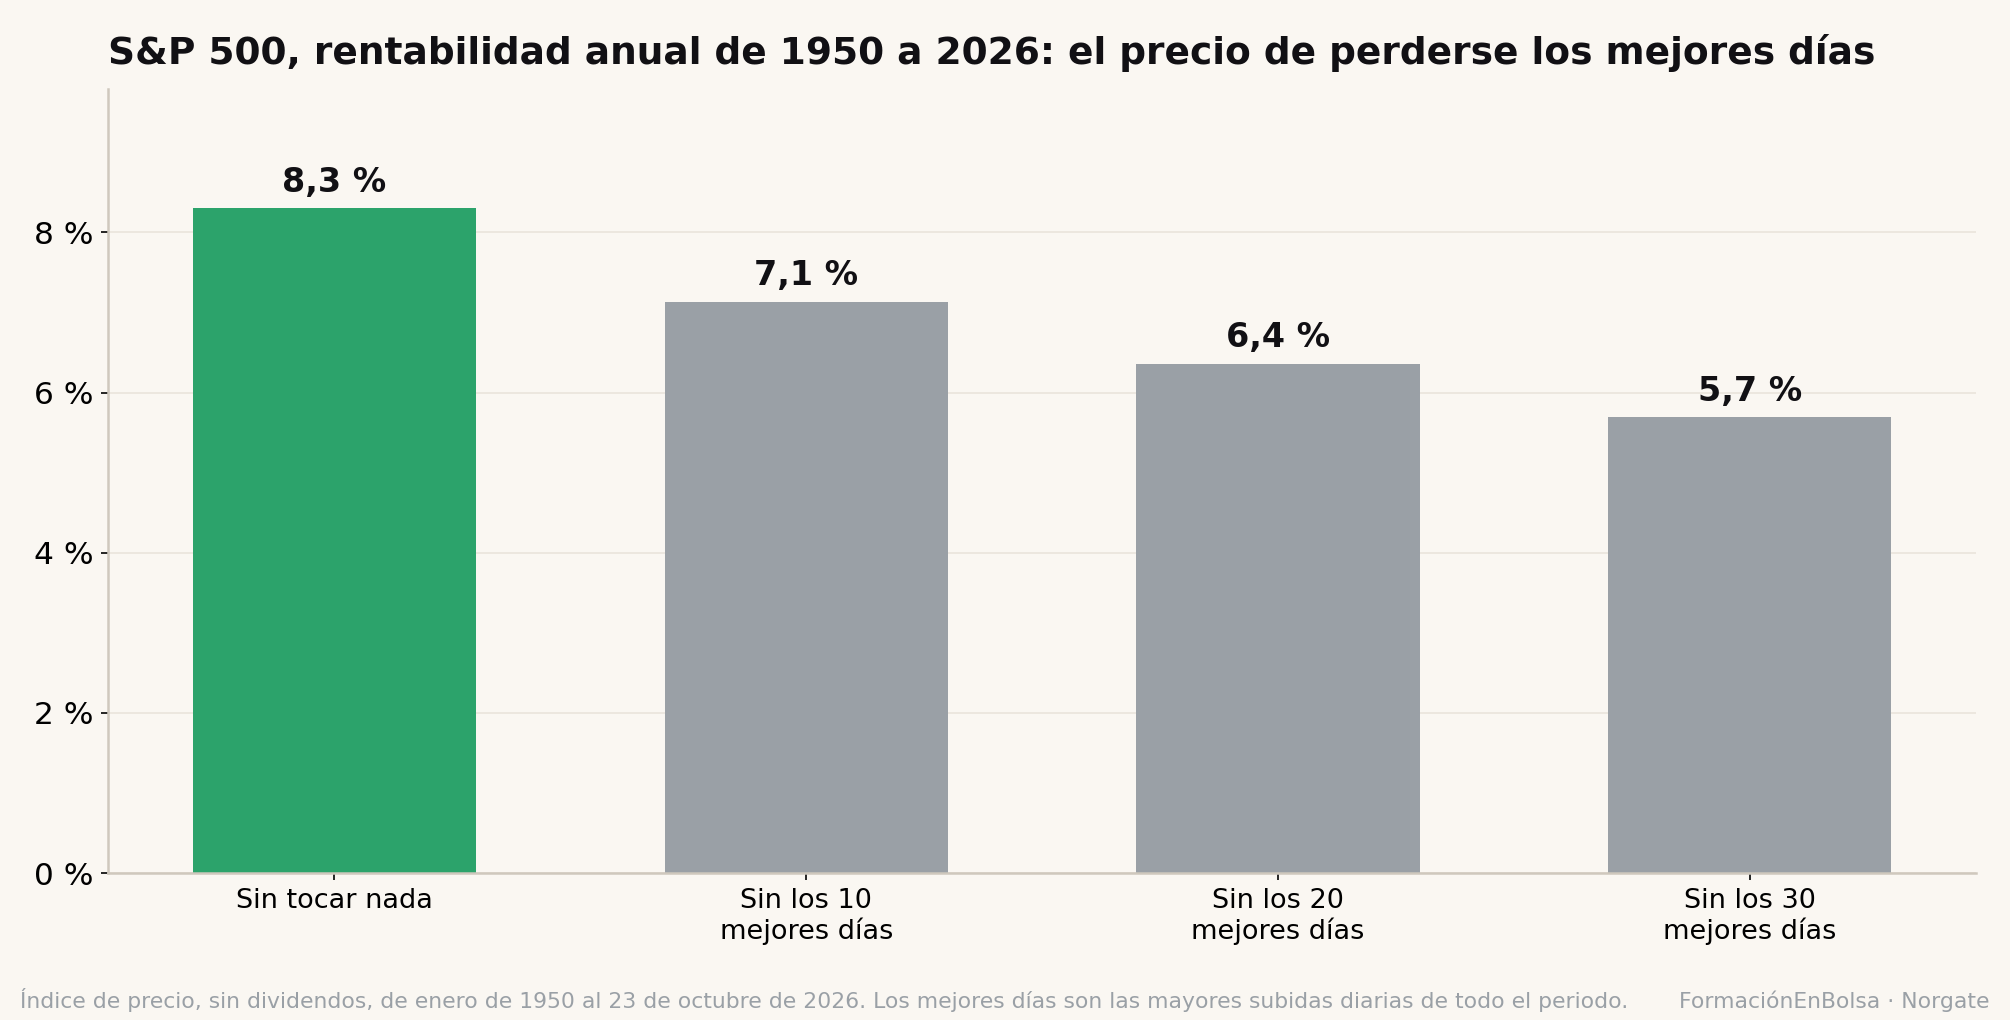
Diez días en 76 años bastan para dejar el capital final en menos de la mitad.
Aportaciones periódicas o invertir todo de golpe en un mercado bajista
Aquí está el análisis que diferencia este estudio de todo lo que habrás leído antes sobre el tema. La mayoría de comparativas entre hacer aportaciones periódicas (lo que en inglés se conoce como DCA, Dollar Cost Averaging) e invertir todo de golpe se hacen en condiciones normales de mercado.
Nosotros lo hemos calculado específicamente dentro de los 11 mercados bajistas del S&P 500 desde 1950. El escenario es concreto: tienes 10.000€ disponibles cuando se confirma el mercado bajista, el día en que el índice está un 20 % por debajo de su máximo. ¿Los inviertes todos a la vez o haces aportaciones de 833€ al mes durante 12 meses?
El resultado general:
- A 1 año: las aportaciones periódicas ganan en 4 de los 11 casos.
- A 5 años: ganan en 4 de los 10 casos que ya tienen cinco años de datos.
- En rentabilidad media a 1 año, invertir todo de golpe gana: +15,0 % frente a +8,8 %.
Pero el resultado cambia radicalmente según el tipo de mercado bajista (estructural, cíclico o event-driven, como vimos en comprar en caídas de bolsa):
- En crisis estructurales (1973, dotcom 2000, crisis financiera 2008), las aportaciones periódicas ganan en el 100% de los casos, a 1, 3 y 5 años. Invertir todo de golpe al inicio de una crisis estructural es, históricamente, el error más caro que puede cometer un inversor de largo plazo.
- En crisis event-driven (1962, Black Monday 1987, Covid 2020), invertir todo de golpe gana las tres veces. Son caídas rápidas y profundas que se recuperan igual de rápido, y el que entra con todo desde el principio captura más subida.
- En las cíclicas, también gana entrar de golpe: cuatro de cinco veces a un año.
Un ejemplo concreto con datos reales:
Crisis financiera 2007-2008: 10.000€ invertidos de golpe al confirmarse el bear market (9 de julio de 2008) → 10.796€ a 3 años. Los mismos 10.000€ en aportaciones periódicas mensuales → 14.076€ a 3 años.
Covid 2020: 10.000€ de golpe (12 de marzo de 2020) → 15.800€ a 3 años. En aportaciones periódicas → 12.161€ a 3 años.
La lección práctica: si no sabes qué tipo de crisis estás viviendo (y en tiempo real es difícil saberlo), las aportaciones periódicas son tu seguro. Te protegen en las estructurales, que son las que realmente destruyen carteras, a cambio de renunciar a rentabilidad en las demás, que son la mayoría: en siete de las once crisis ganó entrar de golpe.
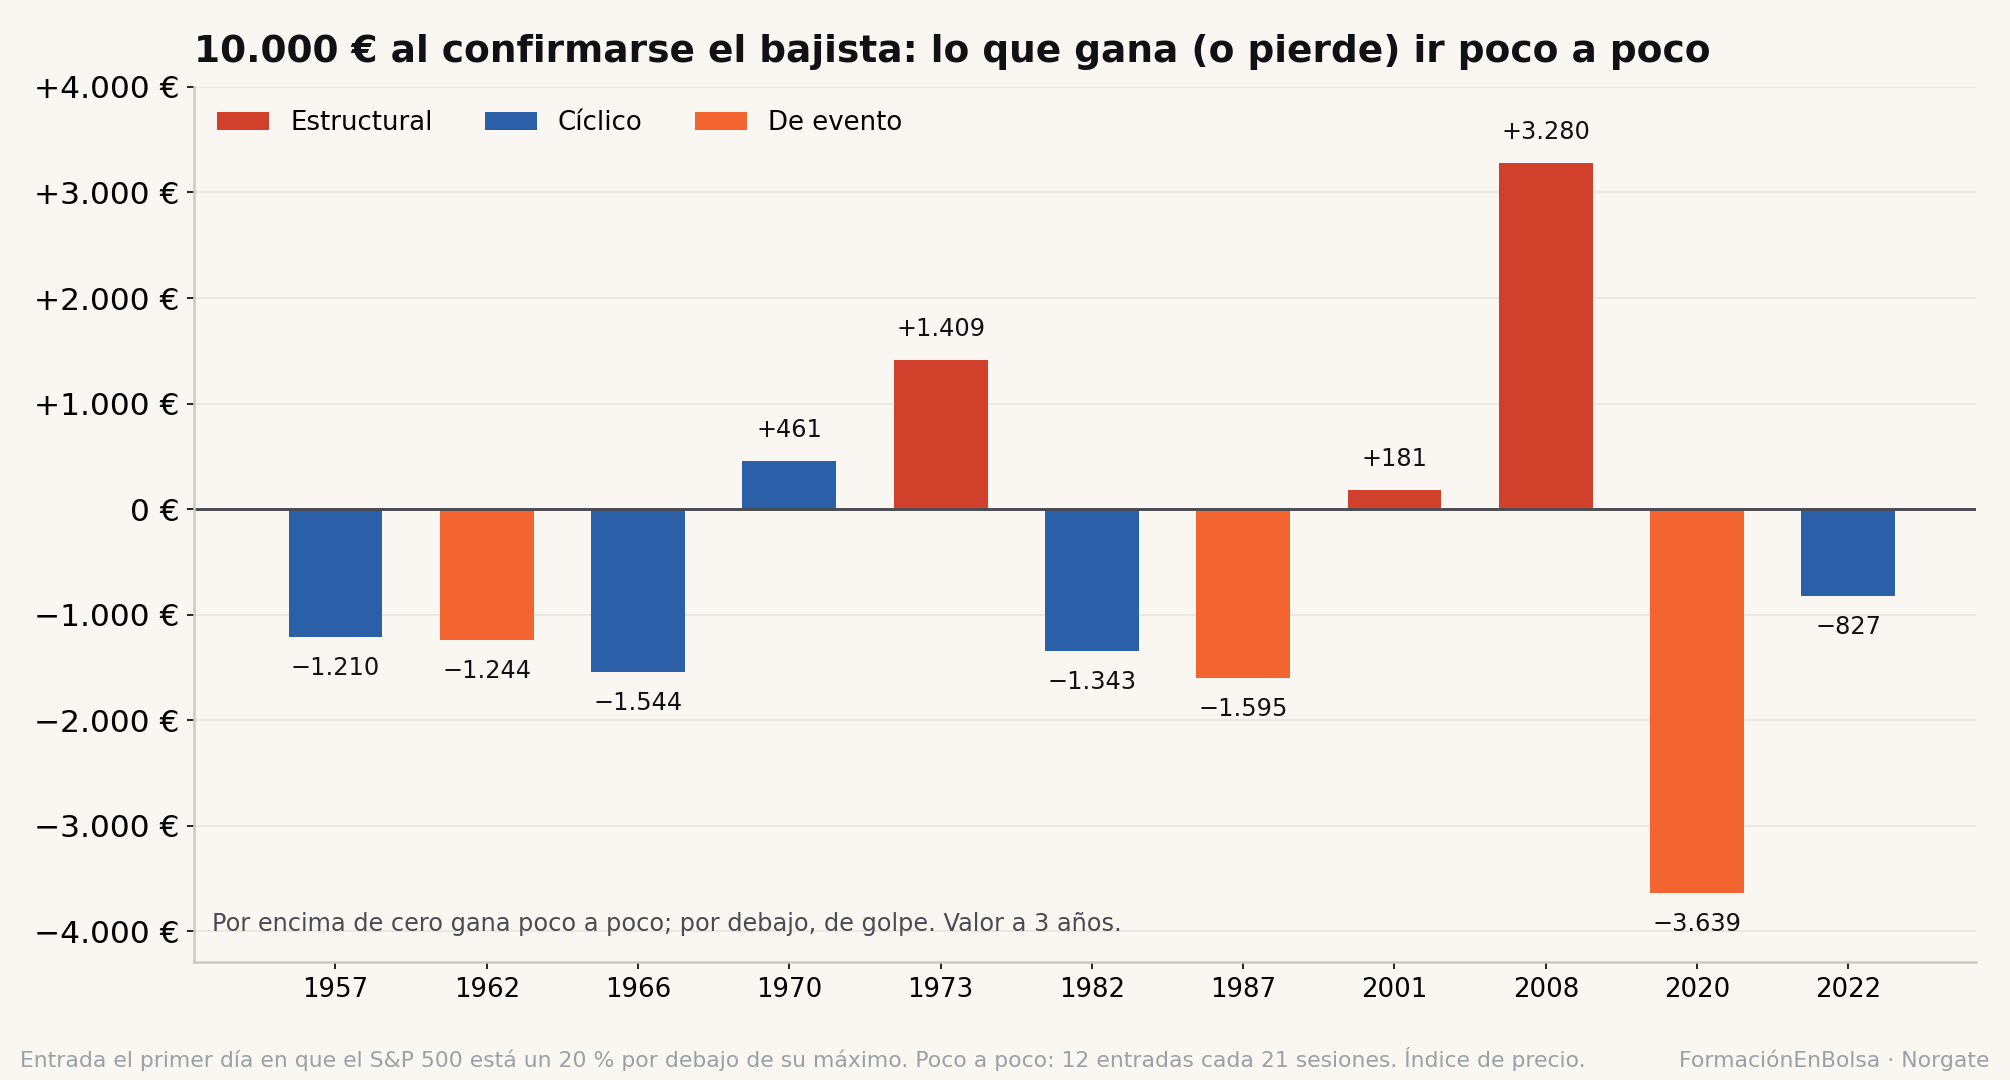
Solo en los estructurales (en rojo) ir poco a poco gana siempre; fuera de ellos, solo ganó en 1970.
El dato que cierra el debate: ¿DCA constante o esperar a que caiga?
Esta es la pregunta que más veces surge después de explicar las aportaciones periódicas: «¿No sería mejor guardar el dinero y hacer aportaciones solo cuando el mercado ha caído un 10% o un 20%?»
Hemos simulado seis estrategias diferentes con 500€ al mes desde enero de 1988 (233.000€ aportados en total), con el S&P 500 con dividendos reinvertidos y, para ser justos con la espera, el dinero que espera cobrando el interés de las letras del Tesoro de EEUU:
| Estrategia | Capital final |
|---|---|
| Aportaciones periódicas constantes | 3,25 millones € |
| Solo invertir cuando cae un -5% | 3,11 millones € |
| Solo invertir cuando cae un -10% | 2,69 millones € |
| Solo invertir cuando cae un -15% | 2,74 millones € |
| Solo invertir cuando cae un -20% | 2,08 millones € |
| Solo invertir cuando cae un -30% | 2,08 millones € |
Las aportaciones periódicas constantes superan a «esperar una caída del 20%» en un 56%. En euros, hablamos de 1,17 millones de diferencia sobre la misma cantidad invertida.
Y no es cosa de este periodo: desde 1950, con el índice sin dividendos y el dinero en espera sin intereses, aportar siempre también queda por delante de todas las esperas.
¿Por qué gana el DCA constante? Por tres razones:
Primero, el mercado sube la mayor parte del tiempo: el S&P 500 cerró en positivo 55 de los 75 años de 1951 a 2025 (cuánto rinde de media lo tienes en el rendimiento medio del mercado de valores). Cuando esperas a que caiga, tu dinero está parado la mayor parte del tiempo. Segundo, cada mes que el dinero está fuera del mercado es un mes de dividendos que no cobras y de interés compuesto que no se acumula, y el interés de las letras no lo compensa. Tercero, los meses en que «por fin» se cumple la condición de caída y entras, a menudo coinciden con periodos de alta volatilidad donde los retornos posteriores son mejores, pero no lo suficiente como para compensar todos los meses de espera.
No es que invertir en las caídas sea malo. Es que no invertir es peor.
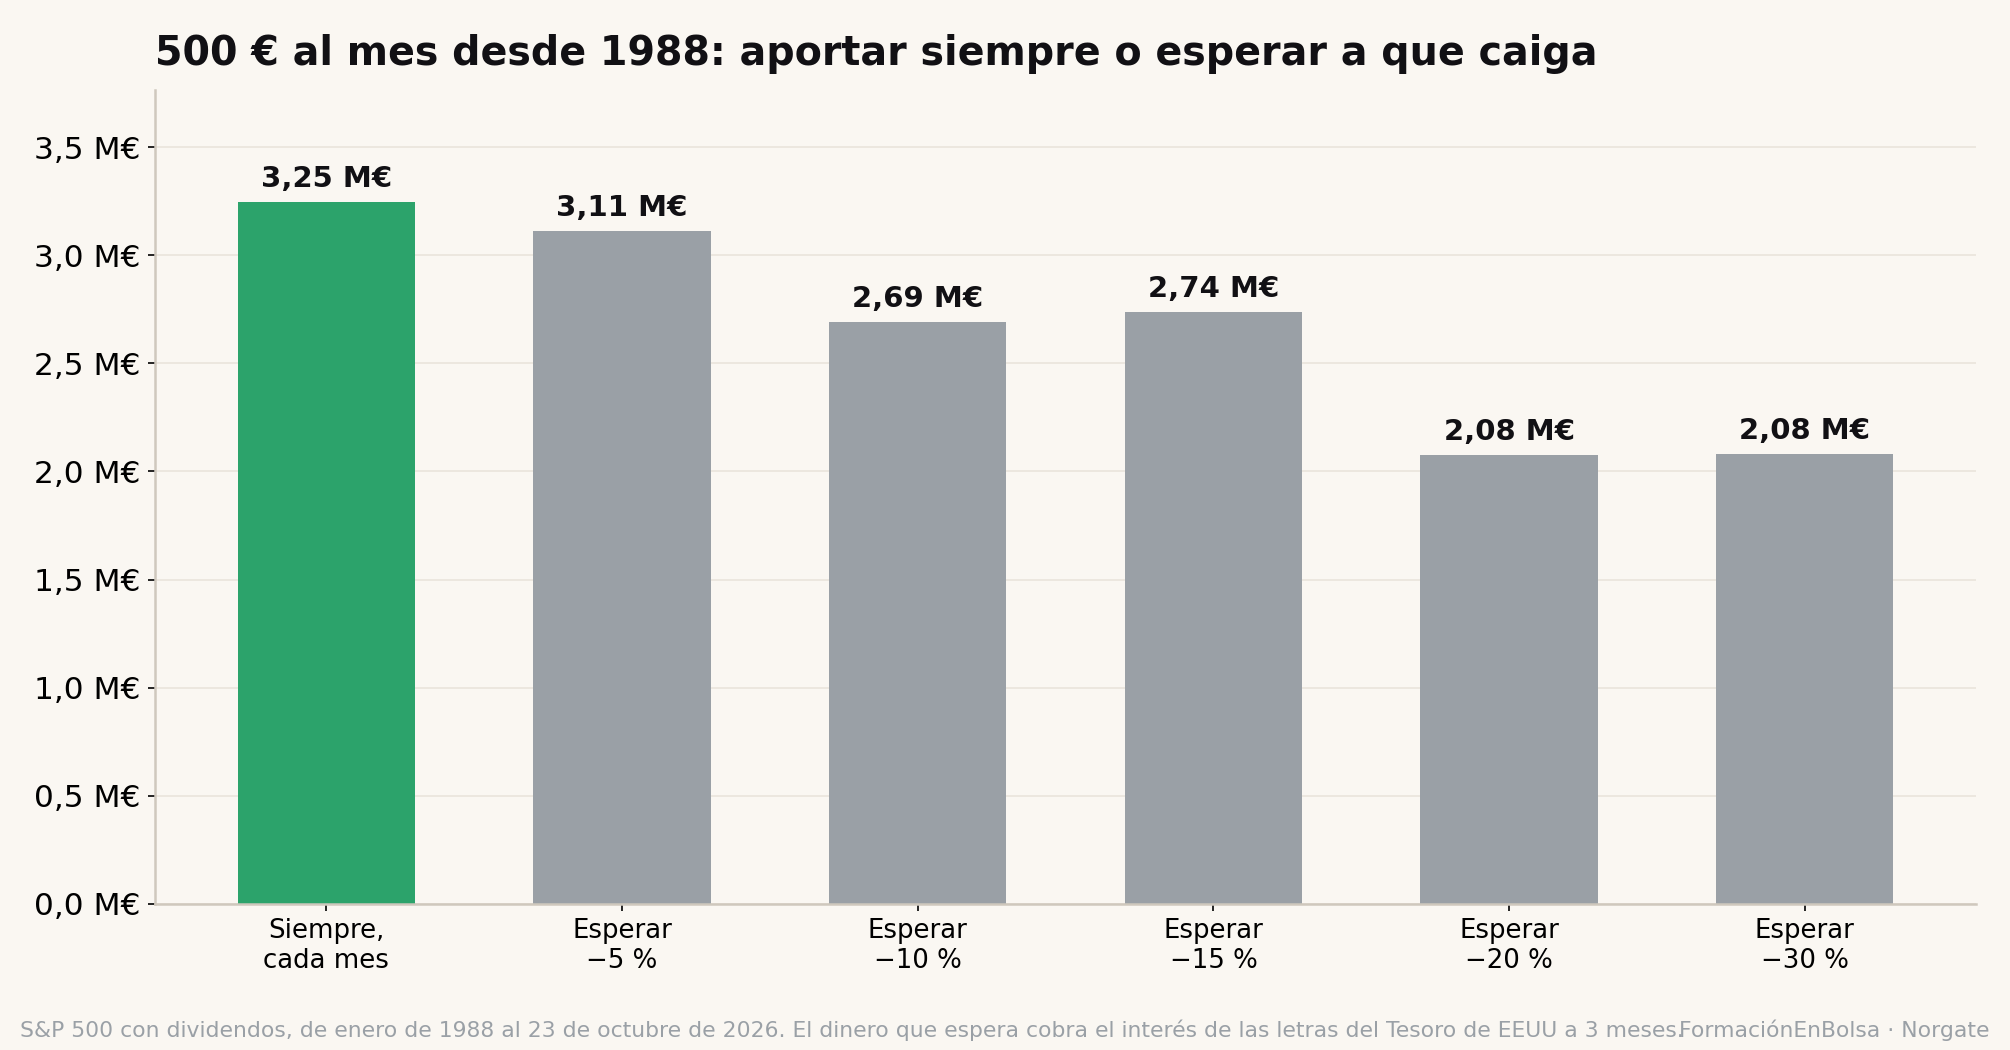
Ninguna de las cinco esperas alcanza a la aportación constante, ni siquiera con el dinero parado cobrando intereses.
Lo que este análisis no te dice
El análisis de los mejores días asume que puedes predecir cuándo salir y entrar. Nadie puede. La pregunta real no es «¿qué pasa si me pierdo los 10 mejores días?» sino «¿soy capaz de adivinar cuándo ocurrirán esos días para no perderlos?». La respuesta, en 76 años de historia, es que nadie ha podido hacerlo de forma consistente.
Aportaciones periódicas vs. inversión única depende de tu situación personal. Si recibes una herencia o vendes un inmueble, la decisión es diferente que si inviertes mensualmente con tu nómina. Para el segundo caso, las aportaciones periódicas son la estrategia natural. Para el primero, los estudios de Vanguard muestran que invertir todo de golpe suele ganar a largo plazo, aunque psicológicamente sea más difícil de ejecutar.
Todo basado en el S&P 500. Como en el análisis anterior, los datos corresponden al mercado estadounidense. Otros índices pueden comportarse de forma diferente, aunque las conclusiones principales sobre el coste de no estar invertido son aplicables de forma general.
Las tres reglas para invertir en cualquier mercado
El resumen de esta serie en tres puntos concretos:
1. Comprar en caídas del 25% o más ha funcionado siempre a 5 años. Sin excepciones en 76 años. Pero debes saber si la caída es estructural o event-driven antes de decidir cómo entrar.
2. No puedes esquivar las caídas sin perderte las subidas. Salir del mercado para «protegerte» destruye rentabilidad a largo plazo de forma sistemática. La única estrategia que funciona es estar dentro.
3. Las aportaciones periódicas constantes ganan a esperar una caída del 20 % por un 56 %. El tiempo en el mercado bate siempre al timing del mercado.
Si quieres ver cómo se llevan estas tres reglas a un plan de inversión, con números y no con teoría, empieza por TurboBolsa Lite, mi miniserie gratuita: la primera clase te dice cuánto puedes ver caer sin vender y la tercera es un plan entero, paso a paso.
Para explorar toda la oferta formativa de inversión, pásate por BolsaAcademy.
Fuente y método: cierres diarios de Norgate Data. Mejores días y «de golpe o poco a poco»: índice S&P 500 de precio (sin dividendos) del 3 de enero de 1950 al 23 de octubre de 2026. Un mercado bajista es una caída de al menos un 20 % desde el máximo histórico y dura hasta que se supera ese máximo; «durante un bajista» cuenta desde el máximo hasta la recuperación. «De golpe» invierte 10.000 el primer día en que el índice está un 20 % por debajo de su máximo; «poco a poco», 12 partes iguales cada 21 sesiones desde ese día, y se comparan a 252, 756 y 1.260 sesiones (1, 3 y 5 años). Tipos de bajista según el esquema de Goldman Sachs. Aportaciones: 500 al cierre de cada mes desde enero de 1988 sobre el S&P 500 con dividendos reinvertidos; las estrategias de espera invierten todo lo acumulado el mes en que el índice cierra al menos un X % por debajo de su máximo, y mientras tanto el efectivo cobra el interés de las letras del Tesoro de EEUU a 13 semanas.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Rentabilidades pasadas no garantizan rentabilidades futuras. Cada persona es responsable de gestionar su capital.
¿Te ha resultado útil? Compártelo con alguien que todavía crea que puede adivinar el mejor momento para invertir.
Preguntas frecuentes
¿Es mejor invertir poco a poco o todo de golpe?
En los 11 mercados bajistas del S&P 500 desde 1950, con 10.000 € el día en que se confirmaba el bajista, entrar de golpe ganó a un año 7 de 11 veces. Ir poco a poco, en 12 meses, solo ganó en los tres bajistas estructurales (1973, 2000 y 2007) y en 1970: funciona como un seguro contra las crisis largas, que se paga en las demás.
¿Qué pasa si te pierdes los mejores días de bolsa?
Del 3 de enero de 1950 al 23 de octubre de 2026, el S&P 500 sin dividendos rentó un 8,3 % anual. Sin sus 10 mejores días, un 7,1 %; sin los 30 mejores, un 5,7 %. Perderse solo los 10 mejores días deja el capital final en el 43 % del que habrías tenido.
¿Es mejor esperar a que caiga la bolsa para invertir?
No. Con 500 € al mes desde 1988, con el S&P 500 con dividendos y el dinero en espera cobrando el interés de las letras del Tesoro de EEUU, aportar siempre acabó con 3,25 millones y esperar a una caída del 20 % para invertir, con 2,08 millones. Aportar siempre ganó a todos los umbrales de espera probados.
¿Cuántos años sube la bolsa?
El S&P 500 cerró en positivo 55 de los 75 años de 1951 a 2025, el 73 %. Esperar a que caiga significa tener el dinero parado la mayor parte del tiempo.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.