El 70% de tu cartera en USA: riesgos y cómo diversificar con value fuera de EEUU
Lo que más subió en bolsa en 2025 no fueron las Siete Magníficas ni el S&P 500: fue el value de los países desarrollados fuera de Estados Unidos, con un +42,2 % en dólares (índice MSCI EAFE Value), frente al +17,9 % del S&P 500.
Casi nadie lo tenía en cartera. La mayoría de inversores tenía el 70% de su cartera apostado a las tecnológicas americanas, y encima creyendo que estaban diversificados porque tenían un MSCI World. Spoiler: no lo estaban.
AllianceBernstein (una de las gestoras más grandes del mundo, con más de 700.000 millones bajo gestión) publicó su Equity Outlook 2026. Las conclusiones son claras: el mercado americano está perdiendo ventaja, y las oportunidades que casi nadie está mirando están fuera de EEUU.
El dato que nadie esperaba: +42% en value fuera de USA en 2025
En 2025, las bolsas globales subieron un 22,3% medido por el MSCI ACWI. Bien. Pero el S&P 500 solo subió un 17,9%. Por detrás de Europa, de los mercados emergentes y de Japón. Y eso, incluso eliminando el efecto dólar: en moneda local, el resto del mundo también ganó a Estados Unidos.
El MSCI EAFE Value (value de los países desarrollados fuera de EEUU y Canadá) subió un 42,2% en 2025. Cuarenta y dos por ciento, en dólares: 50.000 dólares en un ETF que replicase ese índice habrían ganado más de 21.000 en un año. Para un inversor en euros, bastante menos: el euro se revalorizó un 13,4 % frente al dólar en 2025, así que, sin cubrir la divisa, ese +42,2 % se quedó en un +25,4 % (unos 12.700 € sobre 50.000 €). Aun así, lo mejor de la tabla. Y casi nadie habla de ello.
Lo he contrastado con los ETF que replican cada índice, y las cifras de AllianceBernstein cuadran: +42,2 % el value fuera de EEUU, +22,4 % el mundo (frente al 22,3 % del índice) y +17,7 % el S&P 500 (frente al 17,9 %; el ETF descuenta su comisión).
| Qué mide | ETF | 2025 en dólares | 2025 en euros, sin cubrir |
|---|---|---|---|
| Value de desarrollados fuera de EEUU (MSCI EAFE Value) | EFV | +42,2 % | +25,4 % |
| Europa (FTSE Developed Europe) | VGK | +35,8 % | +19,7 % |
| Emergentes (MSCI Emerging Markets) | EEM | +34,0 % | +18,1 % |
| Mundo sin EEUU (MSCI ACWI ex USA) | ACWX | +32,6 % | +16,9 % |
| Desarrollados fuera de EEUU (MSCI EAFE) | EFA | +31,5 % | +16,0 % |
| Japón (MSCI Japan) | EWJ | +25,8 % | +10,9 % |
| Mundo (MSCI ACWI) | ACWI | +22,4 % | +7,9 % |
| Desarrollados (MSCI World) | URTH | +21,4 % | +7,0 % |
| Growth de desarrollados fuera de EEUU (MSCI EAFE Growth) | EFG | +20,7 % | +6,4 % |
| S&P 500 | SPY | +17,7 % | +3,8 % |
Rentabilidad total de 2025, con dividendos, de los ETF que replican cada índice, en dólares y pasada a euros con el cambio euro-dólar de cierre de 2024 (1,0354) y de 2025 (1,1745). Cálculo propio con datos de Norgate Data.
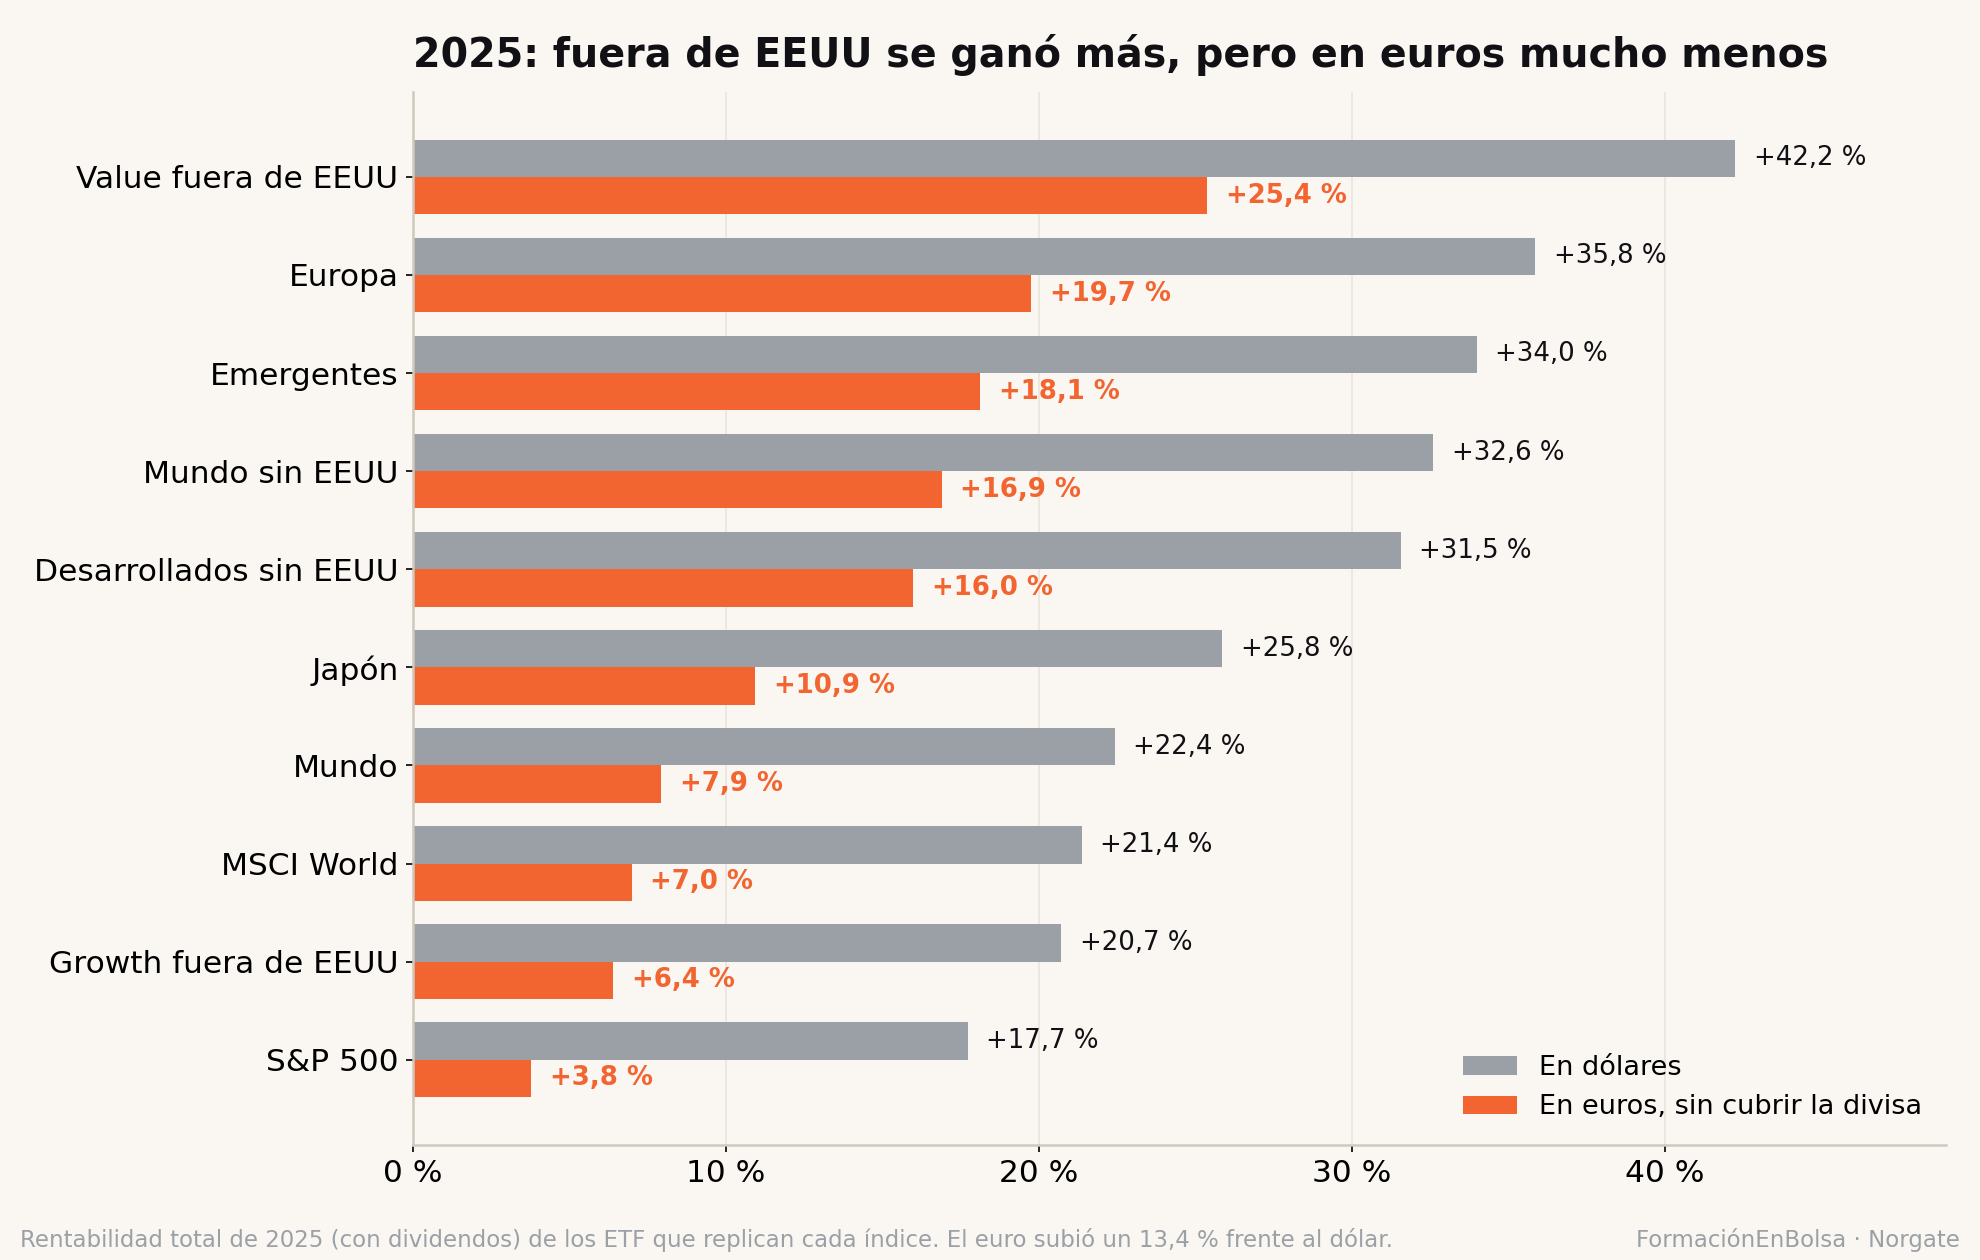
Fuera de EEUU se ganó más en 2025, pero la caída del dólar se comió buena parte de la subida para quien invierte en euros sin cubrir la divisa: el value fuera de EEUU pasa de +42,2 % a +25,4 % y el S&P 500, de +17,7 % a +3,8 %.

Las bolsas globales avanzaron en 2025 lideradas por Europa y emergentes. El S&P 500 quedó rezagado. Fuente: AllianceBernstein, Equity Outlook 2026.
Esto importa porque el inversor medio español tiene un MSCI World y poco más. Un MSCI World es, en esencia, un 70% Estados Unidos y casi todo growth tecnológico. Crees que estás diversificado. No lo estás. Estás apostado a que las tecnológicas americanas siguen subiendo indefinidamente.
El value fuera de USA machacó al growth no-americano. No por poco: +42,2 % frente al +20,7 % del growth de los mismos países.

Value fuera de EEUU frente a growth, con y sin exposición a EEUU. La diferencia de +42% no es ruido estadístico. Fuente: AllianceBernstein, Equity Outlook 2026.
Por qué el 70% en USA es más riesgo del que crees
AllianceBernstein identifica tres vientos en contra claros para el mercado americano en 2026.
Concentración extrema. Las 10 mayores empresas del S&P 500 ya rondan el 40% del índice (lo que compras de verdad con un ETF del S&P 500). Si un par de ellas tienen un mal trimestre, todo el índice se resiente. Eso no es diversificación: es una apuesta concentrada con disfraz de índice.
Valoraciones estiradas. Incluso después de un año donde EEUU fue de los peores performers globales, sigue estando caro respecto al resto del mundo. Estás pagando más por cada euro de beneficio que en Europa o Japón.
El excepcionalismo americano tiene grietas. El S&P 500 ha ganado a los mercados no-estadounidenses en 11 de los últimos 15 años. Las rachas se rompen. Los datos de 2025 sugieren que puede estar pasando ya: tensiones comerciales, incertidumbre política, posibles disrupciones en el gasto federal.
Hay un síntoma más que me parece especialmente revelador: en 2025, las empresas americanas que batieron expectativas de beneficios apenas fueron premiadas. Pero las que decepcionaron fueron castigadas mucho más de lo normal.

En EEUU, bates earnings y no te premian. Fallas, y te castigan fuerte. Fuera de EEUU, el patrón clásico sigue funcionando. Fuente: AllianceBernstein, Equity Outlook 2026.
Fuera de EEUU, ese mecanismo sigue intacto: si bates expectativas, la acción sube. En EEUU en 2025, ese patrón se rompió. Más riesgo de caída, menos potencial de subida.
Dónde están las oportunidades: Europa, Japón y emergentes
Europa: disciplina de capital, sector financiero fuerte y valor en abundancia. Las empresas europeas están haciendo recompras, pagando dividendos y mejorando eficiencia. Las valoraciones están en descuento histórico respecto a EEUU.
Japón: la reforma de gobernanza corporativa avanza de forma estructural. Las empresas japonesas mejoran su rentabilidad y devuelven capital al accionista como nunca antes. Es un cambio de largo plazo, no una moda.
Emergentes: se benefician de un dólar más débil, la digitalización y medidas de China para reactivar la economía.
El argumento de valoración es el más sencillo: los beneficios empresariales fuera de EEUU están convergiendo con los americanos. Y las valoraciones siguen en descuento histórico respecto al MSCI World. Esto se llama expansión de múltiplos: que las acciones suban simplemente porque el mercado les pone un precio más justo, sin necesidad de que los beneficios se disparen.

Los beneficios fuera de EEUU convergen con los americanos. Las valoraciones siguen en descuento. Doble catalizador para la inversión fuera de EEUU. Fuente: AllianceBernstein, Equity Outlook 2026.
El playbook concreto para diversificar tu cartera en 2026
AllianceBernstein da tres recomendaciones claras.
Primera: gestiona la concentración. No asumas que las mega-caps te van a proteger si hay una corrección. El inversor que tiene todo en Nvidia o en las Magnificent 7 creyendo que está diversificado, no lo está. Necesitas distribuir por sectores, estilos y regiones.
Segunda: la diversificación regional es una fuente de retornos, no solo control de riesgo. 2025 lo demostró: value en Europa, reformas en Japón, digitalización en emergentes. Eso no lo habrías capturado con un S&P 500. Con el dólar debilitándose, los activos fuera de EEUU tienen un viento de cola adicional.
Tercera: no abandones la calidad. Las acciones con beneficios consistentes, poca deuda y modelos sólidos lo hicieron mal en 2025. AllianceBernstein lo dice claro: esto es temporal. A largo plazo, la calidad supera. Y si 2026 trae más volatilidad (que es probable), la calidad será tu refugio.
¿Qué puedes hacer tú en la práctica?
- Revisa tu exposición geográfica. Calcula qué porcentaje tienes en EEUU. Si tienes un MSCI World y poco más, tienes un 70% en un solo país.
- Añade exposición a value fuera de EEUU. Hay ETFs que replican el MSCI EAFE Value (cómo elegir un ETF sin perderte entre miles). No es magia: es mirar donde otros no miran.
- Mira Europa y Japón con otros ojos. Disciplina de capital, reformas estructurales y descuentos históricos de valoración.
- No ignores emergentes. Con el dólar débil y valoraciones atractivas, pueden ser un buen complemento.
- Dentro de EEUU, amplía más allá de tecnológicas. Healthcare, industriales y financieras están mejorando beneficios y cotizan mucho más baratas que las mega-caps.
Lo que NO estoy diciendo
Una aclaración necesaria. No estoy diciendo que vendas todo lo americano. No estoy diciendo que value siempre gana a growth: históricamente, en EEUU, no ha sido así (lo tienes medido en value frente a growth). Y no estoy diciendo que el S&P 500 vaya a caer mañana.
Lo que sí estoy diciendo es: si tienes el 70% de tu cartera en EEUU (que es lo que tienes con un MSCI World), merece la pena que te pares un momento a pensar si eso tiene sentido para ti.
Las rentabilidades pasadas no son garantías. Pero cuando los datos te dicen algo con tanta claridad, ignorarlos tampoco es muy inteligente.
Conclusión
El value fuera de EEUU fue la inversión estrella de 2025 con un +42%. Y casi nadie lo vio venir porque casi nadie lo tenía en cartera.
AllianceBernstein (con más de 4.000 profesionales y décadas de historial) dice que la diversificación regional no es solo control de riesgo. Es una fuente de retornos. Y los datos de 2025 les dan la razón.
Si quieres saber cómo integrar esto en tu cartera de forma coherente, empieza por TurboBolsa Lite, mi miniserie gratuita. La segunda clase va justo de esto: por qué tener muchas cosas no es estar repartido y cómo se mide de cuántas cosas distintas dependes de verdad.
Fuente y método: las cifras de 2025 por región y estilo de los índices, el diagnóstico del mercado americano y las tres recomendaciones son de AllianceBernstein, Equity Outlook 2026. Contraste propio con datos de Norgate Data: rentabilidad total de 2025 en dólares (dividendos incluidos) de los ETF que replican cada índice, del cierre de 2024 al de 2025, y su equivalente en euros sin cubrir con el cambio euro-dólar de esas dos fechas (1,0354 y 1,1745). El recuento de años en que el S&P 500 gana al resto del mundo compara SPY con ACWX, año natural a año natural, de 2011 a 2025. Última actualización: 24 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Rentabilidades pasadas no garantizan rentabilidades futuras. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué fue lo que más subió en bolsa en 2025?
Entre los grandes índices, el value de los países desarrollados fuera de Estados Unidos: el MSCI EAFE Value subió un 42,2 % en dólares, frente al 22,3 % del MSCI ACWI y el 17,9 % del S&P 500 (cifras de AllianceBernstein). Contrastado con los ETF que replican cada índice, con dividendos: EFV +42,2 %, ACWI +22,4 % y SPY +17,7 %.
¿Cuánto ganó en 2025 el value fuera de EEUU para un inversor en euros?
Bastante menos que en dólares: el euro se revalorizó un 13,4 % frente al dólar en 2025, así que, sin cubrir la divisa, el +42,2 % del MSCI EAFE Value se quedó en un +25,4 %. Con 50.000 € se ganaron unos 12.700 €, no 21.000. Aun así fue lo que más subió de la tabla; el S&P 500, en euros, apenas un +3,8 %.
¿Un MSCI World está bien diversificado?
Por regiones, menos de lo que parece: alrededor del 70 % de un MSCI World está en Estados Unidos y sus mayores posiciones son tecnológicas americanas. Quien solo tiene un MSCI World tiene, en la práctica, una apuesta mayoritaria por un solo país.
¿El S&P 500 siempre gana al resto del mundo?
No siempre, aunque en la última década casi: comparando SPY con ACWX (el mundo sin EEUU), con dividendos, el S&P 500 ganó en 11 de los 15 años de 2011 a 2025. 2025 fue uno de los cuatro en que perdió, y por mucho: +17,7 % frente a +32,6 %.
¿Cómo se diversifica una cartera fuera de EEUU?
Primero, midiendo qué porcentaje tienes ya en Estados Unidos. Después, AllianceBernstein propone tres cosas en su Equity Outlook 2026: gestionar la concentración en las grandes tecnológicas, repartir por regiones y estilos (value fuera de EEUU, Europa, Japón, emergentes) y no abandonar la calidad. Son ideas generales, no una recomendación para tu caso.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.