Concepto de Análisis Fundamental
El análisis fundamental es el método que estima cuánto vale una empresa a partir de sus cuentas, su negocio y su entorno, para compararlo con lo que cuesta en bolsa. Si el precio queda claramente por debajo de ese valor, hay margen de seguridad; si queda por encima, estás pagando expectativas. Lo sistematizaron Benjamin Graham y David Dodd en Security Analysis, en 1934.
Aquí tienes qué mira exactamente (estados financieros y ratios, en una tabla), cómo se pasa de los números a un valor, en qué se diferencia del análisis técnico y cómo se aplica a una decisión de inversión.
Qué es el análisis fundamental
El análisis fundamental parte de una idea sencilla: una acción es una parte de un negocio, y a largo plazo su precio debería acabar reflejando lo que ese negocio gana y lo que vale. El trabajo del analista es estimar ese valor, al que se llama valor intrínseco, y compararlo con la cotización.
Tiene tres objetivos concretos:
- Estimar el valor real de la empresa, con independencia de lo que diga el mercado ese día.
- Entender el negocio: cómo gana dinero, cuánto crece y qué posición tiene frente a sus competidores.
- Medir el riesgo: cuánto debe, si genera caja suficiente para pagarlo y qué puede torcerse.
No es un método nuevo ni una moda. Benjamin Graham y David Dodd, profesores de la Columbia Business School, lo convirtieron en disciplina con Security Analysis en 1934, y desde entonces es la base de cualquier análisis de empresas que hace un banco, un gestor o un inversor particular.
Qué mira el análisis fundamental: estados financieros y ratios
La materia prima son los estados financieros que la empresa publica, más el contexto en el que opera. Cada pieza responde a una pregunta distinta:
| Qué se analiza | Pregunta que responde | Qué mirar | Ratios habituales |
|---|---|---|---|
| Cuenta de resultados | ¿Gana dinero y cuánto crece? | Ventas, márgenes, beneficio neto, beneficio por acción | Margen neto, crecimiento de ventas y de beneficio |
| Balance | ¿Qué tiene, qué debe y puede pagarlo? | Activos, deuda, patrimonio neto, liquidez | Deuda neta / EBITDA, endeudamiento, liquidez general |
| Estado de flujos de efectivo | ¿El beneficio se convierte en caja? | Flujo de las operaciones, inversiones (capex), flujo de caja libre | Flujo de caja libre / beneficio neto |
| Rentabilidad | ¿Cuánto rinde el capital invertido? | Beneficio frente a fondos propios y a activos | ROE, ROA |
| Valoración | ¿Está cara o barata? | Precio frente a beneficio, patrimonio, EBITDA y dividendo | PER, precio / valor contable, EV/EBITDA, rentabilidad por dividendo |
| Entorno | ¿El contexto le ayuda o le frena? | Sector, competencia, regulación, ciclo económico | Cualitativo |
Una precisión que conviene tener clara, porque se explica al revés con frecuencia: el PER es el precio de la acción dividido entre el beneficio por acción. Te dice cuántas veces pagas el beneficio de un año, o dicho de otra forma, cuántos años de beneficio actual cuesta la acción. Un PER de 15 significa que pagas 15 veces lo que la empresa gana en un año por cada acción. Tienes todas las fórmulas y un ejemplo resuelto en la guía de ratios financieros.
Los datos son públicos y gratuitos. Las cotizadas españolas registran en la CNMV sus informes financieros anuales y su información financiera intermedia; las estadounidenses, en EDGAR, la base de datos de la SEC, con el informe anual 10-K (que incluye las cuentas auditadas) y el trimestral 10-Q. Leer la fuente original evita depender de lo que haya copiado bien o mal un agregador.
Del análisis al valor intrínseco
Con las cuentas leídas, el siguiente paso es ponerle un número al negocio. Hay tres familias de métodos:
- Descuento de flujos de caja: proyecta el dinero que generará la empresa y lo trae a valor de hoy. Es el más completo y también el más sensible a los supuestos.
- Múltiplos: compara la empresa con otras parecidas mediante ratios como el PER o el EV/EBITDA. Es rápido, pero hereda las modas del mercado.
- Valoración por activos: parte del valor contable o de lo que se obtendría vendiendo los activos. Sirve de suelo, sobre todo en empresas con mucho activo tangible o en dificultades.
Lo que sale no es un número exacto, es una horquilla. En un ejemplo con cifras redondas, mover un punto arriba o abajo la tasa de descuento y el crecimiento esperado lleva el valor de la misma empresa de 140 a 300 millones, más del doble.
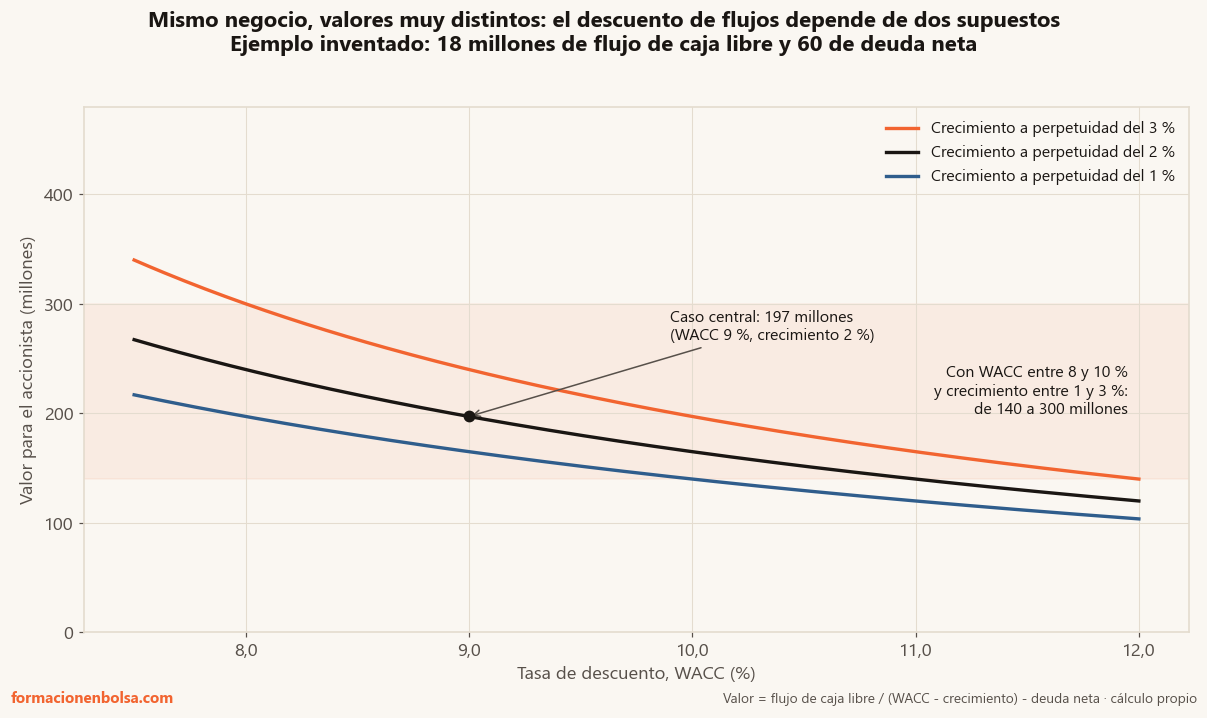 Ejemplo inventado: el valor intrínseco de una misma empresa por descuento de flujos, según dos supuestos que nadie conoce con certeza. Cálculo propio.
Lo tienes desarrollado con fórmulas y un ejemplo completo en cómo calcular el valor de una empresa.
De ahí sale la regla más útil del análisis fundamental: no comprar cuando el precio coincide con tu valor estimado, sino cuando queda bastante por debajo. Esa distancia es el margen de seguridad, y es lo que te protege de tus propios errores de estimación.
Análisis fundamental frente a análisis técnico
Las dos escuelas miran cosas distintas y responden a preguntas distintas:
| Aspecto | Análisis fundamental | Análisis técnico |
|---|---|---|
| Pregunta que responde | Qué comprar y cuánto vale | Cuándo entrar y cuándo salir |
| Datos que usa | Cuentas, negocio, sector y economía | Precio y volumen |
| Horizonte habitual | Años | De días a meses |
| Herramientas | Ratios, descuento de flujos, múltiplos | Gráficos, indicadores, soportes y resistencias |
| Punto fuerte | Sabes qué tienes y por qué lo tienes | Disciplina en la entrada, la salida y el riesgo |
| Límite | El precio puede ignorar el valor durante mucho tiempo | No dice nada del negocio que hay detrás |
No son excluyentes. Una combinación muy extendida es elegir las empresas con el análisis fundamental y decidir el momento de entrada y la gestión del riesgo con el técnico. Lo que sí conviene, en cualquiera de los dos, es comprobar con datos que las reglas que usas funcionan antes de jugarte dinero con ellas: es la diferencia que cuento en análisis técnico frente a análisis cuantitativo. Y si estás empezando, el mapa completo está en aprender a invertir en bolsa.
Factores externos: economía, sector y contexto global
Una empresa excelente en un sector en declive, o con una regulación nueva en contra, puede valer mucho menos de lo que dicen sus cuentas del año pasado. Por eso el análisis fundamental no se queda en la empresa:
- Economía: crecimiento del PIB, inflación, tipos de interés y empleo. Los tipos pesan especialmente, porque suben la tasa a la que se descuentan los flujos futuros y abaratan el valor de las empresas que más dependen del crecimiento lejano.
- Sector: competencia, barreras de entrada, cambios en el comportamiento del consumidor y regulación.
- Contexto global: interconexión de los mercados, riesgos geopolíticos, cambios en la política comercial y el tipo de cambio si la empresa vende o produce fuera.
Estos factores no se meten en una fórmula, pero cambian los supuestos que sí entran en ella: el crecimiento que proyectas, los márgenes que das por sostenibles y la rentabilidad que exiges.
Cómo aplicar el análisis fundamental a una decisión de inversión
Llevado a la práctica, el proceso tiene cuatro pasos:
- Entender el negocio y leer las cuentas de varios años, no solo del último: la tendencia dice más que la foto.
- Estimar un valor intrínseco con al menos dos métodos y quedarte con la horquilla, no con el punto medio.
- Exigir un margen de seguridad: comprar solo si el precio queda claramente por debajo de esa horquilla.
- Revisar periódicamente: con cada informe de resultados, comprobar si los supuestos siguen en pie. Si el negocio cambia, el valor cambia, y la tesis de inversión con él.
El análisis fundamental no te dice cuándo va a subir una acción. Te dice qué estás comprando y cuánto tiene sentido pagar por ello, que es la pregunta que decide si una inversión a largo plazo sale bien.
Conclusión
El análisis fundamental consiste en estimar lo que vale un negocio con sus cuentas y su contexto, y comprarlo solo cuando el mercado lo ofrece por bastante menos. Sus piezas son tres estados financieros, un puñado de ratios comparados siempre dentro del sector y un método de valoración que te dé una horquilla honesta. El resto es disciplina para esperar el precio y para revisar la tesis cuando los datos cambian.
En Bolsa Academy tenemos un capítulo completo dedicado al análisis fundamental. 10 lecciones teórico prácticas para comprender todos los entresijos de la valoración de activos por datos fundamentales.
Fuente y método: los datos bibliográficos de Security Analysis (Benjamin Graham y David Dodd, primera edición de 1934, Whittlesey House y McGraw-Hill) proceden de los registros de la obra y de catálogos de librerías de ediciones originales. La información sobre dónde se publican las cuentas procede de las propias webs de los reguladores: el apartado de información regulada de emisores de la CNMV («Informes financieros anuales» e «Información financiera intermedia») y la guía para inversores de la SEC sobre cómo leer los formularios 10-K y 10-Q, disponibles en EDGAR. Las definiciones de ratios son las estándar y coinciden con las de la guía de ratios financieros de este blog. Este artículo no incluye estudios ni datos de mercado propios. Última actualización: 5 de octubre de 2026.
Si te ha gustado este artículocompártelo en las redes sociales**, a mí me estarásayudando**.
Si quieres aprender mucho más y dar un salto de calidad en tu formación te recomiendo queempieces por aquí.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es el análisis fundamental en bolsa?
Es el método que estima cuánto vale una empresa a partir de sus cuentas, de la calidad de su negocio y del entorno en que opera, para compararlo con lo que cuesta en bolsa. Si el precio queda claramente por debajo de ese valor estimado, hay margen de seguridad. Su texto fundacional es Security Analysis, de Benjamin Graham y David Dodd, publicado en 1934.
¿Qué estados financieros se usan en el análisis fundamental?
Tres: la cuenta de resultados, que dice si la empresa gana dinero; el balance, que dice qué tiene y qué debe; y el estado de flujos de efectivo, que dice si ese beneficio se convierte en caja. Las cotizadas españolas los registran en la CNMV y las estadounidenses en EDGAR, la base pública de la SEC, en los informes 10-K anual y 10-Q trimestral.
¿Qué diferencia hay entre el análisis fundamental y el técnico?
El fundamental responde a qué comprar y cuánto vale, con datos del negocio y horizonte de años. El técnico responde a cuándo entrar o salir, con el precio y el volumen, y suele trabajar en plazos de días a meses. No son excluyentes: mucha gente elige la empresa con el primero y el momento con el segundo.
¿Qué es el valor intrínseco de una acción?
Es una estimación de lo que vale la acción por el dinero que generará el negocio, con independencia de lo que cotice hoy. No es un número exacto: depende de supuestos como el crecimiento o la tasa de descuento, así que lo razonable es trabajar con una horquilla y exigir que el precio quede bastante por debajo antes de comprar.
¿Qué ratios se miran primero en un análisis fundamental?
Para una primera lectura bastan unos pocos: el PER y el EV/EBITDA para saber si está cara, el ROE para saber cuánto rinde el capital, el margen neto para ver la calidad del negocio y la deuda neta entre EBITDA para medir el riesgo financiero. Ninguno sirve aislado: se comparan contra el sector y contra el histórico de la propia empresa.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.