Cómo analizar un sector bursátil por dentro (y por qué "la tecnología ha caído" no significa nada)
Un sector bursátil puede cerrar el mes en el -3,5% y contener a la vez una empresa que sube un 43% y otra que cae un 47%. Pasó en julio de 2026 con el sector Tecnología del S&P 500, y no es una anomalía: es cómo funcionan las etiquetas sectoriales. El titular “la tecnología ha caído” describe una media ponderada por tamaño, no lo que le pasó a las empresas que hay dentro.
Al índice completo le pasa exactamente lo mismo, y por la misma razón: lo que compras en el S&P 500 no son 500 empresas a partes iguales, sino un reparto donde las diez mayores pesan casi el 40%.
En este artículo te enseño a mirar un sector por dentro con tres cifras que casi nunca aparecen juntas: el retorno del índice, la mediana de sus empresas y cuántas acabaron en verde. Con las tres a la vez sabes si un sector sube porque sube el sector o porque suben dos compañías grandes. Todos los datos son cálculos propios sobre las 503 empresas del S&P 500 en julio de 2026.
Qué es un sector bursátil y cuáles son los 11 sectores
Un sector bursátil es un grupo de empresas cotizadas que se dedican a negocios parecidos. La clasificación que usa casi todo el mundo es la GICS, de S&P y MSCI, que reparte todas las empresas en 11 sectores. Así se reparten las 503 acciones del S&P 500 en octubre de 2026:
| Sector | Qué incluye | Empresas del S&P 500 | Ejemplos |
|---|---|---|---|
| Industria | Maquinaria, aviones, defensa, transporte, construcción | 83 | Caterpillar, Boeing |
| Finanzas | Bancos, aseguradoras, gestoras y medios de pago | 76 | JPMorgan, Berkshire Hathaway, Visa |
| Tecnología de la información | Software, hardware y semiconductores | 75 | Apple, Microsoft, Nvidia |
| Salud | Farmacéuticas, biotecnología, equipos y servicios médicos | 60 | Eli Lilly, Johnson & Johnson, Pfizer |
| Consumo discrecional | Lo que se compra si sobra dinero: coches, comercio, ocio | 47 | Amazon, Tesla, Home Depot |
| Consumo básico | Lo que se compra siempre: alimentación, bebida, higiene | 34 | Procter & Gamble, Coca-Cola, Walmart |
| Servicios públicos (utilities) | Electricidad, gas y agua | 31 | NextEra Energy, Duke Energy |
| Inmobiliario | Sociedades de inversión inmobiliaria (REIT) y promotoras | 30 | American Tower, Prologis |
| Materiales | Química, minería, metales, papel | 24 | Linde, Ecolab |
| Servicios de comunicación | Telecomunicaciones, internet, medios y entretenimiento | 22 | Alphabet, Meta, Netflix |
| Energía | Petróleo, gas y sus servicios | 21 | Exxon Mobil, Chevron |
El número de empresas no dice cuánto pesa cada sector en el índice: tecnología tiene 75 empresas pero, como están las más grandes del mundo, pesa mucho más que industria con 83. Y las etiquetas cambian: en 2018 se creó servicios de comunicación con Alphabet y Meta, que hasta entonces estaban en tecnología, y en 2023 Visa y Mastercard pasaron de tecnología a finanzas.
Los sectores se suelen agrupar en dos familias. Los cíclicos (consumo discrecional, industria, materiales, finanzas, energía) dependen mucho de cómo va la economía. Los defensivos (consumo básico, salud, servicios públicos) venden lo mismo con crisis o sin ella. Pero lo que sigue en este artículo es la razón por la que la etiqueta, sola, sirve de poco.
El dato que rompe la etiqueta
Julio de 2026 fue un mes plano de manual: el S&P 500 empezó en 7.499 puntos y acabó en 7.489. Dentro de ese empate, el sector Tecnología cerró en el -3,5%.
Ahora mira lo que había debajo de ese número.
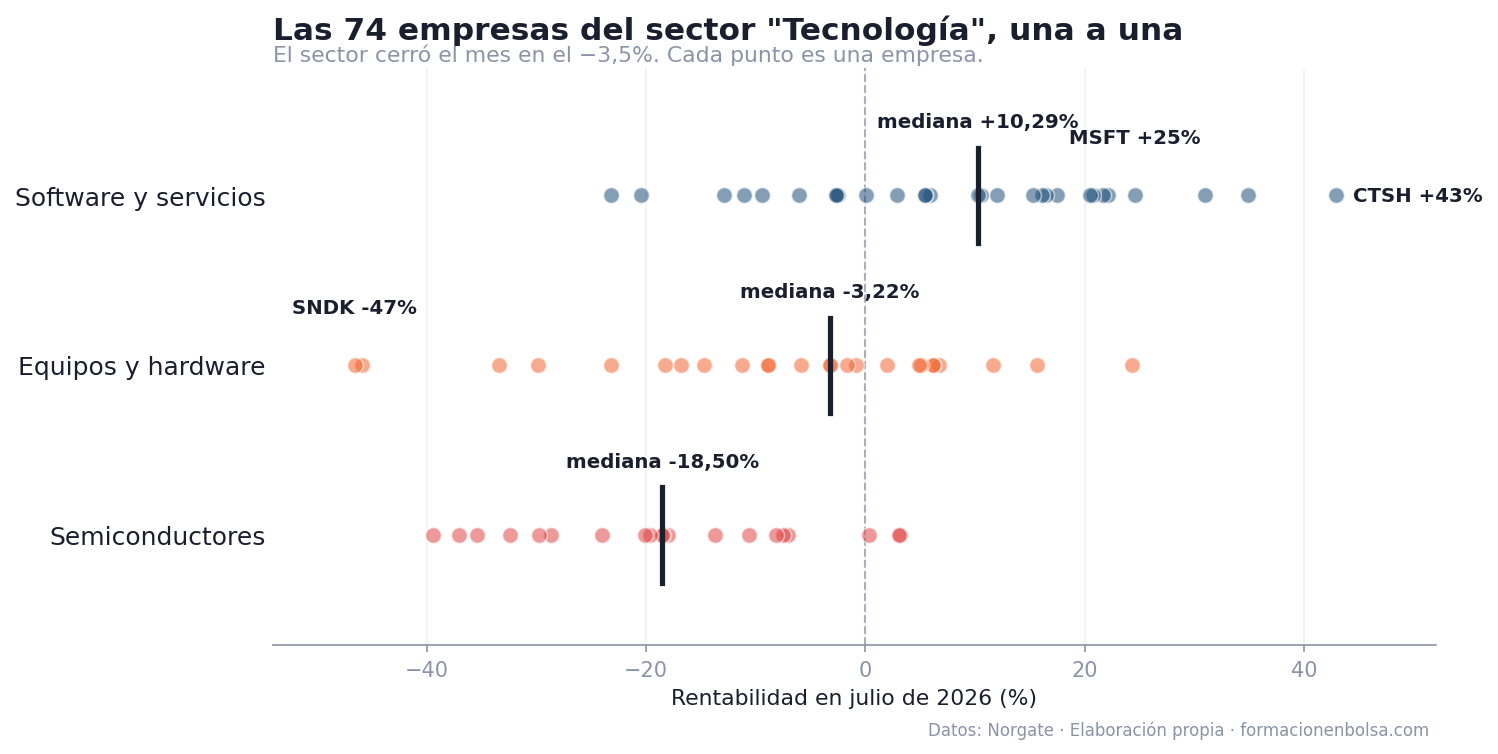
Cada punto es una empresa. Son las 74 que el estándar GICS clasifica como Tecnología, y entre la mejor y la peor hay 89 puntos porcentuales de diferencia en cuatro semanas. Microsoft subió un 25%. Una compañía de memorias y almacenamiento se dejó un 47%. Las dos llevan la misma etiqueta.
Y no es ruido aleatorio: hay un patrón nítido si separas por tipo de negocio.
| Dentro de “Tecnología” | Empresas | Mediana en julio | En verde |
|---|---|---|---|
| Software y servicios | 29 | +10,3% | 69% |
| Equipos y hardware | 25 | -3,2% | 36% |
| Semiconductores | 20 | -18,5% | 15% |
El software subió con fuerza mientras los chips se hundían. Quien tuviera “tecnología” en cartera vivió julio de una manera radicalmente distinta según qué tecnología tuviera exactamente. La palabra no informa.
Las tres cifras que sí dicen algo de un sector
Un índice sectorial pondera por capitalización: las empresas más grandes pesan mucho y las pequeñas casi nada. Es útil para saber cuánto movió ese sector al mercado, pero no te dice qué le pasó a la empresa típica de ese sector. Para eso hacen falta dos cifras más.
- El índice: el retorno ponderado por tamaño. Lo que sale en la prensa.
- La mediana: el retorno de la empresa que queda justo en el centro al ordenarlas de mejor a peor. No la distorsionan los extremos.
- El porcentaje en verde: cuántas acabaron en positivo. Mide si el movimiento está repartido.
La gracia está en compararlas. Aquí tienes los once sectores del S&P 500 en julio de 2026, con las tres a la vez.
| Sector | Índice | Mediana | En verde | Empresas |
|---|---|---|---|---|
| Energía | +12,5% | +9,2% | 86% | 21 |
| Financieras | +6,0% | +5,9% | 88% | 76 |
| Inmobiliario | +2,5% | +1,6% | 65% | 31 |
| Salud | +2,2% | +4,2% | 78% | 59 |
| Consumo básico | +1,9% | +2,0% | 74% | 34 |
| Consumo discrecional | +0,8% | +0,6% | 55% | 47 |
| Comunicación | +0,5% | +0,4% | 52% | 23 |
| Materiales | -1,7% | +0,5% | 54% | 26 |
| Utilities | -2,3% | -3,0% | 23% | 31 |
| Industriales | -3,1% | -1,1% | 44% | 79 |
| Tecnología | -3,5% | -2,9% | 43% | 74 |
Fíjate en tres lecturas que solo aparecen mirando las columnas juntas:
Energía subió de verdad. Un 12,5% de índice con el 86% de sus empresas en positivo y una mediana del 9,2%. Sube el sector entero, no dos nombres.
Materiales no cayó realmente. El índice marca -1,7%, pero la mediana es positiva (+0,5%) y algo más de la mitad acabó en verde. Lo que arrastró al índice fueron una o dos compañías grandes; la empresa típica del sector aguantó.
Utilities es el caso opuesto. Cayó un 2,3%, que parece poco, pero solo el 23% de sus empresas acabó en positivo. La caída fue mucho más generalizada de lo que sugiere el titular.
El mismo ejercicio sirve para el mercado entero. En julio de 2026 el S&P 500 se quedó plano, y sin embargo la empresa mediana del índice subió un 1,9% y el 60% acabó en verde. El índice y el mercado son cosas distintas, y confundirlos es la manera más común de sacar conclusiones equivocadas de un mes.
El orden interno cambia de un mes para otro
Aquí viene la parte que evita que conviertas todo lo anterior en una idea de inversión.
Vista la tabla de la tecnología, la tentación es obvia: el software funciona, los chips no, me reposiciono. El problema es que en junio, el mes inmediatamente anterior, el orden estaba invertido.
| Dentro de “Tecnología” | Mediana en junio | Mediana en julio |
|---|---|---|
| Software y servicios | -16,0% | +10,3% |
| Semiconductores | -3,1% | -18,5% |
Un mes ganan unos, al siguiente los otros, y la diferencia entre ambos grupos se dio la vuelta entera en cuatro semanas. Quien en julio hubiera leído “el software es lo que funciona” y hubiera actuado, habría llegado tarde a lo de junio y probablemente tarde a lo que viniera en agosto.
Esto no significa que analizar sectores sea inútil. Significa que sirve para entender lo que ha pasado, no para extrapolar lo que va a pasar. Son dos usos muy distintos y confundirlos sale caro.
Anatomía de un sector: energía en dos meses espejo
El mejor ejemplo de por qué un sector se comporta así lo dio la energía justo en esos dos meses.
Dentro de la etiqueta “Energía” conviven negocios que no se parecen en nada: las que extraen el crudo del suelo, las que lo refinan y lo venden convertido en carburante, las que alquilan equipos y prestan servicios a las anteriores, y las que solo lo transportan por sus tuberías cobrando un peaje por barril movido.
Cada uno de esos negocios tiene una sensibilidad distinta al precio del petróleo. Y en junio y julio de 2026 el petróleo hizo el viaje de ida y vuelta perfecto: cayó un 22,6% en junio y subió un 22,1% en julio.
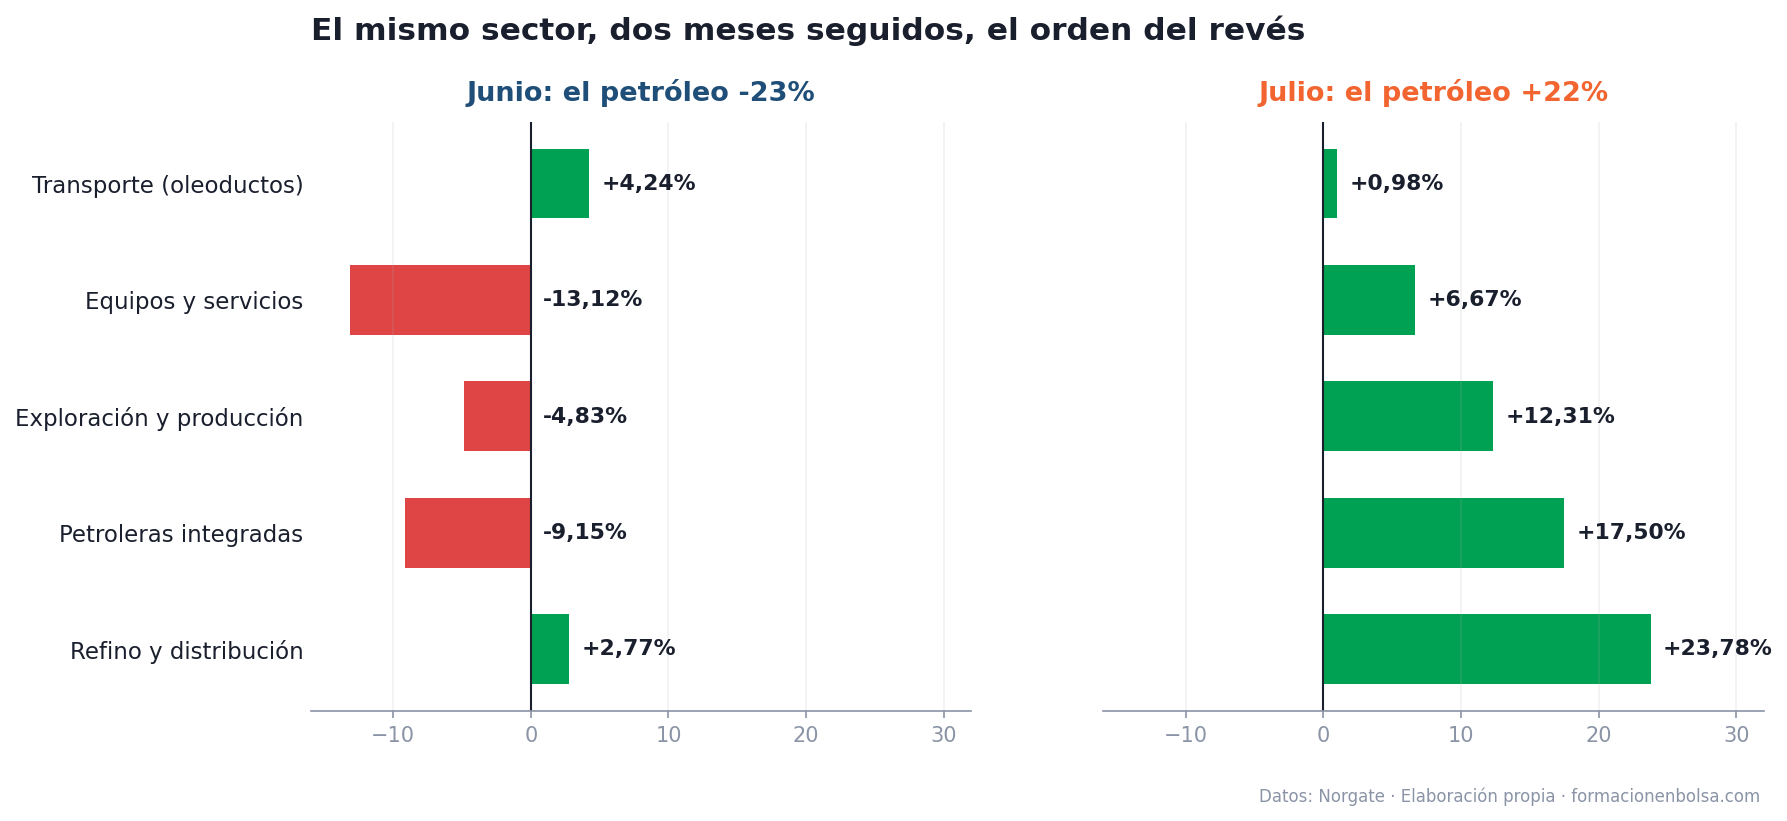
| Tipo de negocio | Junio (crudo -23%) | Julio (crudo +22%) |
|---|---|---|
| Refino y distribución | +2,8% | +23,8% |
| Petroleras integradas | -9,2% | +17,5% |
| Exploración y producción | -4,8% | +12,3% |
| Equipos y servicios | -13,1% | +6,7% |
| Transporte (oleoductos) | +4,2% | +1,0% |
El orden de julio es prácticamente el inverso del de junio. Y el caso de las tuberías lo explica todo: fueron las mejores en junio y las peores en julio, y en ambos meses se movieron poco. Es lo que cabe esperar de un negocio que cobra por transportar: no gana más porque lo que pasa por su tubo valga más, así que ni sufre el desplome ni disfruta el rebote.
Cuando mires un sector, la pregunta útil no es cuánto ha subido, sino a qué es sensible lo que hay dentro.
Cómo aplicarlo tú, en cuatro pasos
No hace falta ninguna herramienta cara para hacer esto. Con la lista de empresas de un sector y sus retornos del periodo te sobra.
- Apunta el retorno del índice sectorial. Es tu punto de partida y el titular que verás en cualquier sitio.
- Calcula la mediana de sus empresas. Ordénalas de mejor a peor y quédate con la del medio. Si el índice se despega mucho de la mediana, unas pocas grandes están mandando.
- Cuenta cuántas acabaron en verde. Te dice si el movimiento está repartido o concentrado. Un sector que sube con la mayoría de sus empresas en rojo no está subiendo, están subiendo dos.
- Agrupa por tipo de negocio dentro del sector. Aquí aparecen las sensibilidades distintas, que es donde está la explicación de casi todo.
Si lo que te interesa es la otra cara de esto, no depender de acertar con la etiqueta que va a mandar, mira cómo diversificar la cartera fuera de Estados Unidos o cómo funcionan los ETF para tomar exposición a un sector completo sin elegir empresa.
Lo que hago yo con esto en Cumbre
Este análisis es un trozo de los informes que publico en Cumbre, mi comunidad para inversores que ya saben lo que hacen. En ellos desmonto así el mercado entero: qué se movió de verdad, qué eran dos empresas grandes tapando al resto, y qué señales anteriores no se confirmaron. Más el Radar completo para ver el régimen del mercado de un vistazo, las carteras de los grandes actualizadas y un foro privado donde contrastar tus decisiones.
Formación continua
Ten esto cada semana, no solo cuando escribo un artículo.
Si ya inviertes y quieres seguir formándote cada semana, eso es Cumbre, mi formación continua: masterclasses nuevas cada semana, un informe cada semana y el Radar para leer el mercado con datos.
Ver qué hay dentro de CumbreSin permanencia. Cancelas cuando quieras.
Fuente y método: cálculos propios sobre los 503 miembros actuales del S&P 500, con datos de Norgate Data. La tabla de los 11 sectores cuenta los miembros del índice el 23 de octubre de 2026 por su sector GICS de nivel 1 en Norgate, con cada empresa de los ejemplos comprobada en su sector; las acciones con dos clases cuentan dos veces. Julio de 2026 es el mes natural (último cierre anterior al 30 de junio contra último cierre anterior al 31 de julio) y junio se calcula igual. La clasificación sectorial es GICS nivel 1, y los subgrupos de tecnología y energía son GICS de nivel superior. Los retornos de las empresas incluyen dividendos; los de los índices sectoriales son de precio, y para comparar índice con mediana ambos se han recalculado en la misma base. El universo son los miembros actuales del índice, lo que introduce un sesgo de supervivencia leve: sirve para describir un mes concreto, no para extraer conclusiones históricas. El precio del petróleo es el WTI de contado. Última actualización: 3 de agosto de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Las empresas citadas aparecen para ilustrar la dispersión dentro de un mismo sector, no como sugerencia de compra ni de venta. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es un sector bursátil?
Un grupo de empresas cotizadas que se dedican a negocios parecidos: energía, tecnología, salud, bancos… En bolsa se usa casi siempre la clasificación GICS, que reparte todas las empresas en 11 sectores. Sirve para comparar empresas parecidas entre sí y para ver qué parte del mercado se está moviendo, aunque, como se ve en este artículo, la etiqueta esconde mucha diferencia dentro.
¿Cuáles son los 11 sectores de la bolsa?
Según la clasificación GICS: energía, materiales, industria, consumo discrecional, consumo básico, salud, finanzas, tecnología de la información, servicios de comunicación, servicios públicos (utilities) e inmobiliario. En el S&P 500, el que tiene más empresas es industria, con 83 de 503 acciones en octubre de 2026, y el que menos, energía, con 21.
¿Por qué el índice de un sector no representa a sus empresas?
Porque el índice pondera por tamaño: las mayores mandan y las pequeñas apenas cuentan. En julio de 2026 el sector Tecnología del S&P 500 cerró en el -3,5%, pero dentro había 74 empresas con 89 puntos de diferencia entre la mejor y la peor. La mediana, que es lo que le pasó a la empresa que queda justo en el medio, fue del -2,9%, y solo el 43% acabó el mes en positivo.
¿Qué es la mediana de un sector y por qué importa más que la media?
La mediana es el retorno de la empresa que queda justo en el centro cuando las ordenas de mejor a peor, así que no la distorsionan ni las dos que se disparan ni las dos que se hunden. Comparada con el índice te dice si el movimiento del sector es general o si lo están provocando unas pocas compañías grandes. Si el índice sube mucho más que la mediana, el tirón es de las grandes, no del sector.
¿Cuántas empresas en verde indican que un sector sube de verdad?
No hay un umbral mágico, pero el contraste es revelador. En julio de 2026 el sector Energía subió un 12,5% con el 86% de sus empresas en positivo, que es una subida general. Utilities cayó un 2,3% con solo el 23% en verde. Cuando un sector sube mucho pero la mayoría de sus empresas están en rojo, lo que sube son dos o tres nombres grandes.
¿Sirve el liderazgo de un sector para saber qué comprar el mes que viene?
Los datos dicen que no, al menos no de forma directa. Dentro del sector Tecnología, en julio de 2026 el software subió un 10,3% de mediana y los semiconductores cayeron un 18,5%. En junio, el mes inmediatamente anterior, el orden estaba invertido: el software caía un 16% y los chips solo un 3%. Perseguir al que acaba de ganar es llegar tarde a lo que ya pasó.
¿Por qué dentro de un mismo sector unas empresas suben y otras bajan?
Porque la etiqueta agrupa negocios distintos con sensibilidades distintas al mismo factor. En Energía conviven quien extrae el crudo, quien lo refina y quien solo lo transporta por sus tuberías cobrando un peaje. Cuando el petróleo subió un 22% en julio de 2026, el refino ganó un 23,8% y las tuberías un 1%. En junio, con el crudo cayendo un 22%, el orden fue justo el contrario.
¿Cómo analizo yo un sector con estos criterios?
Con cuatro pasos: mira el retorno del índice sectorial, calcula la mediana de sus empresas, cuenta qué porcentaje acabó en verde y agrupa por tipo de negocio dentro del sector. Si índice y mediana se parecen y hay muchas en verde, el movimiento es general. Si el índice se despega de la mediana, unas pocas grandes están tapando al resto.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.