Qué es el Indicador RSI y cómo usarlo en trading
Introducción al indicador RSI
El RSI (Índice de Fuerza Relativa) es un oscilador que mide la velocidad y el cambio de los movimientos del precio en una escala de 0 a 100, y es una de las herramientas más usadas del análisis técnico. Su popularidad se debe a su capacidad para identificar condiciones de sobrecompra y sobreventa. En esta guía tienes qué es, cómo se calcula de verdad, cómo usarlo, y la parte que no encontrarás en otros manuales: la fiabilidad de sus señales y de sus divergencias, medida con datos. Te adelanto una: la sobreventa del RSI es la señal de compra con más respaldo estadístico de todas las que he medido en este blog.

El RSI es ampliamente utilizado tanto por traders profesionales como por aficionados debido a su simplicidad y efectividad. Al ofrecer una perspectiva cuantitativa sobre la fuerza y la velocidad de los movimientos del precio, el RSI ayuda a los traders a anticipar posibles puntos de reversión, optimizando así sus estrategias de entrada y salida en el mercado.
Historia del RSI: desde sus inicios hasta hoy
El Índice de Fuerza Relativa fue introducido por Welles Wilder en su libro «New Concepts in Technical Trading Systems» en 1978. A lo largo de las décadas, el RSI ha demostrado ser una herramienta robusta y fiable, ampliamente adoptada por traders profesionales y aficionados. Wilder diseñó el RSI para ayudar a los traders a identificar puntos de reversión en los mercados, proporcionando una manera cuantitativa de evaluar la fuerza relativa del precio de un activo.
Desde su creación, el RSI ha evolucionado y se ha adaptado a las necesidades cambiantes del mercado. En las décadas de 1980 y 1990, el RSI se convirtió en un estándar en muchas plataformas de trading, y con el auge de las tecnologías digitales y el acceso masivo a los mercados financieros, su uso se ha expandido aún más. Hoy en día, el RSI sigue siendo un componente esencial del análisis técnico, utilizado en una amplia variedad de mercados, desde acciones y divisas hasta materias primas y criptomonedas.
En el siguiente gráfico puedes ver el índice de fuerza relativa aplicado sobre el par Euro/Dólar.

Cómo se calcula el índice de fuerza relativa (RSI)
Calcular el RSI puede parecer complicado al principio, pero una vez que entiendes el proceso, se vuelve bastante sencillo. El RSI se calcula en una escala de 0 a 100 y se basa en la relación entre los movimientos alcistas y bajistas del precio durante un período específico. La fórmula estándar utiliza un período de 14 días, aunque esto puede ajustarse según las preferencias del trader. A mí personalmente me encanta el RSI de 5 a 7 periodos.
La fórmula del RSI es:
RSI = 100 − 100/(1+RS)
Donde RS (Relative Strength) es la media de los cierres alcistas dividida por la media de los cierres bajistas durante el período seleccionado (5, 7, 14, etc). Un matiz que explica por qué un cálculo casero no cuadra con el de tu plataforma: Wilder no usa una media simple sino su propia media suavizada (equivalente a una exponencial con factor 1/periodo), que da más peso a lo reciente y “recuerda” lo anterior. Para ilustrar esto, supongamos que estamos analizando una acción con los siguientes pasos:
- Calcular las variaciones diarias: Restar el precio de cierre de hoy del precio de cierre de ayer.
- Separar las variaciones positivas y negativas: Agrupar las variaciones positivas como ganancias y las negativas como pérdidas.
- Calcular la media de las ganancias y pérdidas: Promediar las variaciones positivas y negativas sobre el período seleccionado (por ejemplo, 14 días).
- Calcular el RS: Dividir la media de las ganancias por la media de las pérdidas.
- Calcular el RSI: Aplicar la fórmula del RSI utilizando el RS calculado.
Este proceso nos permite obtener un valor que oscila entre 0 y 100, proporcionando una medida clara de la fuerza y la velocidad de los movimientos del precio.
Interpretación del RSI: niveles de sobrecompra y sobreventa
El RSI se interpreta generalmente en función de dos niveles clave: 30 y 70. Un RSI por debajo de 30 indica que el activo puede estar en una condición de sobreventa, sugiriendo una posible reversión al alza. Por otro lado, un RSI por encima de 70 indica una condición de sobrecompra, sugiriendo una posible reversión a la baja. Estos niveles no son absolutos y pueden ajustarse dependiendo del activo y la estrategia de trading.

Es fundamental comprender cómo estos niveles reflejan el comportamiento del mercado. En una condición de sobrecompra, los precios han subido significativamente y pueden estar listos para una corrección. En una condición de sobreventa, los precios han caído considerablemente y pueden estar listos para un rebote. Sin embargo, durante tendencias fuertes, el RSI puede permanecer en niveles de sobrecompra o sobreventa durante períodos prolongados, lo que requiere una interpretación más cuidadosa.
¿Funcionan la sobreventa y la sobrecompra del RSI? Lo que dicen los datos
Como esos niveles son la promesa central del RSI, los he puesto a prueba sobre el S&P 500, día a día, desde 1990 hasta 2026 (9.197 sesiones, RSI(14) canónico de Wilder): clasifiqué cada sesión por zona y medí qué hizo el índice en las 21 sesiones siguientes. La referencia: un mes cualquiera del S&P 500 promedia +0,81% y acaba en positivo el 63,7% de las veces.
| Zona del RSI(14) | % del tiempo | Casos (n) | Mes siguiente | % en positivo |
|---|---|---|---|---|
| Sobreventa (RSI < 30) | 1,7% | 153 | +3,02% | 70,6% |
| Zona media (30-70) | 90,7% | 8.346 | +0,78% | 63,6% |
| Sobrecompra (RSI > 70) | 7,6% | 698 | +0,70% | 65,6% |
| Sobrecompra extrema (RSI > 80) | 0,5% | 46 | −0,73% | 47,8% |
Las conclusiones, de más sólida a más matizada:
- La sobreventa del RSI es la señal de compra con más respaldo estadístico que he medido en este blog. RSI<30 en el S&P 500 es rarísimo (el 1,7% de las sesiones; el RSI medio del índice es 54, vive alto), y cuando ocurre, el mes siguiente promedió +3,02%: casi cuatro veces un mes normal. Más fuerte que la sobreventa del estocástico (+1,67%) y coherente con todo lo que aparece al medir el pánico en índices.
- La sobrecompra estándar (RSI>70) no es señal de venta: +0,70% al mes después, prácticamente la base. El propio Wilder ya avisaba de que en tendencias fuertes el RSI se queda arriba, y el índice pasa el 7,6% del tiempo ahí precisamente porque las tendencias alcistas duran.
- La sobrecompra extrema (RSI>80) es la excepción que confirma el matiz: solo 46 días en 36 años, y tras ellos el índice promedió −0,73% con menos de la mitad de los meses en positivo. Es el único caso de toda esta serie de estudios donde una señal de “euforia” precedió retornos negativos. Con tan pocos casos no se puede construir un sistema encima, pero como señal de prudencia (reducir, no perseguir el precio) tiene más base que el clásico “vende en 70”.
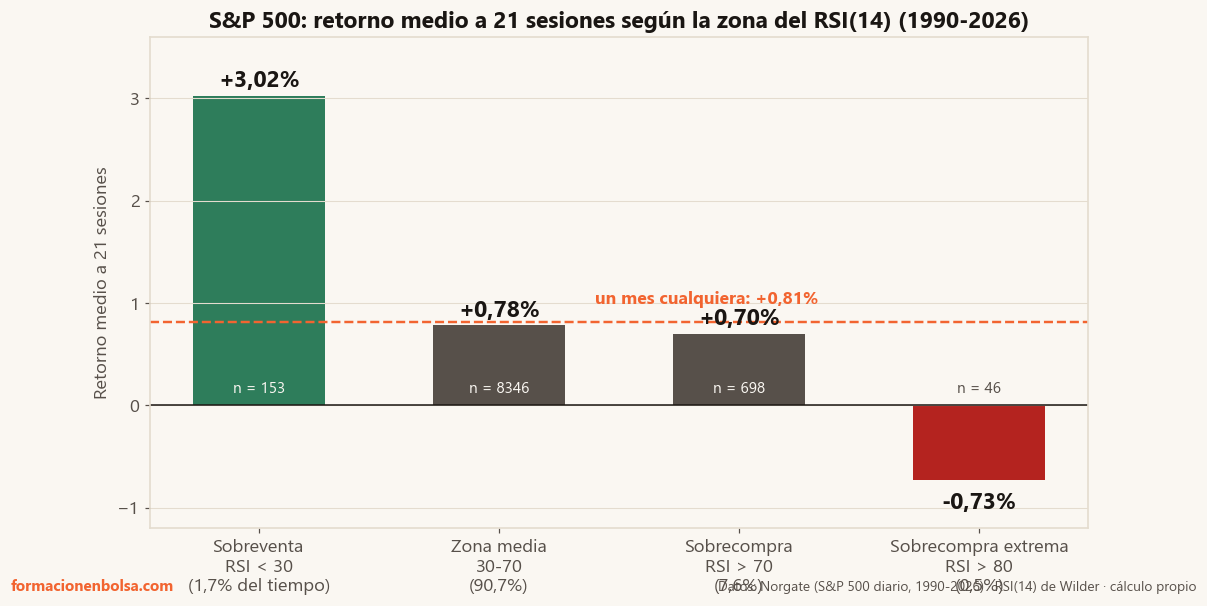
La barra verde es la señal de compra más fuerte que hemos medido; la roja, el único caso donde la euforia precedió pérdidas, con solo 46 casos en 36 años.
El matiz de siempre: esto es el índice S&P 500 en diario, con su deriva alcista y su reversión a la media. En valores individuales, divisas o marcos intradía los números cambian, y por eso las señales mejoran con filtros de tendencia y contexto, como te cuento a continuación.
Aplicaciones del RSI en el trading
El RSI es una herramienta versátil que puede integrarse en diversas estrategias de trading. A continuación, se presentan algunas de sus aplicaciones más comunes:
RSI en estrategias de reversión a la media
Los traders pueden utilizar el RSI para identificar oportunidades de compra cuando el RSI está en niveles de sobreventa y oportunidades de venta cuando está en niveles de sobrecompra. Esta estrategia se basa en la suposición de que los precios tienden a revertirse a su media histórica. En mi experiencia, esta estrategia ha sido particularmente efectiva en mercados con volatilidad moderada, donde los precios frecuentemente vuelven a sus niveles medios después de movimientos extremos.
Puede ver más sobre esto en mi canal de Youtube.
RSI en tendencias
Durante fuertes tendencias, el RSI puede permanecer en niveles de sobrecompra o sobreventa durante períodos prolongados. En estos casos, el RSI puede utilizarse para confirmar la fuerza de la tendencia en lugar de predecir una reversión inmediata. Por ejemplo, en una tendencia alcista, un RSI que se mantiene por encima de 50 puede indicar una continuación de la tendencia, mientras que en una tendencia bajista, un RSI por debajo de 50 puede sugerir una continuación de la caída.
Para este tipo de análisis, un RSI de 14 periodos y el nivel de 50% son los más aconsejables. En la imagen siguiente puedes ver periodos prolongados con un RSI por encima o por debajo del nivel 50, marcando etapas alcistas y bajistas. Cuando el RSI fluctua demasiado alrededor del nivel 50 lo que vemos es un precio lateralizado.

Divergencias del RSI: lo que dicen los datos
Una divergencia aparece cuando el precio y el RSI van en direcciones distintas:
| Tipo | Qué hace el precio | Qué hace el RSI | Qué se supone que anuncia |
|---|---|---|---|
| Divergencia alcista | Mínimo más bajo | Mínimo más alto | Que la caída se agota y viene el giro al alza |
| Divergencia bajista | Máximo más alto | Máximo más bajo | Que la subida se agota y viene el giro a la baja |
Es de lo que más se enseña del RSI, así que lo medí sobre todas las acciones que han pasado por el S&P 500 desde 1950, incluidas las que dejaron de cotizar: 139.227 divergencias (49.806 alcistas y 89.421 bajistas), con RSI(14) y pivote de 10 velas, cada una confirmada solo cuando el pivote ya estaba formado.
La primera versión del estudio, de marzo de 2026, decía que las alcistas tenían ventaja. Me equivoqué de vara: comparaba cada señal, que se da en una acción, con el índice. Y una acción cualquiera del S&P 500 bate al índice de media, tenga señal o no. Al compararla con lo que hicieron en el mismo mes otras acciones en la misma situación (por encima o por debajo de su media de 200 sesiones), el resultado cambia de signo:
| Divergencias alcistas | 5 sesiones | 10 sesiones | 20 sesiones | 30 sesiones |
|---|---|---|---|---|
| Ventaja contra el índice | +0,25 | +0,38 | +0,82 | +1,07 |
| Ventaja contra acciones comparables | −0,18 | −0,38 | −0,36 | −0,60 |
| t de Newey-West | −3,5 | −4,9 | −3,9 | −4,0 |
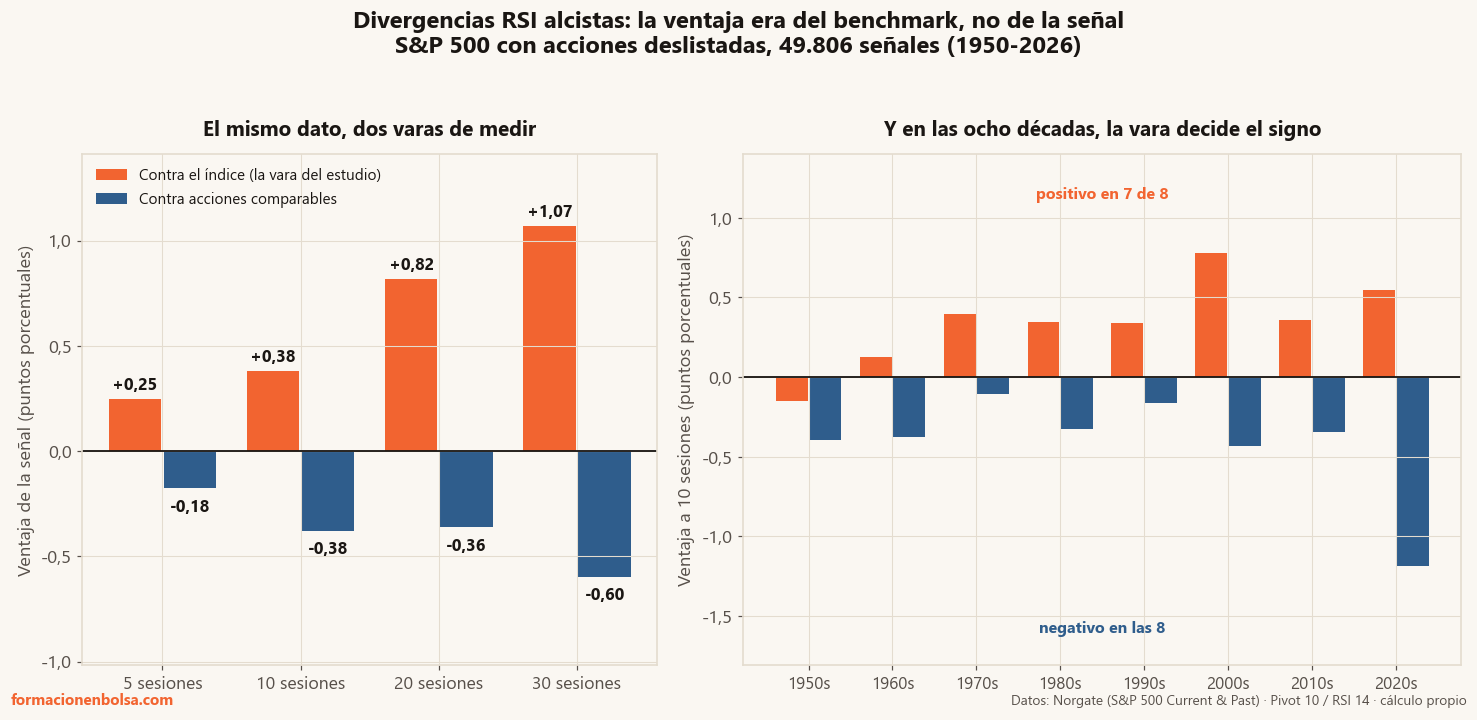 Con la vara de la izquierda de cada par, la ventaja crece con el plazo. Con la correcta, es negativa en los cuatro horizontes y en las ocho décadas.
Lo que queda en pie, de más sólido a más matizado:
- La divergencia alcista no da ventaja. Con las mismas 49.806 señales, rinde algo peor que sus pares en los cuatro plazos. Y el filtro de la media de 200 no la arregla: por debajo de la media, justo donde se suele decir que funciona mejor, da −0,50 a 10 sesiones (t de −4,5), frente a −0,04 por encima.
- La divergencia bajista no sirve para vender. Tras ella, la acción sube algo más que sus pares: +0,13 a 10 sesiones (t de 2,8), y el precio acaba más arriba el 52,9% de las veces. Tiene sentido: aparece cuando el precio hace máximos crecientes, en plena tendencia alcista. Usarla para cerrar largos en una acción fuerte va estadísticamente en contra. Eso sí, la mediana de ese exceso es ligeramente negativa (−0,14%): da para descartarla como aviso de venta, no para montar un sistema comprador encima.
- La divergencia describe una situación, no anticipa un giro. Detectarla está bien. Lo que no sostienen los datos es operarla como señal de giro.
Y una lección de método que vale para cualquier backtest: 15 señales de 139.242 (el 0,011%), con precios corruptos por splits mal ajustados, bastaban para darle la vuelta al signo del resultado. Por eso conviene mirar siempre la mediana junto a la media, y preguntar contra qué se compara antes que nada. Es la misma disciplina que separa interpretar un gráfico de medirlo.
Este es el vídeo del estudio original, de marzo:
Nota sobre el vídeo. Es del estudio original y su conclusión sobre las divergencias alcistas ya no se sostiene: la ventaja que muestra venía de comparar con el índice. Lo que dice de las divergencias bajistas sigue en pie.
Si quieres detectarlas en tus gráficos sin programar nada, en este vídeo te enseño a marcarlas en automático en ProRealTime, y tengo publicados mis indicadores y screeners de divergencias RSI en el marketplace de ProRealCode, con los mismos parámetros que se han testado aquí (pivote 5 o 10, RSI 9 o 14). Son herramientas de detección: te marcan la situación en el gráfico. Lo que hagas con ella, a la vista de estos números, es otra decisión.
Ajustes y personalización del Relative Strength Index (RSI) según el activo
Aunque el período estándar del RSI es de 14 días, los traders pueden ajustar este período para adaptarse a diferentes activos y marcos temporales. Por ejemplo, un período más corto de 7 días puede hacer que el RSI sea más sensible a los movimientos del precio, mientras que un período más largo de 21 días puede suavizar las fluctuaciones y proporcionar señales más estables. Además, los niveles de sobrecompra y sobreventa también pueden ajustarse para activos con diferentes volatilidades.
En mi experiencia, he encontrado que ajustar los niveles de sobrecompra y sobreventa puede ser crucial dependiendo del activo. Por ejemplo, en mercados altamente volátiles como las criptomonedas, establecer niveles de sobrecompra y sobreventa en 80 y 20 respectivamente, puede proporcionar señales más precisas. Estos ajustes ayudan a minimizar las señales falsas y mejorar la efectividad del RSI en diferentes condiciones de mercado.
Ejemplos prácticos de uso del indicador RSI en trading
Para ilustrar cómo utilizar el RSI en la práctica, consideremos algunos ejemplos:
Ejemplo 1: RSI en mercados de acciones
Supongamos que estamos analizando una acción que ha mostrado una tendencia alcista sostenida. Al observar el RSI, notamos que ha alcanzado un nivel de 75, indicando sobrecompra. Este podría ser un buen momento para considerar la toma de ganancias o la implementación de una estrategia de cobertura. En una situación real, he utilizado esta señal para vender una parte de mis posiciones en una acción tecnológica que había subido rápidamente, protegiendo así mis ganancias antes de una corrección.
Ejemplo 2: RSI en mercados de divisas
En el mercado de Forex, un trader puede observar que el RSI de un par de divisas ha caído por debajo de 30, sugiriendo sobreventa. Esto podría indicar una oportunidad para abrir una posición larga, anticipando una reversión al alza. En una operación reciente, utilicé el RSI para identificar una señal de compra en el par EUR/USD después de una fuerte caída, lo que resultó en una operación rentable cuando el par rebotó.

Beneficios del uso del indicador RSI en trading
El uso del RSI ofrece varios beneficios clave para los traders:
- Identificación de puntos de entrada y salida: El RSI ayuda a identificar niveles de sobrecompra y sobreventa, proporcionando señales claras para entrar o salir de una posición.
- Versatilidad: El RSI puede utilizarse en una variedad de mercados, incluyendo acciones, divisas, materias primas y criptomonedas.
- Simplicidad: A pesar de su poder, el RSI es fácil de entender y aplicar, incluso para traders principiantes.
En mi experiencia, uno de los mayores beneficios del RSI es su capacidad para adaptarse a diferentes estrategias y marcos temporales. Ya sea que estés buscando capturar movimientos rápidos en un mercado volátil o confirmar tendencias a largo plazo, el RSI puede ser ajustado para proporcionar señales relevantes y precisas.
Limitaciones y desafíos del RSI
Aunque el RSI es una herramienta poderosa, no está exento de limitaciones. Entre los desafíos más comunes se encuentran:
- Señales falsas: Durante tendencias fuertes, el RSI puede generar señales de sobrecompra o sobreventa que no resultan en una reversión inmediata.
- Ajuste de parámetros: Encontrar los parámetros óptimos para el RSI puede requerir prueba y error, y los resultados pueden variar significativamente entre diferentes activos y marcos temporales.
Para mitigar estos desafíos, es importante combinar el RSI con otros indicadores y herramientas de análisis técnico. En mi experiencia, el uso del RSI junto con medias móviles o niveles de soporte y resistencia puede proporcionar una confirmación adicional y reducir la probabilidad de señales falsas.
Un aviso sobre las divergencias, que suelen venderse como el remedio a estas señales falsas: medidas con datos, no anticipan el giro. Lo tienes con todos los números más arriba.
Puedes ver más en mi canal de Youtube.
Conclusión: cómo dominar el RSI en tus estrategias de trading
El Índice de Fuerza Relativa es una herramienta invaluable en el arsenal de cualquier trader. Al comprender su cálculo, interpretación y aplicación en diferentes contextos de trading, puedes mejorar significativamente tus decisiones de inversión. Recuerda siempre ajustar el RSI según las características del activo que estás analizando y combinarlo con otros indicadores y análisis para obtener una visión más completa del mercado.
Con la integración de tu experiencia personal y ajustes basados en pruebas y resultados reales, estarás mejor preparado para utilizar el RSI de manera efectiva en tus estrategias de trading, maximizando tus oportunidades de éxito en el dinámico mundo del trading.
Fuente y método del estudio: cálculos propios sobre cierres diarios del S&P 500 de Norgate Data, enero de 1990 a julio de 2026 (9.197 sesiones). RSI(14) canónico de Wilder (medias suavizadas con factor 1/14). Retorno forward a 21 sesiones desde el cierre de cada sesión, sin costes (estudio descriptivo de fiabilidad, no un sistema de trading). El resultado sobre un índice no es extrapolable automáticamente a otros activos o marcos temporales.
Fuente y método del estudio de divergencias: componentes del S&P 500 con datos de Norgate Data, universo point-in-time a partir de la lista “S&P 500 Current & Past” (incluye empresas excluidas del índice y deslistadas, sin sesgo de supervivencia). Del 19 de octubre de 1950 al 20 de mayo de 2026; 139.227 señales (49.806 alcistas y 89.421 bajistas) con pivote de 10 velas y RSI(14) de Wilder. Cada divergencia se confirma solo cuando el pivote está completamente formado y la entrada se toma en el cierre de esa sesión. Benchmark contemporáneo: media de los retornos de todas las acciones del universo en el mismo mes y el mismo régimen de media de 200 sesiones. Significancia sobre cohortes mensuales, con t de Newey-West y bootstrap por bloques. Se descartan 15 señales (el 0,011%) con retornos superiores al 300% en 30 sesiones o menos, por corresponder a splits mal ajustados en el origen. Sin comisiones ni deslizamiento. Estudio original publicado el 9 de marzo de 2026 y corregido el 2 de septiembre de 2026. Rentabilidades pasadas no garantizan rentabilidades futuras. Última actualización: 27 de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Qué es el indicador RSI?
El RSI (Índice de Fuerza Relativa) es un oscilador creado por Welles Wilder en 1978 que mide la velocidad y magnitud de los movimientos del precio en una escala de 0 a 100, comparando las subidas y bajadas medias del periodo (14 por defecto). Se usa para identificar condiciones de sobrecompra y sobreventa.
¿Cómo se calcula el RSI?
RSI = 100 − 100/(1+RS), donde RS es la media de las ganancias dividida por la media de las pérdidas del periodo. El detalle que muchos pasan por alto: Wilder usa su propia media suavizada (equivalente a una exponencial con factor 1/14), no una media simple, por eso el RSI de tu plataforma puede diferir de un cálculo casero.
¿Qué significa un RSI por debajo de 30?
Sobreventa. Y en el S&P 500 es la señal con más respaldo estadístico que hemos medido: ocurre solo el 1,7% del tiempo, y tras ella el índice promedió +3,02% en el mes siguiente (frente al +0,81% de un mes normal), acabando en positivo el 70,6% de las veces.
¿Un RSI por encima de 70 es señal de venta?
Los datos dicen que no: tras RSI>70, el S&P 500 rindió +0,70% al mes siguiente, prácticamente igual que un mes cualquiera. Solo la sobrecompra extrema (RSI>80, apenas 46 días en 36 años) mostró retornos negativos (−0,73% de media), y con tan pocos casos conviene leerlo con prudencia.
¿Qué periodo usar en el RSI: 14, 7 o 21?
El estándar de Wilder es 14. Periodos cortos (5-7) lo hacen más sensible y dan más señales (más oportunidades y más ruido), y largos (21) lo suavizan. Para leer etapas de tendencia con el nivel 50, el de 14 periodos es el más aconsejable.
¿Qué diferencia hay entre el RSI y el estocástico?
Ambos son osciladores de 0 a 100, pero miden cosas distintas: el RSI compara la magnitud de subidas y bajadas; el estocástico, dónde cierra el precio respecto a su rango reciente. En la práctica dan señales parecidas, y en el S&P 500, en ambos la sobreventa funcionó como señal de compra y la sobrecompra no funcionó como señal de venta.
¿Funcionan las divergencias del RSI?
No como señal de giro. Medidas sobre 139.227 divergencias de las acciones del S&P 500 desde 1950 y comparadas con acciones en la misma situación y el mismo mes, las alcistas rindieron un 0,38% menos que sus pares a 10 sesiones (t de Newey-West de −4,9). Ni el filtro de la media de 200 las rescata: por debajo de ella es donde peor funcionan.
¿Sirve una divergencia bajista del RSI para vender?
Los datos dicen que no. Tras una divergencia bajista la acción subió un 0,13% más que sus pares a 10 sesiones (t de 2,8) en 89.421 señales. Aparece cuando el precio hace máximos crecientes, en plena tendencia alcista, así que usarla para cerrar largos en una acción fuerte va estadísticamente en contra.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.