Cómo invertir en bolsa desde cero: la guía para empezar bien
Invertir en bolsa desde cero es más sencillo de lo que parece y más difícil de aguantar de lo que crees. Desde 1988, quien compró el S&P 500 con dividendos y lo vendió al año perdió dinero en el 16,7 % de los casos. Quien lo mantuvo 15 años no perdió ninguna vez.
Esa diferencia es casi toda la guía. Antes de comprar nada hay que tener la casa en orden; después hay que elegir qué comprar (para la mayoría, un fondo indexado que copia el mercado entero), y a partir de ahí lo que decide el resultado es aguantar sin tocarlo. Aquí tienes cada paso, con los datos y con lo que suele salir mal al principio.
Antes de invertir: lo que tiene que estar en orden
La bolsa es para el dinero que te sobra durante años. Si inviertes el que vas a necesitar, cualquier caída te obliga a vender en el peor momento, y eso convierte una pérdida temporal en una pérdida de verdad. Antes de comprar la primera participación, repasa estas cuatro cosas:
- Un fondo de emergencia. Entre 3 y 6 meses de gastos fijos, en un sitio líquido y sin riesgo. Es lo que impide que una avería o un mes sin ingresos te saque de la bolsa a la fuerza. Tienes cómo calcularlo en el fondo de emergencia.
- Sin deudas caras. Una tarjeta revolving o un préstamo al consumo caro te cobran más de lo que es razonable esperar de la bolsa. Quitarlos primero es una rentabilidad segura; si son varias, el método bola de nieve ayuda a quitárselas de encima en orden.
- Un plazo. Lo que vayas a necesitar en menos de cinco años no va a bolsa: para eso están las letras del Tesoro o los fondos monetarios. Y para que el plazo juegue de verdad a tu favor, piensa en diez años o más; más abajo tienes por qué.
- Un objetivo con número. No es lo mismo «quiero ganar dinero» que «quiero 800.000 € dentro de 30 años».
Ese último punto separa un plan de una apuesta. Pongamos a dos personas:
- Carlos tiene 1.000 € y quiere tener 3.000 € dentro de dos años. Necesita triplicar su dinero: un 73 % al año. Eso no es invertir, es una apuesta, y lo normal es perderla.
- Álvaro tiene 100.000 € y quiere llegar a 800.000 € para jubilarse dentro de 30 años. Le basta un 7,2 % anual, por debajo de lo que ha dado la bolsa estadounidense en las últimas décadas (tienes las cifras en el rendimiento medio del mercado). Eso sí es un plan.
Y una pregunta incómoda antes de seguir: si tu inversión cayera casi a la mitad en un año, ¿la mantendrías? Al que compró el S&P 500 en marzo de 2008 le pasó: un −47,5 % doce meses después, con dividendos incluidos. Si la respuesta honesta es que venderías, tienes que invertir menos dinero o mezclarlo con activos más tranquilos. Si te frena el miedo, tienes aquí cómo superar el miedo a invertir.
Qué compras cuando inviertes en bolsa
Cuando compras una acción compras un trozo de una empresa. Ganas de dos maneras: con los dividendos, la parte del beneficio que la empresa reparte, y con la subida del precio si el negocio crece. Es un activo productivo: la empresa genera dinero aunque tú no hagas nada. Un cuadro o un lingote no producen nada; dependen de que alguien pague más por ellos mañana.
En la bolsa no solo hay acciones. Estas son las piezas que vas a encontrarte desde el primer día:
| Término | Qué es | Lo que te importa |
|---|---|---|
| Acción | Una parte de la propiedad de una empresa | Ganas si la empresa gana y crece; puedes perderlo todo si quiebra |
| Bono o renta fija | Un préstamo a un Estado o a una empresa | Cobras intereses y te devuelven el dinero al vencimiento |
| Dividendo | El beneficio que la empresa reparte a sus accionistas | Reinvertido, pesa muchísimo: desde 1988 el S&P 500 multiplicó el dinero por 67 con dividendos y por 30 sin ellos |
| Índice | Una lista de empresas que mide un mercado (S&P 500, Ibex 35) | No se compra directamente: se compra un fondo que lo copia |
| Fondo indexado | Un fondo que compra todas las empresas de un índice | Diversificado, barato y, en España, traspasable sin tributar |
| ETF | Un fondo indexado que cotiza en bolsa como una acción | Muy barato; se compra en cualquier momento, pero cada venta tributa |
| SOCIMI | Una sociedad que alquila inmuebles y cotiza en bolsa | La forma de tener inmuebles sin comprar un piso |
| Bróker | La entidad a través de la que compras y vendes | Comprueba en la CNMV que está registrado para operar en España |
| Volatilidad | Lo que se mueve el precio arriba y abajo | Pone a prueba los nervios: quien vende en la caída convierte el vaivén en pérdida |
Si quieres entender la diferencia entre prestar y ser dueño con más calma, está en renta fija frente a renta variable, y el mapa completo de productos en los tipos de productos financieros.
Lo que decide el resultado: el tiempo que aguantas
Esto lo he medido yo. Cogí el S&P 500 con los dividendos reinvertidos y simulé una compra en cada sesión desde 1988, vendiendo 1, 3, 5, 10, 15 o 20 años después. Luego conté cuántas de esas compras acabaron con menos dinero del que se puso. Y lo repetí en euros desde 1999, que es lo que vive un inversor español que compra un fondo del S&P 500 sin cubrir la divisa.
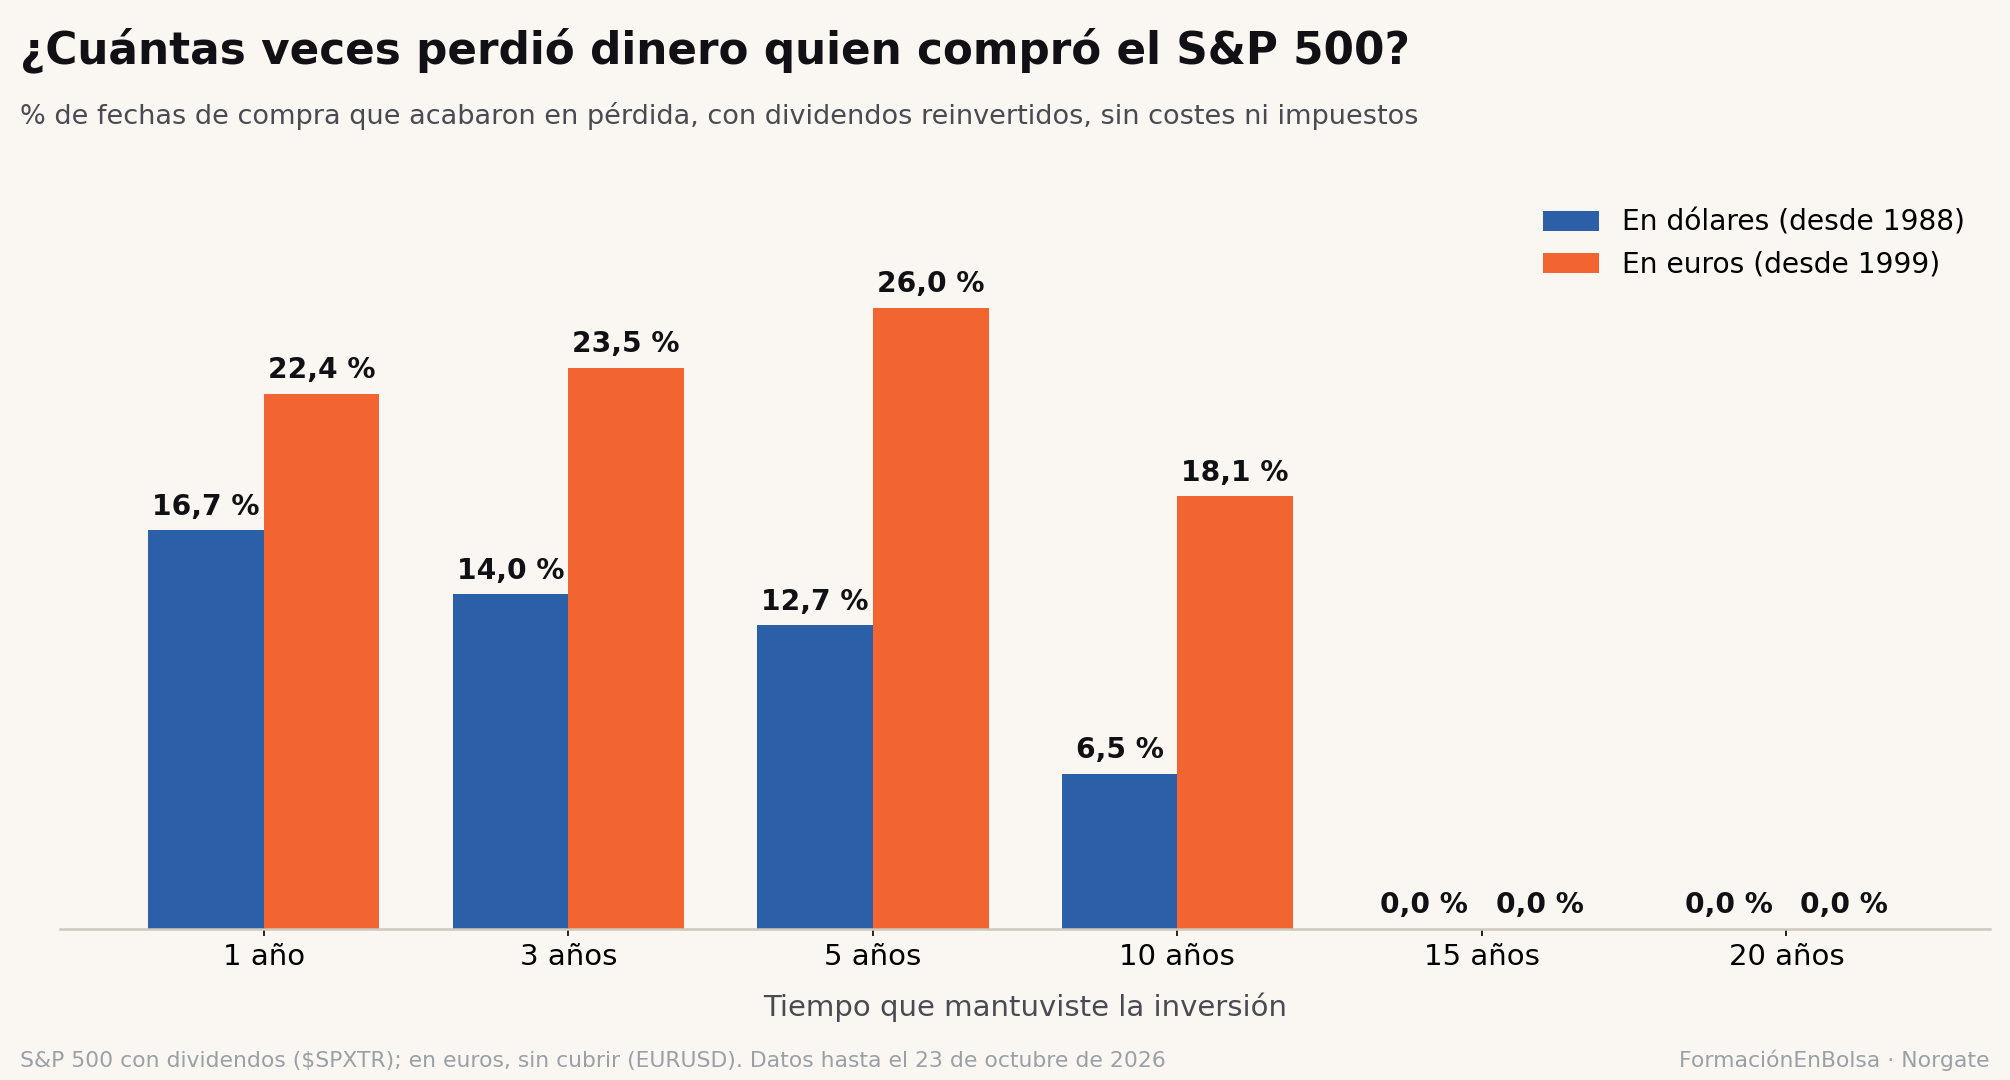
Cada barra es el porcentaje de fechas de compra que acabaron perdiendo dinero. Sin costes ni impuestos y sin descontar la inflación.
| Si lo mantuviste | Veces con pérdida en dólares (desde 1988) | Veces con pérdida en euros (desde 1999) | Peor resultado en dólares |
|---|---|---|---|
| 1 año | 16,7 % | 22,4 % | −47,5 % |
| 3 años | 14,0 % | 23,5 % | −43,3 % |
| 5 años | 12,7 % | 26,0 % | −34,8 % |
| 10 años | 6,5 % | 18,1 % | −37,2 % |
| 15 años | 0 % | 0 % | +65,9 % |
| 20 años | 0 % | 0 % | +116,4 % |
Tres cosas que se leen en la tabla:
- A un año, perder es frecuente. Una de cada seis compras acabó en pérdida en dólares, y más de una de cada cinco en euros. Por eso el dinero que vas a necesitar pronto no pinta nada aquí.
- Diez años no son una garantía. En dólares perdieron las compras hechas entre 1998 y 2000, en lo alto de la burbuja puntocom. En euros, las de 1999 a 2002: a la caída de la bolsa se sumó que el euro pasó de 0,83 dólares en octubre de 2000 a 1,60 en abril de 2008, y cada dólar del fondo valía cada vez menos euros.
- A 15 años nadie perdió, pero con matices. En 38 años solo caben dos periodos y medio de 15 años sin solaparse, así que esto es una tendencia muy marcada, no una ley. Y el peor caso a 15 años fue ganar poco: un 3,4 % anual en dólares y un 1,8 % en euros.
La conclusión práctica es la de siempre, pero ahora con la cuenta hecha: a la bolsa, el dinero que puedas dejar quieto al menos diez años, y mejor quince. Quien necesita el dinero antes no está invirtiendo, está apostando a que el plazo le pille en un buen momento.
Fondo indexado, ETF o acciones: cómo empezar a invertir
Hay cuatro maneras de entrar en bolsa. No son excluyentes, pero para empezar no dan lo mismo:
| Forma | Qué haces | A favor | En contra | Encaja si… |
|---|---|---|---|---|
| Fondo indexado | Compras un fondo que copia un índice amplio | Cientos de empresas de una vez, coste bajo, traspaso sin tributar en España | Se compra y se vende una vez al día, al valor de cierre | Empiezas y vas a aportar cada mes |
| ETF | Compras un fondo indexado que cotiza en bolsa | Coste muy bajo y enorme variedad de índices | Cada compra paga comisión y cada venta tributa | Ya manejas un bróker y sabes lo que compras |
| Acciones sueltas | Eliges tú las empresas | Control total y aprendes mucho | Hay que analizar cada empresa y repartir entre muchas | Te gusta analizar y lo haces con una parte pequeña |
| Gestión delegada | Una gestora automatizada o un asesor lo hace por ti | No tienes que hacer nada | Pagas una comisión más por el servicio | No quieres decidir ni mirar |
La primera pregunta de fondo es si quieres hacerlo tú o delegarlo. La segunda, si quieres copiar al mercado o intentar ganarle. Para casi todo el que empieza, la respuesta que mejor ha funcionado es la aburrida: copiar al mercado con fondos baratos. Los informes SPIVA de S&P Dow Jones lo miden cada año y la mayoría de los fondos de gestión activa no bate a su índice a plazos largos; tienes las cifras y los pasos en cómo invertir en fondos indexados.
Si te atrae el ETF, empieza por los ETF para principiantes, que explica cómo comprar el primero desde España. Y si lo que quieres es el S&P 500 en concreto, lo tienes en cómo invertir en el S&P 500.
Invertir no es hacer trading
Mucha gente llega a la bolsa por el trading: gráficos, operaciones de un día, la idea de vivir de ello. Conviene separarlo desde el principio, porque son oficios distintos:
- Invertir: compras para mantener años. Lo que te hace ganar es el crecimiento de las empresas y el tiempo.
- Swing trading: operaciones de varios días a algunas semanas, buscando un tramo del movimiento del precio.
- Day trading: operaciones que se abren y se cierran en el mismo día, a veces en minutos.
En las dos últimas el tiempo deja de jugar a tu favor: cada operación paga comisión y horquilla, y operar más no multiplica tu ventaja, la diluye. Para que el trading tenga sentido hace falta un método con reglas escritas, probado con datos antes de arriesgar dinero (lo tienes en cómo crear un sistema de trading), practicado en una cuenta demo y con un riesgo fijo y pequeño por operación. Los fallos que más cuentas se llevan por delante están en los 12 errores a evitar en el trading.
Los pasos para empezar a invertir en bolsa
Con todo lo anterior, el orden es este:
- Monta el colchón y quita las deudas caras. Hasta que no lo tengas, no inviertas.
- Pon número y plazo a tu objetivo. Y comprueba que la rentabilidad que exige es razonable, como el 7,2 % de Álvaro y no el 73 % de Carlos.
- Elige el vehículo. Para empezar, un fondo indexado amplio: mundial o del S&P 500.
- Abre la cuenta en una comercializadora de fondos o en un bróker autorizado en España. La CNMV tiene un buscador de entidades registradas y una lista de advertencias sobre las que no lo están.
- Haz la primera compra y automatiza una aportación mensual. Poco y constante gana a esperar a juntar un pico: tienes la cuenta en los mitos del dinero y las opciones con importes pequeños en invertir con poco dinero. Si compras ETF o acciones, aprende antes los tipos de órdenes.
- No vendas cuando caiga. Va a caer, y a veces mucho. La tabla de arriba es la razón para aguantar.
- Revísalo una vez al año. Comprueba que el reparto sigue siendo el que elegiste y ajústalo si se ha desviado. Mirarlo cada día no mejora nada y empuja a tocarlo.
Si prefieres que te lo cuente en orden y en vídeo, tengo un curso gratuito de bolsa desde cero por correo: ocho lecciones en vídeo en dos semanas.
Los errores que más cuestan al empezar
Casi todos los errores del que empieza se pueden evitar sabiendo que existen:
- No empezar nunca. Esperar al momento perfecto o a tener más dinero es la forma más cara de no invertir, porque lo que se pierde es tiempo, y el tiempo es lo que hace el trabajo.
- Meter el dinero que vas a necesitar. Obliga a vender en la caída. Es el error que convierte una mala racha del mercado en una pérdida tuya.
- Ponerlo todo en una empresa o en un sector. Una quiebra o un sector que se hunde y te llevas el golpe entero. Un fondo indexado lo resuelve de entrada.
- Comprar lo que no entiendes. Si no sabes explicar cómo gana dinero la empresa, no sabrás si su caída es una oportunidad o el principio del fin.
- Seguir a la multitud. Cuando un valor sale en todas partes, casi siempre ha hecho ya la mayor parte del recorrido. GameStop es el ejemplo de manual: llegó a los telediarios la misma semana de enero de 2021 en que marcó su máximo, el 27 de enero, y el 19 de febrero valía un 88 % menos.
- Promediar a la baja una acción que se hunde. Comprar más para bajar el precio medio hace que la pérdida parezca menor, pero aumenta lo que tienes en juego en una apuesta que va mal. Con un fondo indexado y aportaciones periódicas es otra historia: ahí compras más barato el mercado entero, no una empresa en apuros.
- Esperar demasiado de la bolsa. Quien busca duplicar el dinero en un año acaba asumiendo riesgos que no entiende.
- Aprender de quien te promete rentabilidades. Nadie puede garantizar lo que va a dar la bolsa. Una garantía de ganancias es una señal de alarma, no un argumento.
Resumiendo
- Antes de invertir: fondo de emergencia, sin deudas caras y un objetivo con número y plazo.
- Lo que compras son trozos de empresas; para empezar, mejor muchas a la vez con un fondo indexado.
- El tiempo es lo que reduce el riesgo de perder: desde 1988, en el S&P 500 con dividendos, del 16,7 % a un año al 0 % a quince.
- En euros y con poco plazo sale peor: diez años no bastaron a quien compró entre 1999 y 2002.
- Invertir y hacer trading son oficios distintos. Empieza por lo primero.
Fuente y método: cálculo propio sobre la serie $SPXTR de Norgate (S&P 500 total return, con dividendos reinvertidos), en dólares, del 4 de enero de 1988 al 23 de octubre de 2026. En euros, la misma serie dividida por el EURUSD de Norgate (sin cubrir la divisa), desde el 4 de enero de 1999, primer dato del cambio. Se simula una compra al cierre de cada sesión y una venta al cierre de la última sesión que no pasa de 1, 3, 5, 10, 15 o 20 años naturales después; solo cuentan las ventanas que terminan dentro de los datos. «Pérdida» es acabar con menos dinero del que se puso, en términos nominales: sin costes, sin impuestos y sin descontar la inflación. Las ventanas se solapan, así que no son independientes: a 10 años caben unas cuatro sin solaparse en dólares y menos de tres en euros, y a 15 años, dos y media y menos de dos. El peso de los dividendos compara la misma serie con el índice de precio ($SPX) en el mismo periodo (11,44 % anual frente a 9,14 %). La caída de GameStop va del cierre del 27 de enero de 2021 al del 19 de febrero, con precios de Norgate. La rentabilidad que necesitan Carlos y Álvaro es aritmética: (3.000 / 1.000)^(1/2) − 1 y (800.000 / 100.000)^(1/30) − 1. Estudio de octubre de 2026.
Los análisis aquí mostrados tienen un objetivo meramente didáctico y en ningún caso son recomendaciones de inversión de ningún tipo. Cada persona es responsable de gestionar su capital.
Preguntas frecuentes
¿Cuánto dinero necesito para empezar a invertir en bolsa?
Mucho menos de lo que se suele pensar. Hay fondos indexados y brókeres que admiten aportaciones muy pequeñas, así que la cifra de partida no es el problema. Lo que sí hace falta antes es tener un fondo de emergencia de 3 a 6 meses de gastos fijos y no arrastrar deudas caras: a la bolsa va el dinero que no vas a necesitar en muchos años.
¿Cuánto tiempo hay que mantener una inversión en bolsa?
Cuanto más, mejor, y los datos lo dejan claro. Con el S&P 500 con dividendos desde 1988, quien vendió al año de comprar perdió dinero en el 16,7 % de los casos; a 5 años, en el 12,7 %; a 10 años, en el 6,5 %; y a 15 años no perdió nunca. En euros, desde 1999, a 10 años perdió en el 18,1 % de los casos, todos por compras entre 1999 y 2002. Como regla práctica: dinero que no vayas a tocar en al menos 10 años.
¿Es mejor un fondo indexado o un ETF para empezar?
Los dos compran un índice entero y son baratos. La diferencia que más pesa en España es fiscal: un fondo indexado se puede traspasar a otro fondo sin pagar impuestos hasta que reembolsas, mientras que con un ETF cada venta tributa. Para quien empieza y aporta cada mes, el fondo indexado suele ser lo más cómodo; el ETF tiene sentido si ya manejas un bróker.
¿Es mejor invertir en acciones sueltas o en fondos?
Para empezar, en fondos. Con un fondo indexado compras cientos de empresas de una vez y la quiebra de una no te hunde. Elegir acciones sueltas exige analizar empresas y repartir el dinero entre muchas para no depender de una sola. Si te gusta, empieza con una parte pequeña de la cartera y deja el grueso en fondos.
¿Invertir en bolsa es arriesgado?
Sí, y conviene saber cuánto antes de empezar. El peor año del S&P 500 con dividendos desde 1988 fue una caída del 47,5 %, para quien compró en marzo de 2008. El riesgo de acabar perdiendo baja mucho con el tiempo, pero no desaparece en plazos cortos: por eso la bolsa es para el dinero que puedes dejar quieto años, no para el que vas a necesitar pronto.
¿Qué diferencia hay entre invertir y hacer trading?
El plazo y el trabajo. Invertir es comprar para mantener años y dejar que las empresas crezcan. El trading es comprar y vender en días o semanas buscando movimientos del precio: exige un método probado con datos, un riesgo fijo en cada operación y mucho más tiempo. Para empezar, lo razonable es invertir; el trading es otro oficio.
Ingeniero y divulgador de inversión sistemática. Invierto con método y datos desde 2008, y lo cuento sin humo en YouTube y en este blog.